Stand: 18. November 2026
Sie gehen kurz einkaufen. Die Wohnungstür fällt ins Schloss, im Wohnzimmer bleibt das Fenster gekippt. Erst später fällt Ihnen auf: Das war vielleicht keine gute Idee. Doch was bedeutet ein solcher Fehler für die Hausratversicherung bei Einbruch? Und welche Unterlagen helfen, wenn tatsächlich etwas fehlt?
Gerade im November lohnt sich dieser Blick auf den eigenen Schutz. Der Versicherungsverband GDV hat seine Hinweise zum Wohnungseinbruch am 9. November aktualisiert. Dabei geht es auch um Türen, Fenster und mögliche Leistungskürzungen. Für Ihren Alltag sind drei Fragen entscheidend: Was ist versichert, welche Pflichten gelten und wie lässt sich ein Schaden nachvollziehbar belegen? Zum aktuellen Anlass.
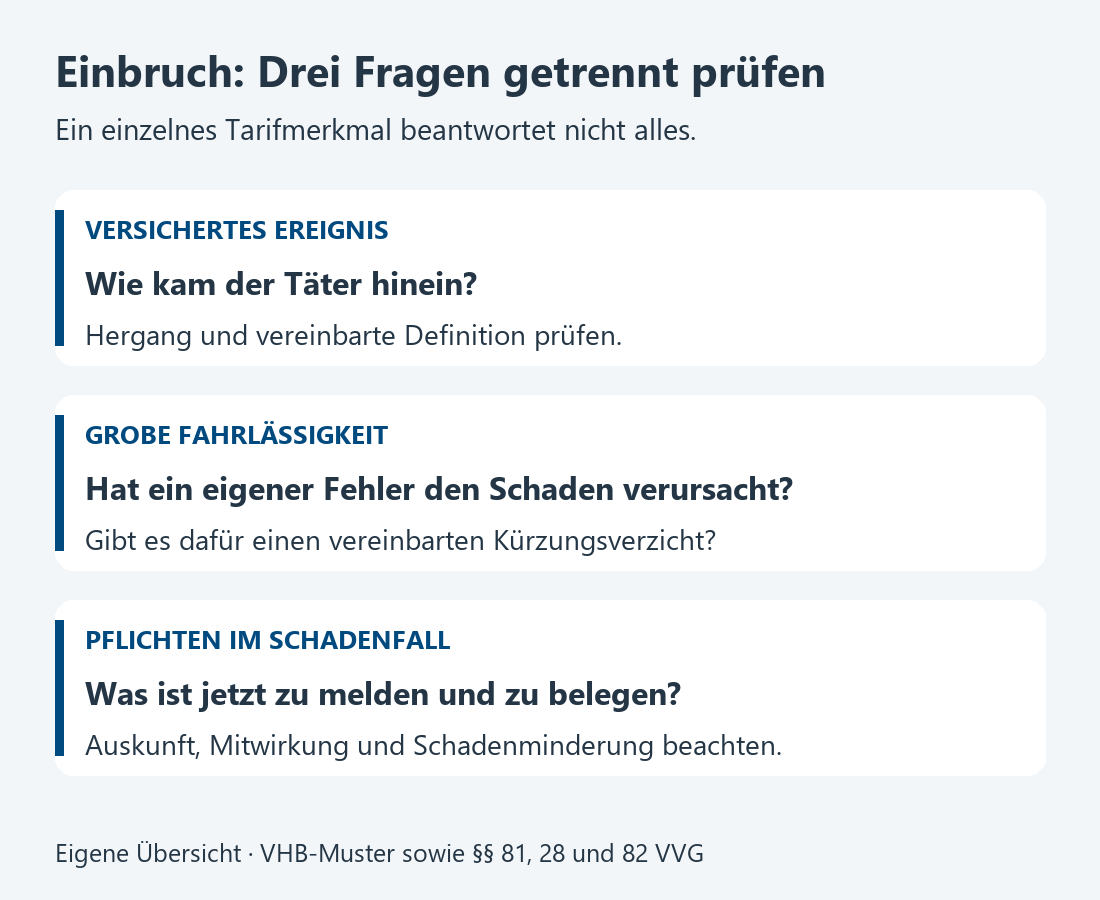
Wer diese Fragen auseinanderhält, versteht seinen Vertrag besser. Denn ein guter Tarif, ein sicher verschlossenes Zuhause und eine brauchbare Dokumentation erfüllen unterschiedliche Aufgaben. Zusammen ergeben sie einen deutlich sinnvolleren Schutz als die bloße Hoffnung: „Ich bin doch versichert.“
Hausratversicherung bei Einbruch: Entscheidend ist der Hergang
Ein verschwundener Gegenstand und ein versicherter Einbruchdiebstahl sind nicht automatisch dasselbe. Die GDV-Musterbedingungen nennen etwa das Aufbrechen oder Einsteigen in einen Gebäuderaum. Auch andere genau beschriebene Zugangsarten gehören dazu. Deshalb reicht die Feststellung „Der Laptop ist weg“ allein noch nicht aus, um den Versicherungsfall zu erklären. Zur Definition in den Musterbedingungen.
Umgekehrt ist ein sichtbar zerstörtes Schloss keine zwingende Voraussetzung für jeden versicherten Einbruch. Beschädigungen können wichtige Hinweise liefern. Dennoch kommt es auf den gesamten Hergang und die vereinbarte Definition an. Beschreiben Sie deshalb, was Sie tatsächlich vorgefunden haben, statt selbst eine vermeintlich passende Erklärung zu ergänzen.
Hilfreich ist diese gedankliche Trennung: Wie kam jemand hinein? Was fehlt? Was wurde beschädigt? Jede Frage liefert andere Informationen. Der Zugang betrifft den Versicherungsfall. Die fehlenden oder beschädigten Sachen betreffen den Umfang des Schadens. So entsteht eine verständliche Schilderung, die Polizei und Versicherer gezielt prüfen können.
Notieren Sie beispielsweise, wann Sie die Wohnung zuletzt verlassen haben und wann Sie den Schaden entdeckt haben. Halten Sie Beobachtungen getrennt von Vermutungen fest. „Terrassentür stand offen“ ist eine Beobachtung. „Der Täter muss durch den Garten gekommen sein“ ist zunächst eine Vermutung. Diese Unterscheidung verhindert unnötige Widersprüche.
Ein gekipptes Fenster bedeutet nicht automatisch dieselbe Kürzung
Ein leicht erreichbares Fenster im Erdgeschoss schafft eine andere Situation als ein schwer zugängliches Fenster in einer oberen Etage. Auch die Dauer der Abwesenheit und weitere Umstände können eine Rolle spielen. Deshalb lässt sich aus „Fenster war gekippt“ weder pauschal „kein Schutz“ noch „volle Zahlung“ ableiten. Der GDV erläutert diese Einzelfallbetrachtung ausdrücklich. Einordnung zum gekippten Fenster.
Rechtlich ist wichtig, ob jemand den Versicherungsfall grob fahrlässig herbeigeführt hat. Dann erlaubt § 81 VVG eine Kürzung entsprechend der Schwere des Verschuldens. Das Gesetz legt dafür keinen festen Prozentsatz für ein bestimmtes Fenster oder eine bestimmte Abwesenheitsdauer fest. Gesetzliche Grundlage zur Kürzung.
Für die Vorbeugung ist die praktische Antwort dagegen einfach: Schließen Sie Fenster und Terrassentüren, wenn Sie die Wohnung verlassen. Schließen Sie außerdem Ihre Wohnungstür ab, statt sie nur zuzuziehen. Die Polizei empfiehlt diese Schritte auch bei kurzer Abwesenheit. Ein versteckter Ersatzschlüssel draußen ist ebenfalls keine sichere Lösung. Empfehlungen der Polizei.
Eine kurze Routine hilft mehr als die spätere Diskussion über Minuten: Erst lüften, dann Fenster schließen, anschließend Schlüssel mitnehmen und Tür abschließen. Beziehen Sie auch selten genutzte Räume ein. Das Badfenster oder der Zugang zum Garten gerät im Alltag leicht aus dem Blick.
Ein sinnvoller Vertragsbaustein: Verzicht auf Kürzung wegen grober Fahrlässigkeit
In Hausrattarifen kann ein Verzicht auf den Einwand grober Fahrlässigkeit vereinbart sein. Dieser Baustein kann verhindern, dass ein grob fahrlässig verursachter versicherter Schaden deshalb gekürzt wird. Suchen Sie in Ihren Unterlagen nach der konkreten Klausel und ihrem Geltungsbereich. Eine kurze Werbeaussage ist dafür weniger aussagekräftig als die vollständige Vereinbarung. Hinweise des GDV zum Verzicht.
Für ein Beratungsgespräch können Sie die betreffende Seite markieren. Stellen Sie dann eine konkrete Frage: „Was bedeutet diese Regel für einen Einbruch durch ein versehentlich gekipptes Fenster?“ So wird aus einem schwer greifbaren Fachwort eine verständliche Aussage zu Ihrer Wohnsituation.
Warum grobe Fahrlässigkeit und Vertragspflichten zwei Fragen sind
Ein Fehler, der einen Schaden begünstigt, ist nicht dieselbe Frage wie das Verhalten nach dem Schaden. Vertragliche Pflichten heißen im Versicherungsrecht Obliegenheiten. Dazu können etwa Auskünfte und Mitwirkung bei der Aufklärung gehören. Ein Verzicht für die grob fahrlässige Herbeiführung des Schadens lässt sich deshalb nicht einfach auf jede andere Pflicht übertragen.
§ 28 VVG regelt die Folgen verletzter vertraglicher Obliegenheiten. Dabei können Verschulden, Ursächlichkeit und bei bestimmten Pflichten auch eine gesonderte Belehrung entscheidend sein. Eine versäumte Mitwirkung führt somit nicht automatisch in jedem Fall zum vollständigen Verlust der Leistung. Trotzdem sollten Sie solche Pflichten ernst nehmen und offene Fragen früh klären. Zur gesetzlichen Regelung.
Ein einfaches Beispiel macht den Unterschied deutlich: Vor dem Einbruch geht es möglicherweise um ein offen gebliebenes Fenster. Nach dem Einbruch geht es darum, den tatsächlichen Schaden zu melden und verlangte Informationen bereitzustellen. Der gleiche Vertrag kann beide Bereiche regeln. Prüfen Sie sie daher getrennt, statt sich auf ein einzelnes Schlagwort zu verlassen.
Lesen Sie neben dem Abschnitt zur groben Fahrlässigkeit auch die Hinweise zum Schadenfall. Speichern Sie die Kontaktdaten Ihres Versicherers so, dass Sie ohne lange Suche darauf zugreifen können. Das ist besonders hilfreich, wenn ausgerechnet Ihr Laptop oder Smartphone fehlt.
Hausrat dokumentieren: Ein Foto vom Wohnzimmer reicht nicht immer
Auf einem Übersichtsbild sehen Sie, dass eine Kamera im Regal stand. Das genaue Modell und die Gerätenummer sind darauf aber kaum erkennbar. Genau diese Details können später hilfreich sein. Die Polizei stellt dafür eine Wertgegenstandsliste zum Herunterladen bereit.
Beginnen Sie mit den Sachen, die Sie aus dem Gedächtnis nur schwer beschreiben könnten: Elektronik, Schmuck oder besondere Sammlerstücke. Fotografieren Sie den Gegenstand und vorhandene Kennzeichnungen. Ordnen Sie Kaufbelege, Modellbezeichnung und Seriennummer demselben Eintrag zu. Dadurch gehören Bild und Angaben später eindeutig zusammen.
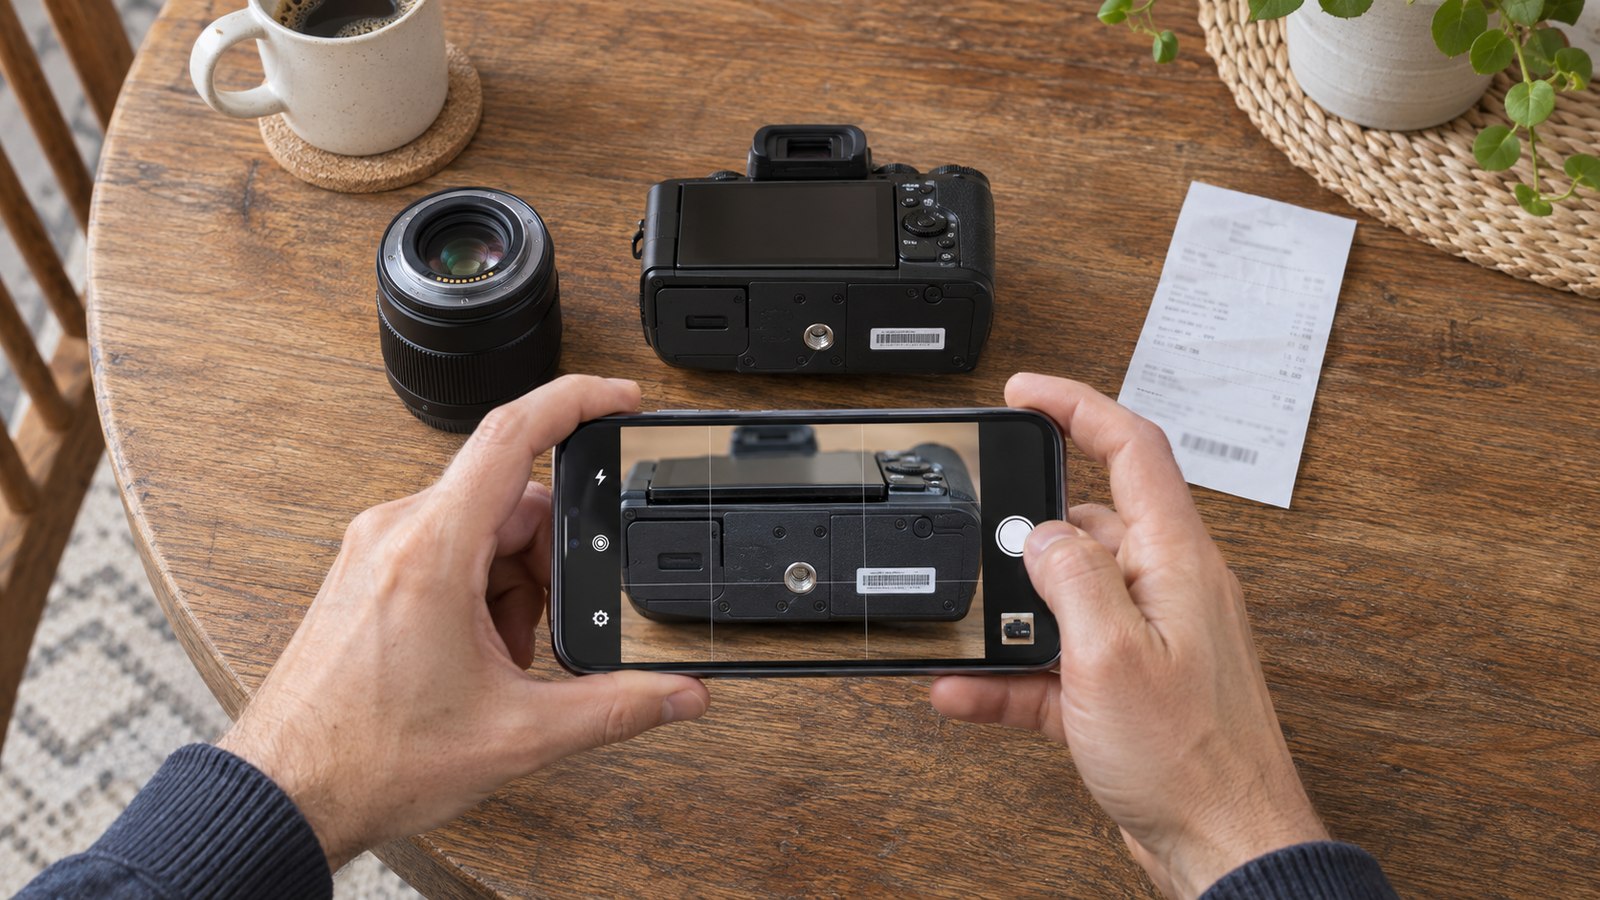
Bei einer Kamera könnte ein Eintrag beispielsweise aus dem Modellnamen, der Seriennummer, dem Kaufdatum und dem Beleg bestehen. Ergänzen Sie das Objektiv als eigenen Gegenstand. Sonst bleibt später unklar, ob der genannte Kaufpreis nur die Kamera oder das gesamte Set betrifft. Eine einfache Zuordnung ist hier wertvoller als eine aufwendig gestaltete Tabelle.
Speichern Sie die Unterlagen nicht ausschließlich auf einem Gerät, das zusammen mit den Wertsachen verschwinden könnte. Eine zusätzlich geschützte Kopie an einem getrennten Ort erleichtert den Zugriff. Teilen Sie solche Übersichten nicht öffentlich: Sie enthalten einen detaillierten Einblick in Ihren Besitz.
Praktisch ist ein fester Ablauf nach größeren Anschaffungen: Beleg ablegen, Gegenstand fotografieren, Eintrag ergänzen. So wächst die Dokumentation nebenbei. Sie müssen dann nicht Jahre später rekonstruieren, welche Ausführung Sie damals gekauft haben.
Nach einem Einbruch: Sicherheit, Spuren und Meldung
Wenn eine akute Gefahr besteht, wählen Sie 110. Bringen Sie sich nicht in Gefahr, um Gegenstände oder Beweise zu sichern. Die Polizei rät außerdem, zunächst nichts aufzuräumen und möglichst nichts anzufassen, bis sie die Spuren sichern konnte. Auch einen erfolglosen Einbruchsversuch sollten Sie anzeigen. Hinweise für Betroffene.
Melden Sie den Schaden auch Ihrem Hausratversicherer. Erstellen Sie eine möglichst genaue Liste der gestohlenen Sachen und halten Sie die polizeiliche Vorgangsnummer bereit. Eine vorher angelegte Übersicht macht diesen Schritt leichter. Stellen Sie fehlende Informationen als offen dar, statt Beträge oder Details zu erraten.
Gleichzeitig sollen weitere Schäden möglichst vermieden werden. § 82 VVG verlangt zumutbare Maßnahmen zur Schadenminderung und, soweit es die Umstände erlauben, die Abstimmung mit dem Versicherer. Bei einer beschädigten Tür kann deshalb eine vorläufige Sicherung nötig sein. Stimmen Sie die Schritte mit Polizei und Versicherer ab, damit Spuren erhalten bleiben und die Wohnung wieder geschützt ist. Grundlage zur Schadenminderung.
Notieren Sie, mit wem Sie gesprochen haben und was vereinbart wurde. Bewahren Sie außerdem Rechnungen für notwendige Maßnahmen auf. Eine kurze chronologische Übersicht hilft, wenn später Rückfragen kommen oder mehrere Beteiligte den Vorgang bearbeiten.
So prüft albfinanz Ihre Hausratversicherung bei Einbruch
Ein sinnvoller Versicherungscheck beginnt bei Ihrer tatsächlichen Situation: Wie wohnen Sie, welche Werte sind vorhanden und was hat sich seit dem Abschluss verändert? Bringen Sie dafür die Police und die vollständigen Bedingungen mit. Markieren Sie gern die Stellen, bei denen Sie unsicher sind.
Bei albfinanz schauen wir mit Ihnen auf die versicherten Ereignisse, die Regelung zur groben Fahrlässigkeit und Ihre Pflichten im Schadenfall. Ebenso gehören vereinbarte Grenzen für Wertsachen und eine passende Versicherungssumme in den Vergleich. Daraus wird sichtbar, ob der vorhandene Schutz zu Ihrem Haushalt passt und wo eine Anpassung sinnvoll ist.
Sie erhalten eine verständliche Einordnung und Unterstützung bei der Auswahl eines passenden Tarifs. Für einen bereits eingetretenen Schaden steht Ihnen außerdem unsere Online-Schadensmeldung zur Verfügung. So müssen Sie Fachbegriffe und nächste Schritte nicht allein sortieren.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & HinweiseEinbruchschutz, Versicherungsbedingungen und Schadenmeldung
Aktueller Anlass und Vertragsbaustein: GDV: Wohnungseinbruch – Schutz und Absicherung, aktualisiert am 09.11.2026.
Einbruchdiebstahl: GDV-Musterbedingungen VHB 2022, Teil A, Stand Juni 2026 (PDF), insbesondere A 4.1. Die unverbindlichen Muster erläutern Begriffe; die eigene Police kann davon abweichen.
Gekipptes Fenster: GDV: Einbruch bei angekipptem Fenster, 14.07.2026. Keine pauschale Kürzungsquote aus einzelnen Umständen abgeleitet.
Herbeiführung des Versicherungsfalls: § 81 VVG, insbesondere Absatz 2.
Vertragliche Obliegenheiten: § 28 VVG, insbesondere Absätze 2 bis 4.
Weitere Schäden vermeiden: § 82 VVG.
Vorbeugung: Polizeiliche Kriminalprävention: Einbruchschutz.
Verhalten nach der Tat: Polizeiliche Kriminalprävention: Informationen für Betroffene. Die verlinkte Wertgegenstandsliste ergänzt die Vorbereitung.
Recherche und fachliche Prüfung: 18.11.2026. Titelbild und Dokumentationsfoto sind KI-generierte Illustrationen, keine Aufnahmen eines konkreten Schadenfalls. Die Übersicht ist eine eigene schematische Erläuterung. Das Kamerabeispiel zeigt die Organisation von Nachweisen, keine konkrete Leistungszusage.