Sie bringen Ihr Unternehmen voran. Wir denken mit.

Finanzen und Versicherungen
für Selbstständige & Unternehmer.
Selbstständig arbeiten.
Finanziell gut aufgestellt.

Einkommen absichern. Betriebliche Risiken prüfen. Vermögen aufbauen. Wir bringen Ihre privaten und geschäftlichen Finanzen zusammen.

Im Erstgespräch klären wir Ihre Tätigkeit, was bereits besteht und welche nächsten Schritte wichtig sind. Sie brauchen vorher nichts auszurechnen.

Slobodan StarcevicPaul-Jakob Sendler

Ein Ansprechpartner. Das Ganze im Blick.Für Ihr Unternehmen und für Sie persönlich.

  • ✓ Passend zu Ihrer Tätigkeit
  • ✓ Privat und betrieblich durchdacht
  • ✓ Persönlich begleitet

01Ihre Situation zuerst

Was ist für Sie jetzt wichtig?

Wählen Sie Ihren Einstieg. Drei Prioritäten zeigen Ihnen, wo Sie sinnvoll anfangen können.

Ihre Situation & die nächsten Schritte

Ihre ersten drei Schritte

Gut vorbereitet starten.

Vor dem Start

Gründung: Welche Fristen sollte ich kennen?

  • Vor dem Start: Versicherungsstatus, berufsbezogene Pflichten und Fördermöglichkeiten prüfen. Gründungszuschuss gegebenenfalls vor Gründung beantragen; keine automatische Förderung.
  • Unfallversicherung: Das Unternehmen binnen einer Woche beim zuständigen Träger anmelden. Bei Gewerbeanmeldung gilt diese Meldepflicht als erfüllt. Der Inhaber ist damit nicht automatisch persönlich versichert.
  • Arbeitslosenversicherung: Wenn die Voraussetzungen vorliegen, binnen drei Monaten beantragen.
  • Rentenversicherung: Tätigkeit und gegebenenfalls Meldefrist direkt bei DRV, KSK oder Versorgungswerk klären.
Finanzielle Unterstützung

Welche Förderung könnte zu meiner Gründung passen?

Je nach Ausgangslage kommen der Gründungszuschuss der Arbeitsagentur, KfW-Förderkredite oder Programme der L-Bank Baden-Württemberg in Betracht. Zuschuss und rückzahlbarer Kredit sind unterschiedliche Hilfen.

Antrag und Beratung frühzeitig vor dem Vorhaben angehen. Die Voraussetzungen, Tragfähigkeit und Finanzierung prüft die zuständige Stelle beziehungsweise der Finanzierungspartner.

Gründungszuschuss ↗ · KfW StartGeld ↗ · L-Bank Startfinanzierung 80 ↗

02Ihre Arbeitskraft trägt vieles

Was passiert, wenn Sie ausfallen?

Behandlung, laufendes Einkommen und zusätzliche Kosten sind verschiedene Aufgaben. Wir stimmen Ihre Absicherung aufeinander ab.

Zuerst die Krankenversicherung

Gesetzlich oder privat krankenversichert:
Was passt langfristig zu Ihnen?

Leistungen, Familienplanung und Beiträge bei schwankendem Einkommen gemeinsam ansehen. Der günstigste Startbeitrag beantwortet diese Frage noch nicht.

Gesetzliche Krankenversicherung (GKV)

Eine beitragsfreie Familienversicherung kann unter Voraussetzungen möglich sein. Bei freiwilliger Versicherung können neben dem Gewinn weitere Einkünfte für den Beitrag zählen.

Mehr zur gesetzlichen Krankenversicherung

Private Krankenversicherung (PKV)

Die private Krankenversicherung kennt keine beitragsfreie Familienversicherung. Leistungen und Beiträge sollten zu Ihrer familiären Situation passen – auch bei geringerem Gewinn und im Alter.

Mehr zur privaten Krankenversicherung

Zugang und Wechselmöglichkeiten hängen von Ihrer bisherigen Absicherung und Ihrer Situation ab. Gemeinsam prüfen wir, welcher Weg langfristig zu Ihnen passt.

Behandlung ist abgesichert – und Ihr Einkommen? Krankengeld ist bei freiwillig gesetzlich versicherten Selbstständigen nicht automatisch dabei. Mit einer Wahlerklärung kann gesetzliches Krankengeld ab der siebten Woche abgesichert werden. Wahltarife und privates Krankentagegeld vergleichen wir gesondert.

Vorübergehend krank

Geld für den Alltag

Krankengeld oder Krankentagegeld kann einen Teil Ihres ausfallenden Einkommens auffangen. Entscheidend: ab wann, wie viel und wie Sie die Zeit davor überbrücken.

Krankenversicherung verstehen

Länger beruflich eingeschränkt

Laufendes Einkommen sichern

Eine Berufsunfähigkeitsversicherung kann eine monatliche Rente zahlen. Passt deren Höhe noch? Bei Selbstständigen prüfen wir auch die „Umorganisation“: Könnten Sie durch anders verteilte Aufgaben im Betrieb weiterarbeiten?

Arbeitskraft absichern

Schwere Erkrankung

Zusätzliches Kapital bereitstellen

Dread Disease kann bei genau definierten schweren Erkrankungen einen vereinbarten Kapitalbetrag zahlen. Beispielsweise für eine Vertretung. Sie ersetzt keine Absicherung gegen sämtliche Ursachen von Berufsunfähigkeit.

Schwere Krankheiten einordnen

Praxistipp

Privates Einkommen und Betriebskosten getrennt prüfen.

Büromiete oder Leasing laufen häufig auch ohne Sie weiter. Eine klassische Betriebsunterbrechungsversicherung nach einem Sachschaden deckt Ihren eigenen krankheitsbedingten Ausfall nicht automatisch. Ob eine zusätzliche Betriebskosten- oder Praxisausfalllösung passt, prüfen wir mit Ihnen.

Welche Lücke würde ein Ausfall bei Ihnen hinterlassen?

Wir gleichen Ihre bestehenden Leistungen mit Ihrem privaten Bedarf und den laufenden Betriebskosten ab.

Beratung für Selbstständige vereinbaren

03Passend zu Ihrer Tätigkeit

Welche Risiken hat Ihr Betrieb?

Entscheidend sind Ihre Arbeit und die möglichen Folgen. Wir prüfen, welche Risiken wirklich wichtig sind und ob Ihre Verträge dazu passen.

Passend zu Ihrer Tätigkeit.

Beratung & digitale Dienstleistungen

Fachliche Fehler, Kundendaten und Schäden bei Kundenterminen besonders prüfen.

Ihre Auswahl zeigt unten drei passende Versicherungsbereiche. Welche davon Sie benötigen, klären wir anhand Ihrer konkreten Tätigkeit.

Auch Ihre Unternehmensform zählt.

Im Nebenberuf prüfen wir, ob private Verträge ausreichen. Bei einer GmbH betrachten wir Gesellschaft und persönliche Verantwortung getrennt. Mit Mitarbeitenden kommen Arbeitgeberpflichten hinzu.

Passender Schutz für Ihre Tätigkeit

Beratung & digitale Dienstleistungen

Drei wichtige Prüfpunkte – passend zu Ihrer Auswahl.

Berufshaftpflicht

Wenn Ihr Rat Geld kostet.

Ein Beratungs- oder IT-Fehler kann beim Kunden einen finanziellen Schaden auslösen, ohne dass eine Person verletzt oder eine Sache beschädigt wird.

Darauf kommt es an
  • Reine Vermögensschäden einschließen
  • Ihre konkreten Leistungen angeben
Berufshaftpflicht verstehen

Cyberversicherung

Kundendaten und Systeme schützen.

Ein Angriff kann Daten offenlegen und Ihre Arbeit unterbrechen. Wichtig sind passende Hilfe im Notfall und die finanziellen Folgen.

Darauf kommt es an
  • Datenwiederherstellung und Ausfall prüfen
  • IT-Sicherheitsanforderungen einhalten
Cyberversicherung verstehen

Betriebshaftpflicht

Auch vor Ort kann etwas passieren.

Sie beschädigen beim Kundentermin fremdes Eigentum oder jemand verletzt sich in Ihren Räumen. Diese Risiken unterscheiden sich vom reinen Beratungsfehler.

Darauf kommt es an
  • Personen- und Sachschäden prüfen
  • Termine beim Kunden berücksichtigen
Betriebshaftpflicht verstehen

Je nach Betrieb zusätzlich wichtig

Auch an Ihre Werte und weitere Risiken denken.

Ausfall nach einem Sachschaden

Bei einer Betriebsunterbrechung können laufende Kosten und entgangener Gewinn abgesichert werden. Auslöser und Leistungsdauer müssen zu Ihrem Betrieb passen.

Betriebsunterbrechung ansehen ↗

Fahrzeuge und Mitarbeitende

Gewerbliche Fahrzeugnutzung und Transporte gesondert angeben. Mit einem Team außerdem gesetzliche Pflichten und mögliche betriebliche Vorsorge klären.

Vorsorge für Mitarbeitende ↗

Ihr Betrieb. Passend abgesichert.

Wir betrachten Tätigkeit, bestehende Verträge und mögliche Lücken gemeinsam. Sie erfahren, was wichtig ist – und was Sie nicht zusätzlich brauchen.

Beratung für Selbstständige vereinbaren

04Heute sicher. Morgen mehr Möglichkeiten.

Wie bauen Sie Rücklagen
und Vorsorge auf?

Erst Geld verfügbar halten, dann langfristig anlegen. So passen Betrieb, Privatleben und Vorsorge zusammen.

Zwei Reserven. Zwei Aufgaben.

Wie lange kommen Sie ohne Einnahmen aus?

Planen Sie ein Polster für Ihr Privatleben und eines für die weiterlaufenden Kosten Ihres Betriebs. Steuergeld und bald fällige Rechnungen zählen nicht als freie Reserve.

Ihre private ReserveZum Beispiel für Wohnen, Lebenshaltung und persönliche Versicherungen.

Ihre BetriebsreserveZum Beispiel für Miete, Leasing, Personal und laufende Verträge.

Verfügbar, wenn Sie es brauchen

Wo parken Sie Ihre Rücklagen sinnvoll?

Für fällige Zahlungen

Steuern und fällige Rechnungen

Getrennt und rechtzeitig verfügbar halten. Für sofortige Zahlungen ausreichend Bankguthaben behalten.

Für Ihren Sicherheitspuffer

Kurzfristige freie Rücklagen

Tagesgeld oder ein passender Geldmarktfonds/-ETF können geprüft werden. Verfügbarkeit und Kosten stimmen wir auf Ihren Bedarf ab.

Für Ihren Vermögensaufbau

Geld für langfristige Ziele

Erst nach gesicherter Liquidität mehr Schwankungen eingehen. Aktien-ETFs sind kein Parkplatz für Steuergeld.

Anlagen nach Ziel und Zeitraum planen ↗

Vermögen neben dem Unternehmen

Ihre Altersvorsorge braucht einen eigenen Platz.

Ihr Unternehmen kann später wertvoll sein – ein sicherer Verkaufserlös ist damit noch nicht garantiert. Planen Sie mit Ihren tatsächlichen Ansprüchen und Ihrem persönlichen Bedarf.

Zuerst klären

Welche Vorsorge ist bereits verpflichtend oder vorhanden?

Bestimmte Selbstständige sind rentenversicherungspflichtig. Auch Künstlersozialkasse, Versorgungswerk oder frühere Ansprüche können wichtig sein. Für Ihre Planung zählen Ihre tatsächlichen Ansprüche und Ihr persönlicher Bedarf.

Steuerlich gefördert

Rürup- / Basisrente

Interessant zu prüfen, wenn Steuerwirkung und lebenslange Rentenzahlung zu Ihrer Planung passen. Das Kapital ist gebunden. Gesamtkosten, spätere Besteuerung und Hinterbliebenenschutz gemeinsam bewerten.

Basisrente verstehen

Flexibles Vermögen

ETF- / Investmentdepot

Sparraten und Entnahmen bleiben flexibel. Sie tragen die Anlagerisiken; eine lebenslange Rentenzahlung ist nicht garantiert. Das Depot ergänzt Ihre langfristige Planung.

Investmentmöglichkeiten ansehen

Rente nach Vertrag

Private Altersvorsorge

Welche Renten- und Kapitaloptionen bietet der Vertrag? Was kosten sie? Und was passiert, wenn Sie Beiträge anpassen oder pausieren? Wir vergleichen das mit Ihren Zielen.

Private Vorsorge vergleichen

Praxistipp bei schwankendem Einkommen

Mit einer tragbaren Grundrate starten.

Nach guten Monaten zusätzlich vorsorgen, sobald Steuern und Rücklagen gedeckt sind. So passt Ihr Plan zu Ihrer Selbstständigkeit.

Meine Vorsorge planen lassen

05Nur wenn Sie selbst rechnen möchten

Ihr Geldplan. Ganz in Ihrem Tempo.

Für das Erstgespräch brauchen Sie keine fertige Rechnung. Wenn Sie möchten, prüfen Sie hier Ihren monatlichen Spielraum und Ihre Reserven.

Optional: Monatsbudget und Reserven durchgehen
Mit welchem Beispiel möchten Sie beginnen?

Die Vorgaben zeigen eine einzelne selbstständige Person ohne Mitarbeitende. Ein Unternehmen mit Team hat andere Kosten. Beide Beispiele sind frei gewählte Rechenbeispiele, keine Branchendurchschnitte.

Ein Klick ersetzt die Beispielbeträge im Geldplan und bei den Reserven. Ihre Tätigkeitsauswahl bestimmt diese Zahlen nicht.

Beispiel: solo selbstständig, ohne Mitarbeitende. Monatliche Beträge; Umsatzsteuer ist bereits separat gehalten.

1 Ihr Betrieb

2 Abgaben & eigene Absicherung

3 Ihr privates Leben

Ihr zusätzlicher Spielraum

350 €

pro Monat für weitere Rücklagen und Vorsorge

Die übrigen Ausgaben bleiben im Beispiel gleich.

Die Rechnung verteilt Ihr Geld und ermittelt keine Steuern oder Versicherungsbeiträge. Noch ungeklärte Beiträge ergänzen, bevor Sie den Spielraum fest verplanen. Einmalige Anschaffungen und saisonale Engpässe zusätzlich berücksichtigen.

Was bedeutet das für Ihren nächsten Schritt?
Wir besprechen mit Ihnen, was für Reserveaufbau und Vorsorge tragbar ist.

Beratung für Selbstständige vereinbaren

Wie weit tragen Ihre Rücklagen?

Private und betriebliche Beträge getrennt eintragen. Steuergeld und fällige Rechnungen nicht als freie Reserve mitzählen.

Für Sie & Ihre Familie

Meine private Reserve

Bereits eingeplante private Sparraten bleiben in dieser vorsichtigen Rechnung enthalten.

Für Ihr Unternehmen

Meine Betriebsreserve

06Ein Ansprechpartner. Auch im Alltag.

Sie kümmern sich um Ihr Unternehmen.
Wir behalten Ihren Schutz im Blick.

Wir können die vereinbarte Betreuung Ihrer bestehenden Versicherungen übernehmen – auch bei verschiedenen Gesellschaften. Änderungen besprechen wir mit Ihnen.

Persönlich begleitet. Digital geordnet.

Ihr Unternehmen im Kopf.
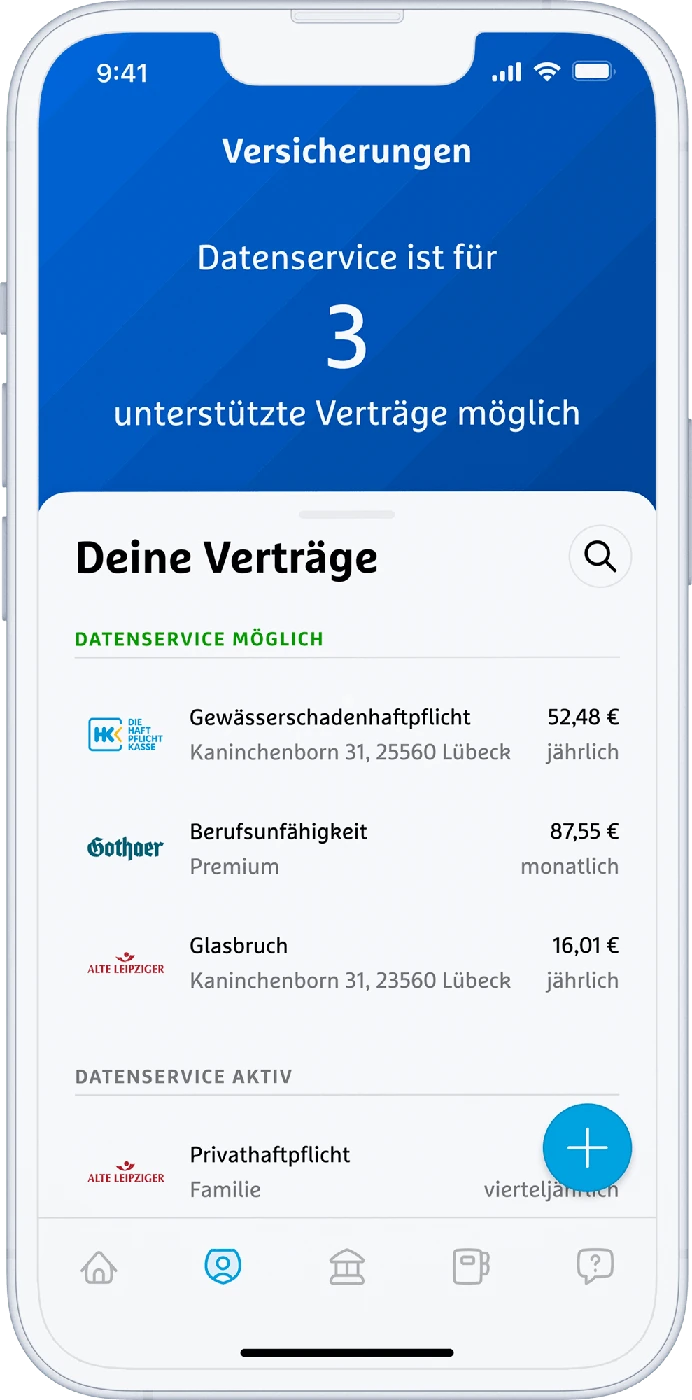
Ihre Versicherungen in simplr.

Hinterlegte Verträge, Beiträge und Unterlagen an einem Ort. Dazu Ihr albfinanz-Team für Fragen und die nächsten Schritte.

  • Verträge und Beiträge überblicken
  • Unterlagen schnell wiederfinden
  • Dokumente per Foto ergänzen
Beispielansicht des digitalen Versicherungsordners
Immer dabei. Auch in Ihrer Hosentasche.

07Ihr nächster Schritt

Ihre Fragen reichen.
Den Rest ordnen wir gemeinsam.

Im Erstgespräch klären wir Ihre Tätigkeit, bestehende Absicherung und die nächsten sinnvollen Schritte. Unterlagen und Zahlen können wir danach gezielt ergänzen.

Ihre Gesprächsvorbereitung – freiwillig

Was möchten Sie besprechen?

    Vor der Übernahme sehen Sie den vollständigen Anfragetext. Zahlen bleiben zunächst außen vor.

    1. 1
      Ihre Situation verstehen

      Wie arbeiten Sie? Was muss weiterlaufen?

    2. 2
      Bestehendes sinnvoll prüfen

      Schutz, Liquidität und Vorsorge gehören zusammen.

    3. 3
      Nachvollziehbar entscheiden

      Sie kennen die Prioritäten, Möglichkeiten und Kosten.

    Was unsere Kunden sagen

    Persönliche Erfahrungen mit der Beratung bei albfinanz.

    Google-Bewertungen werden geladen …

    Ihr nächster Schritt

    Ein guter Plan beginnt
    mit einem Gespräch.

    Für Ihr Unternehmen. Für Ihre Familie. Für Sie.

    Sie entscheiden, was mitkommt

    Ihre Themen für albfinanz.

    Prüfen Sie den Text. Auf Wunsch ergänzen Sie Ihren Geldplan. Ohne Übernahme bleibt alles auf dieser Seite.

    Beim Umschalten der Rechnerwerte wird der Text neu aufgebaut.

    Öffnet Ihr E-Mail-Programm. Dort prüfen und versenden Sie die Anfrage selbst. Hier wird nichts automatisch versendet.

    Lieber direkt einen Termin buchen ↗

    08Kurz beantwortet

    Ihre Fragen zur Beratung.

    Das Wichtigste auf einen Blick. Vertiefende Produktfragen klären wir passend zu Ihrer Tätigkeit.

    Brauche ich auch ohne Mitarbeitende eine Betriebshaftpflicht?

    Auch alleine können Sie anderen Schäden zufügen. Entscheidend ist, welche Risiken Ihre Arbeit verursacht. In beratenden oder digitalen Berufen sind auch finanzielle Schäden durch fachliche Fehler wichtig – selbst wenn dabei niemand verletzt und nichts beschädigt wird. Eine allgemeine Pflicht zur Betriebshaftpflicht für sämtliche Selbstständigen gibt es nicht.

    Bin ich im Nebenberuf über meine privaten Verträge abgesichert?

    Nicht automatisch. Berufliche Tätigkeiten sind nicht pauschal Teil einer privaten Haftpflicht. Prüfen Sie Tätigkeit, Umfang, Kundenkontakt und vertragliche Einschlüsse. Auch Kranken- und Rentenversicherungsstatus können vom Nebenberuf berührt werden.

    Sollte ich wegen der Steuerersparnis möglichst viel in Rürup einzahlen?

    Erst Liquidität, Kosten und persönliche Ziele prüfen. Eine Steuerentlastung hilft wenig, wenn Ihnen danach Geld für Steuern, Betrieb oder Alltag fehlt. Stimmen Sie eine größere Einzahlung auch mit Ihrer Steuerberatung ab.

    Kann albfinanz meine bestehenden Versicherungen mitbetreuen?

    Wir prüfen gemeinsam, welche Verträge wir im vereinbarten Betreuungsumfang übernehmen können. Ein vorhandener Vertrag muss dafür nicht automatisch ersetzt werden. Leistungen, Kosten und notwendige Änderungen sprechen wir mit Ihnen ab.

    Muss ich vor dem Erstgespräch meine Zahlen ausrechnen?

    Nein. Ihre Tätigkeit und Ihre Fragen reichen für den Einstieg. Wir klären gemeinsam, welche Unterlagen oder Zahlen wir für die weitere Beratung benötigen. Der Geldplan auf dieser Seite ist freiwillig.

    TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenAbsicherung, Vorsorge, Liquidität und Gründungsfragen verständlich eingeordnet.

    Fachlicher Stand: 12.10.2026. Die Monatsbeträge sind eigene veränderbare Beispiele, keine Branchendurchschnitte. Sechs Monate Reserve sind eine gewählte Planungsorientierung; drei/sechs/zwölf Monate werden in der verlinkten IHK-Empfehlung als Stufen beschrieben. Keine Steuerberechnung oder feste Empfehlung für jeden Betrieb. Der Geldplan rechnet lokal. Eine optionale E-Mail-Anfrage wird erst nach sichtbarer Textvorschau und bewusster Übernahme im eigenen E-Mail-Programm vorbereitet; der Besucher versendet sie dort selbst. Das Headerbild ist ein Symbolmotiv aus unserem vorhandenen Bildbestand.

    1. IHK Berlin: Versicherungen für Selbstständige ↗
    2. Versicherungsombudsmann: Umorganisation bei Selbstständigen – Fallbeispiel ↗
    3. Deutsche Rentenversicherung: Selbstständige ↗
    4. DRV: Selbstständige mit einem Auftraggeber ↗
    5. BMG: Wahltarife und Krankengeld ↗
    6. BMG: Beiträge in der GKV ↗
    7. Verbraucherzentrale: Private Krankenversicherung ↗
    8. Verbraucherzentrale: Familienversicherung ↗
    9. Verbraucherzentrale: Berufsunfähigkeit ↗
    10. GDV / Die Versicherer: Dread Disease ↗
    11. Verbraucherzentrale: Fallstricke der Basisrente ↗
    12. Verbraucherzentrale: Möglichkeiten der Altersvorsorge ↗
    13. IHK Stuttgart: Liquiditätsplanung ↗
    14. IHK Frankfurt: Liquiditätsplanung ↗
    15. Bundesagentur: Freiwillige Arbeitslosenversicherung ↗
    16. Bundesagentur: Gründungszuschuss ↗
    17. Bundesagentur: Arbeitsuche und Existenzgründung ↗
    18. DGUV: Unternehmen anmelden ↗
    19. KfW: ERP-Gründerkredit StartGeld ↗
    20. L-Bank: Startfinanzierung 80 ↗
    21. GDV: Leistungen einer Cyberversicherung ↗
    22. GDV: Neue Cyber-Musterbedingungen ↗
    23. IHK Dresden: Notfall-Handbuch ↗
    24. Verbraucherzentrale: Vorteile und Nachteile von ETFs ↗
    25. Stiftung Warentest: Geldmarkt-ETF ↗
    26. Verbraucherzentrale: Tagesgeld und Festgeld ↗
    27. IHK Bremen: Betriebliche Absicherung ↗
    28. IHK Frankfurt: Betrieblicher Versicherungsschutz ↗
    29. IHK Halle-Dessau: Finanzielles Polster anlegen ↗
    30. IHK Rheinhessen: Unternehmenskonzeption / Kapitalbedarfsplan ↗

    Ihr konkreter Versicherungsbedarf richtet sich nach Tätigkeit und Vertrag. Beiträge, Leistungen und Förderung klären wir im persönlichen Gespräch beziehungsweise mit den zuständigen Stellen.

    Slobodan Starcevic 209 Bewertungen auf ProvenExpert.com
    Ihr unabhängiger Profimakler