Ihre Kfz-Versicherung für 2027 wird teurer, obwohl Ihr Auto eine bessere Typklasse bekommt? Das muss kein Fehler sein. Die Einstufung des Modells ist nur ein Baustein des Beitrags. Deshalb kann eine günstigere Klasse gleichzeitig mit einer höheren Rechnung auftreten. Für Ihre Entscheidung zählt, welche Leistungen Sie erhalten und welches Risiko Sie selbst tragen.
Die neuen Typklassen geben jetzt einen guten Anlass, die nächste Beitragsrechnung genauer anzusehen. Ein Vergleich lohnt sich jedoch erst, wenn die Grundlagen stimmen. Wir zeigen, wie Sie die Zahlen einordnen, einen scheinbaren Preisvorteil erkennen und Ihre Kündigungsfrist richtig prüfen.
Stand: 28. Oktober 2026. Die Rechenbeispiele sind frei gewählt und keine Tarifangebote. Maßgeblich sind die Bedingungen und die Beitragsmitteilung Ihres Vertrags.
Direkt zu Ihrer Frage
Was ändern die Typklassen für 2027?
Warum kann der Beitrag trotzdem steigen?
Welche Leistungen gehören in den Vergleich?
Kfz-Versicherung 2027: Was die neuen Typklassen aussagen
Der Gesamtverband der Deutschen Versicherungswirtschaft hat am 30. September die Typklassen für 2027 veröffentlicht. In der Kfz-Haftpflicht gelten für rund 7,4 Millionen Versicherte höhere Klassen. Rund 5,1 Millionen profitieren von einer niedrigeren Einstufung. Für fast 30 Millionen beziehungsweise 71 Prozent bleibt die Klasse unverändert. Das beschreibt zunächst die Einstufung, nicht die Veränderung jeder einzelnen Rechnung. [1]
Die Statistik berücksichtigt die Schadenbilanzen der Fahrzeugmodelle aus den Jahren 2023 bis 2025. Dabei geht es sowohl um die Häufigkeit als auch um die Kosten der Schäden. Für Versicherer ist die Einstufung unverbindlich. Außerdem lässt sich aus ihr allein kein konkreter Beitragsanstieg oder Preisnachlass ableiten.
Ihr Auto und Ihr Fahrverhalten sind zwei verschiedene Ebenen
Die Typklasse betrachtet ein Fahrzeugmodell als Gruppe. Dagegen beschreibt die Schadenfreiheitsklasse, kurz SF-Klasse, den für Ihren Vertrag angerechneten Schadenverlauf. Sie können also selbst schadenfrei fahren, während die Schadenbilanz Ihres Automodells ungünstiger ausfällt. Ebenso ist der umgekehrte Fall möglich. Beide Angaben beantworten unterschiedliche Fragen.
Hinzu kommt: Haftpflicht, Teilkasko und Vollkasko besitzen getrennte Typklassen. Bei der Haftpflicht zählen Schäden, die das versicherte Fahrzeug anderen zufügt. Bei den Kaskoklassen geht es dagegen um Schäden am versicherten Fahrzeug. Deshalb kann ein Modell in einer Sparte günstiger und in einer anderen ungünstiger eingestuft sein. [2]
Praktische Konsequenz: Vergleichen Sie nicht bloß eine einzelne Zahl aus der Rechnung. Ordnen Sie jede Typklasse der richtigen Sparte zu. Notieren Sie daneben die jeweilige SF-Klasse, soweit sie dort gilt, und den zugehörigen Beitrag. Erst dann wird erkennbar, welcher Teil Ihres Schutzes sich verändert.
Bessere Typklasse und trotzdem teurer: Wie passt das zusammen?
Eine günstigere Einstufung wirkt innerhalb einer Kalkulation. Sie friert aber die übrigen Faktoren nicht ein. Beispielsweise können sich das allgemeine Tarifniveau, die Regionalklasse oder persönliche Vertragsmerkmale ändern. Auch steigende Reparaturkosten können die Kalkulation beeinflussen. Der GDV weist deshalb ausdrücklich darauf hin, dass die Typklasse den Gesamtbeitrag nicht allein bestimmt. [1]
Man kann sich das wie mehrere Regler vorstellen: Ein Regler bewegt sich nach unten, ein anderer nach oben. Entscheidend ist das gemeinsame Ergebnis. Eine bessere Typklasse ist deshalb weder ein Anspruch auf einen bestimmten Rabatt noch ein Beweis dafür, dass die neue Rechnung falsch ist.
So zerlegen Sie die Rechnung in nachvollziehbare Fragen
Was hat sich am Vertrag geändert? Prüfen Sie zunächst Fahrerkreis, Jahresfahrleistung, Nutzung und Selbstbehalte. Stimmen diese Angaben noch mit Ihrem Alltag überein? Ein Kind fährt inzwischen regelmäßig mit oder der Arbeitsweg ist kürzer geworden: Solche Änderungen gehören korrekt in den Vertrag und in jedes neue Angebot.
Was hat sich an der Einstufung geändert? Vergleichen Sie anschließend Typklassen und Schadenfreiheitsklassen mit dem Vorjahr. Achten Sie dabei auch auf einen regulierten Schaden. Denn eine Änderung nach einem Schaden ist etwas anderes als eine allgemeine Beitragsanpassung.
Was kostet derselbe Schutz jetzt? Fordern Sie bei Unklarheiten eine verständliche Aufschlüsselung an. Ein Gesamtbetrag ohne Zuordnung hilft wenig. Ebenso wenig genügt die Aussage, ein anderes Angebot sei monatlich zehn Euro günstiger. Erst identische Angaben und vergleichbare Leistungen machen daraus einen belastbaren Vergleich.
Welche Leistungen beim Kfz-Vergleich zusammengehören
Für die Kfz-Versicherung 2027 sollte der Vergleich mit Ihrem tatsächlichen Bedarf beginnen. Eine niedrigere Zahl wirkt attraktiv. Wenn dafür jedoch wichtige Leistungen entfallen, vergleichen Sie unterschiedliche Produkte. Legen Sie daher zuerst fest, welche Schäden der Vertrag abdecken soll und welche Beträge Sie selbst tragen können.
Schutzumfang vor Preisreihenfolge
Bei einem Tarifvergleich gehören unter anderem Deckungssummen, Selbstbehalte und die Regelungen zur groben Fahrlässigkeit nebeneinander. In der Kasko sind außerdem Tierkollisionen und Tierbiss-Folgeschäden mögliche Unterschiede. Entscheidend ist der konkrete Wortlaut einschließlich Ausnahmen und Grenzen. Ein ähnlich klingender Tarifname ersetzt diese Prüfung nicht. [3]
Gerade Tierkollisionen zeigen, warum Details zählen. Eine Klausel für bestimmte Wildtiere ist nicht dasselbe wie eine Regelung für Tiere aller Art. Auch eine Ausweichreaktion ohne Berührung wirft andere Fragen auf. Dazu finden Sie ein konkretes Beispiel in unserem Beitrag „Wildunfall: Wann zahlt die Kasko – auch ohne Zusammenstoß?“.
Werkstattbindung und Schadenfreiheitsrabatt prüfen
Eine Werkstattbindung kann zum persönlichen Bedarf passen. Bei einem geleasten oder finanzierten Auto sollten Sie jedoch zusätzlich die Anforderungen des Leasing- oder Finanzierungsvertrags prüfen. So vermeiden Sie, dass eine günstige Versicherung mit anderen vertraglichen Pflichten kollidiert. [4]
Beim Wechsel zählt außerdem, welchen Schadenverlauf der bisherige Versicherer tatsächlich bestätigt. Eine Sondereinstufung oder ein Rabattschutz lässt sich nicht automatisch mitnehmen. Der neue Versicherer kann deshalb anders einstufen, als Sie anhand der bisherigen Rechnung erwarten. Lassen Sie diesen Punkt vor einer Entscheidung klären.
Unsere Schlussfolgerung daraus: Ein Vergleich sollte nicht nur einen Preis ausweisen, sondern offene Voraussetzungen benennen. Eine Ersparnis unter einer noch ungeprüften SF-Annahme ist vorläufig. Das gilt ebenso für Angaben zur Fahrleistung oder zum Fahrerkreis. Günstiger wird ein Vertrag nicht dadurch besser, dass wichtige Angaben fehlen.
120 Euro weniger Beitrag: Was übernehmen Sie dafür selbst?
Ein höherer Selbstbehalt kann sinnvoll sein, wenn Sie kleinere Schäden bewusst selbst tragen möchten. Allerdings brauchen Sie dafür eine passende Rücklage. Die Beitragsersparnis und die zusätzliche Belastung im Schadenfall sind zwei unterschiedliche Größen. Unsere eigene Modellrechnung macht diesen Unterschied sichtbar.
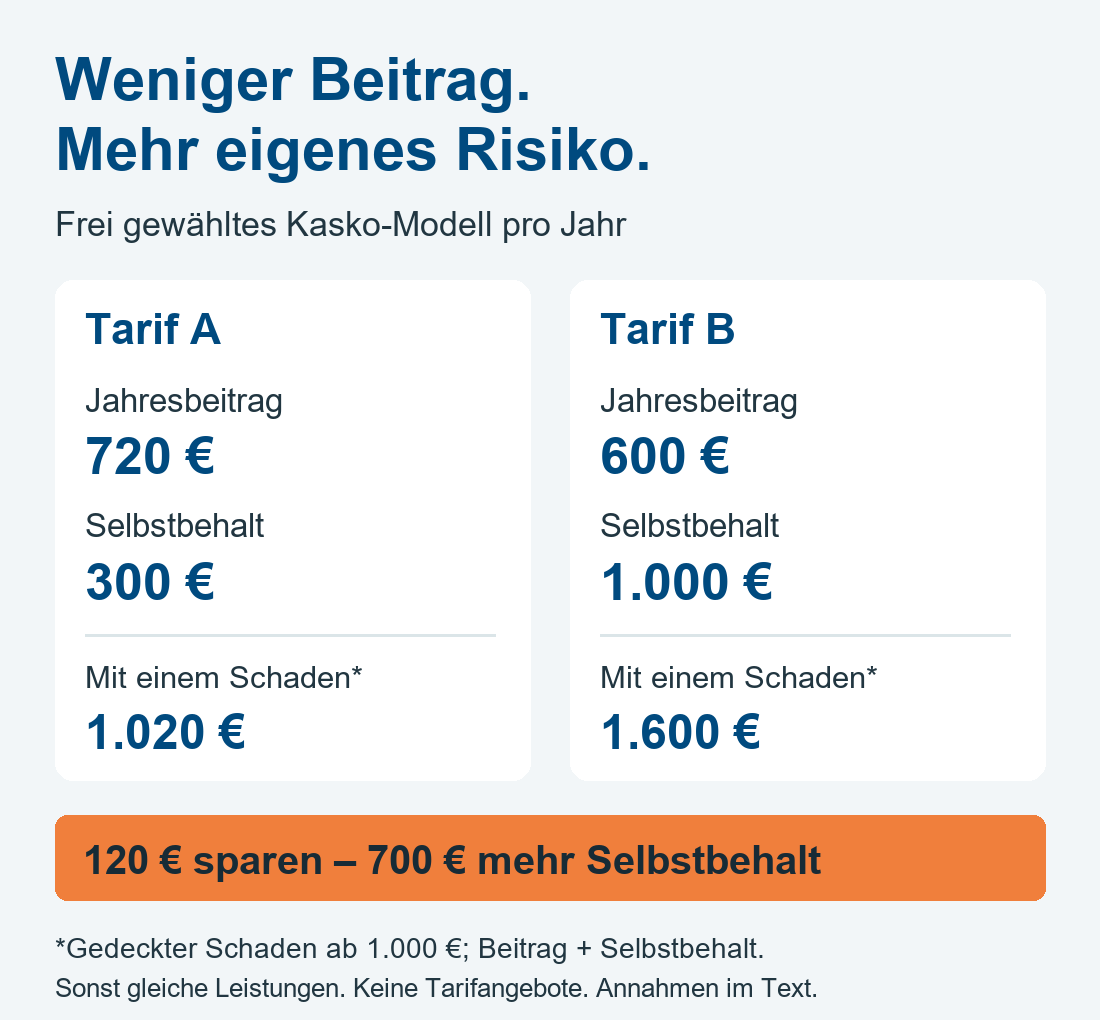
Wir vergleichen zwei frei gewählte Kasko-Tarife mit ansonsten gleichen Leistungen. Tarif A kostet jährlich 720 Euro bei 300 Euro Selbstbehalt. Tarif B kostet 600 Euro bei 1.000 Euro Selbstbehalt. Für beide unterstellen wir entweder keinen Schaden oder genau einen gedeckten Schaden von mindestens 1.000 Euro.
| Position | Tarif A | Tarif B |
|---|---|---|
| Jahresbeitrag | 720 € | 600 € |
| Selbstbehalt je Schaden | 300 € | 1.000 € |
| Ausgaben ohne Schaden | 720 € | 600 € |
| Beitrag plus Selbstbehalt bei einem Schaden* | 1.020 € | 1.600 € |
*Gedeckter Schaden von mindestens 1.000 Euro. Keine weiteren Abzüge, Folgekosten oder Auswirkungen auf künftige Beiträge berücksichtigt. Keine realen Tarifangebote. Die Tabelle lässt sich auf kleinen Bildschirmen seitlich verschieben.
Ohne Schaden sparen Sie mit Tarif B also 120 Euro. Im beschriebenen Schadenjahr zahlen Sie dagegen insgesamt 580 Euro mehr als mit Tarif A. Der zusätzliche Selbstbehalt beträgt 700 Euro. Der niedrigere Beitrag gleicht davon in diesem Jahr lediglich 120 Euro aus.
Die Rücklage entscheidet mit
Die Rechnung sagt nicht voraus, ob Sie einen Schaden haben werden. Ebenso wenig beweist sie, dass der niedrigere Selbstbehalt immer besser ist. Sie zeigt vielmehr, welche zusätzliche Belastung Sie übernehmen. Wer die 1.000 Euro kurzfristig problemlos tragen kann, entscheidet aus einer anderen Ausgangslage als jemand ohne diese Reserve.
Auch mehrere Schäden oder abweichende Schadenhöhen verändern das Ergebnis. Deshalb ist die Frage „Wie viel spare ich pro Monat?“ zu eng. Fragen Sie zusätzlich: „Welchen Betrag müsste ich im ungünstigen Fall sofort aufbringen?“ Ein passender Selbstbehalt verbindet eine tragbare laufende Zahlung mit einer tragbaren Belastung im Schadenfall.
Kfz-Versicherung kündigen: Wann gilt der 30. November?
Der 30. November ist wichtig, wenn Ihr Vertrag zum Jahresende ausläuft und eine Kündigungsfrist von einem Monat vorsieht. Dann muss die Kündigung rechtzeitig beim Versicherer eingehen. Allerdings gibt es auch Verträge mit einem anderen Versicherungsjahr. Prüfen Sie deshalb Ablaufdatum und Frist in Ihren Unterlagen. Eine pauschale November-Regel passt nicht zu jedem Vertrag. [5]
Ein Monat ist außerdem nicht dasselbe wie vier Wochen. Rechnen Sie daher mit der tatsächlich vereinbarten Frist. Bewahren Sie einen Nachweis über den Zugang auf. Klären Sie zugleich, ab wann ein neuer Vertrag verbindlich gilt, damit der gewünschte Schutz ohne ungeplante Lücke weiterläuft.
Eine Beitragserhöhung kann ein gesondertes Kündigungsrecht auslösen
§ 40 Versicherungsvertragsgesetz regelt einen bestimmten Fall: Der Versicherer erhöht aufgrund einer Anpassungsklausel den Beitrag, ohne den Schutz entsprechend zu erweitern. Dann können Sie innerhalb eines Monats nach Zugang der Mitteilung kündigen. Die Kündigung wirkt frühestens zum Zeitpunkt der Erhöhung. Der Versicherer muss auf dieses Recht hinweisen. [6]
Das bedeutet aber nicht, dass jede höhere Rechnung automatisch denselben Anspruch auslöst. Beispielsweise müssen Sie eine Anpassung wegen geänderter Vertragsdaten oder eines Schadens gesondert einordnen. Entscheidend sind der Grund der Änderung, die Mitteilung und die Bedingungen. Lassen Sie unklare Schreiben deshalb zeitnah prüfen, statt nur den Endbetrag anzusehen.
Kfz-Versicherung 2027: Mit albfinanz den passenden Schutz prüfen
Wenn Ihre nächste Rechnung Fragen aufwirft, hilft ein geordneter Vergleich. Bringen Sie dazu Ihre aktuelle Police, die neue Beitragsmitteilung und Angaben zu Fahrern und Fahrleistung mit. Außerdem sind bestehende Sonderregelungen und bei finanzierten Fahrzeugen die entsprechenden Vorgaben wichtig.
Wir betrachten bei albfinanz Beitrag und Leistungen gemeinsam. Dabei prüfen wir, wo Ihr bisheriger Schutz zu Ihrem Alltag passt, welche Lücken bestehen und welche Alternativen sinnvoll sind. Einen Selbstbehalt bewerten wir deshalb auch danach, ob Sie ihn tatsächlich tragen können. Ein Wechsel ist das mögliche Ergebnis dieser Prüfung, kein Selbstzweck.
So erhalten Sie eine nachvollziehbare Grundlage für Ihre Entscheidung. Bleibt Ihr bestehender Schutz passend, gehört auch das zur Einordnung. Zeigt sich dagegen eine sinnvolle Alternative, begleiten wir Sie bei der Auswahl und Vermittlung einer passenden Absicherung.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnung.
[1] Aktuelle Typklassen: GDV: Typklassen für die Kfz-Versicherung 2027, 30.09.2026. Zahlen zur Haftpflicht: 7,4 Millionen höher, 5,1 Millionen niedriger, fast 30 Millionen unverändert. Statistikzeitraum 2023–2025; unverbindliche Einstufung. Keine individuelle Beitragsprognose.
[2] Systematik: GDV: Typklassen kurz erklärt, aktualisiert am 30.09.2026. Getrennte Einstufung nach Sparten und Schadenbilanz des Fahrzeugmodells.
[3] Vergleich der Leistungen: GDV-Verbraucherportal: Wann ein Wechsel der Kfz-Versicherung sinnvoll ist, 28.10.2025. Beispiele für Unterschiede im Leistungsumfang; die konkreten Vertragsbedingungen bleiben maßgeblich.
[4] Werkstattbindung und SF-Einstufung: Bund der Versicherten: Informationsblatt Kfz-Versicherung (PDF), Stand 21.01.2026, insbesondere Seiten 9 und 11. Eigene Zusammenfassung einzelner Hinweise, keine Übernahme der Broschüre.
[5] Ordentliche Kündigung: GDV-Verbraucherportal: Wann kann ich meine Kfz-Versicherung kündigen?, 21.08.2024. Vertragslaufzeit und konkrete Kündigungsfrist prüfen.
[6] Beitragsanpassung: § 40 Versicherungsvertragsgesetz. Voraussetzungen und Frist der Kündigung bei einer Prämienerhöhung; keine pauschale Aussage für jede Ursache eines höheren Beitrags.
So haben wir gerechnet
Eigene frei gewählte Kasko-Beispiele, keine Angebote: Jahresbeitrag A 720 Euro, B 600 Euro; Selbstbehalt A 300 Euro, B 1.000 Euro. Beitragsdifferenz 120 Euro, zusätzlicher Selbstbehalt 700 Euro. Bei einem vollständig gedeckten Schaden ab 1.000 Euro ergeben Beitrag und Selbstbehalt A 1.020 Euro und B 1.600 Euro. Differenz 580 Euro. Sonstige Leistungen identisch; keine weiteren Abzüge oder Kosten. Künftige Beiträge, Rückstufungen und mehrere Schäden werden nicht berechnet. Keine Eintrittswahrscheinlichkeit und keine allgemeine Tarifempfehlung.
Quellen und Rechnung geprüft am 28.10.2026. Die Empfehlungen zur Vorgehensweise sind unsere fachliche Einordnung. Das Titelmotiv wurde mit KI gestaltet; die Rechengrafik beruht auf dem hier erläuterten eigenen Modell.