Die Heizung läuft auf Sparflamme, das Gästezimmer bleibt ungenutzt und der Außenwasserhahn ist längst vergessen. Genau an solchen Stellen können Frostschäden entstehen. Die Wohngebäudeversicherung kann zwar für einen geplatzten Wasseranschluss und beschädigte Gebäudeteile einstehen. Doch der Schutz hängt auch davon ab, wie Sie Ihr Haus durch die kalte Jahreszeit bringen.
Vor dem Winter lohnt deshalb ein genauer Blick auf drei Dinge: die gefährdeten Leitungen, die Nutzung des Hauses und die vereinbarten Pflichten. Besonders wichtig ist das bei längerer Abwesenheit oder einem leerstehenden Gebäude. Dabei hilft eine Erkenntnis: Ein warmer Heizkörper sagt noch wenig über das Wasserrohr an der kalten Außenwand aus.
Das erfahren Sie in diesem Beitrag
Frostschäden: Welche Versicherung ist zuständig?
Warum die Schneeflocke am Thermostat nicht genügt
Was sich bei Leerstand und Abwesenheit ändert
Welche Fehler den Versicherungsschutz gefährden
Frostschäden: Welche Versicherung ist zuständig?
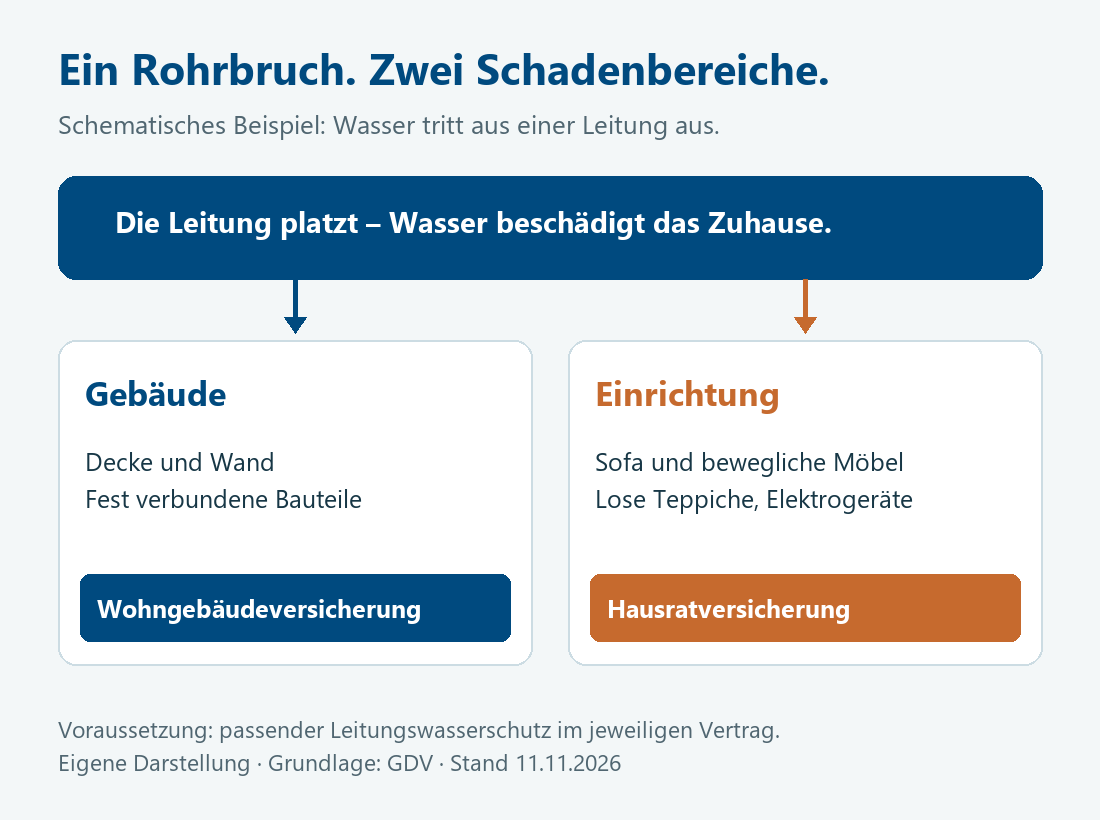
Entscheidend ist zunächst, was beschädigt wurde. Für das Gebäude und seine festen Bestandteile ist grundsätzlich die Wohngebäudeversicherung zuständig. Für bewegliche Einrichtung kommt die Hausratversicherung infrage. In beiden Verträgen muss die passende Gefahr versichert sein. Bei einem geplatzten Wasserrohr geht es um den Schutz gegen Leitungswasser und Rohrbruch.
Das lässt sich an einer einfachen Situation erklären: Eine Leitung im Obergeschoss friert ein und platzt. Später tritt Wasser aus. Es durchfeuchtet die Decke und beschädigt darunter ein Sofa. Die Reparatur der versicherten Leitung und der Gebäudeschaden gehören zur Gebäudeversicherung. Das Sofa ist dagegen Hausrat. Ein einziger Vorfall kann somit zwei Schadenmeldungen erfordern. Einordnung des GDV
Auch der Verlauf des Rohrs spielt eine Rolle. Eine Leitung im Haus ist versicherungsrechtlich nicht automatisch genauso behandelt wie ein Rohr unter der Bodenplatte oder im Garten. Prüfen Sie deshalb besonders Außenleitungen, Nebengebäude und vereinbarte Entschädigungsgrenzen. Die Verbraucherzentrale erläutert die unterschiedlichen Versicherungsbereiche; für die konkrete Deckung zählen Ihre Vertragsunterlagen.
Warum die Schneeflocke am Thermostat nicht genügt
Das kleine Eiskristall-Symbol wirkt beruhigend. Es bedeutet aber keinen umfassenden Frostschutz für das Haus. Die Einstellung schützt in erster Linie den Heizkörper. Weiter entfernte Wasserleitungen können trotzdem auskühlen. Darauf weist der GDV ausdrücklich hin.
Denken Sie beispielsweise an ein Gäste-WC: Der Heizkörper sitzt an der Innenwand, eine Wasserleitung verläuft jedoch an der Außenwand. Während es am Thermostat noch warm genug ist, kann es am Rohr deutlich kälter sein. Genau deshalb sollten Sie nicht nur die Stellung des Ventils betrachten. Wichtig ist, ob die Wärme auch die gefährdeten Bereiche erreicht.
Gehen Sie den Leitungsweg gedanklich ab
Wo führt Wasser durch selten genutzte Räume? Gibt es Leitungen in einer Garage, einem Anbau oder neben einem undichten Kellerfenster? Solche Fragen bringen mehr als ein kurzer Blick auf die zentrale Heizungsanzeige. Beheizen Sie auch wenig genutzte Bereiche ausreichend und kontrollieren Sie, ob die Anlage tatsächlich funktioniert. Der Bund der Versicherten erinnert daran, dass dies auch während einer Abwesenheit gilt.
Eine bestimmte Thermostatstufe ist dabei kein verlässlicher Nachweis für jede Leitung. Gebäude, Dämmung und Leitungsführung unterscheiden sich. Wenn Sie einen Bereich nicht sicher einschätzen können, lassen Sie die Installation von einem Fachbetrieb prüfen. Dieser kann auch klären, welche Leitungen sich fachgerecht außer Betrieb nehmen lassen.
Außenwasser: Absperren allein lässt Restwasser zurück
Bei frostgefährdeten Außenleitungen gehören Absperren und vollständiges Entleeren zusammen. Im abgesperrten Rohr kann sonst weiterhin Wasser stehen und gefrieren. Lassen Sie sich daher den richtigen Ablauf für Ihre Installation zeigen. Auch eine Rohrdämmung ersetzt keine ausreichende Wärme oder fachgerechte Entleerung bei längerem Frost. Hinweise zur Frostvorsorge
Leerstand ist mehr als ein längerer Urlaub
Nach einem Auszug, einer Erbschaft oder vor dem Verkauf steht ein Haus manchmal über Wochen leer. Dann verändert sich nicht nur der Heizbedarf. Es fällt auch die tägliche Anwesenheit weg: Niemand bemerkt sofort, dass die Heizung ausgefallen ist oder Wasser austritt.
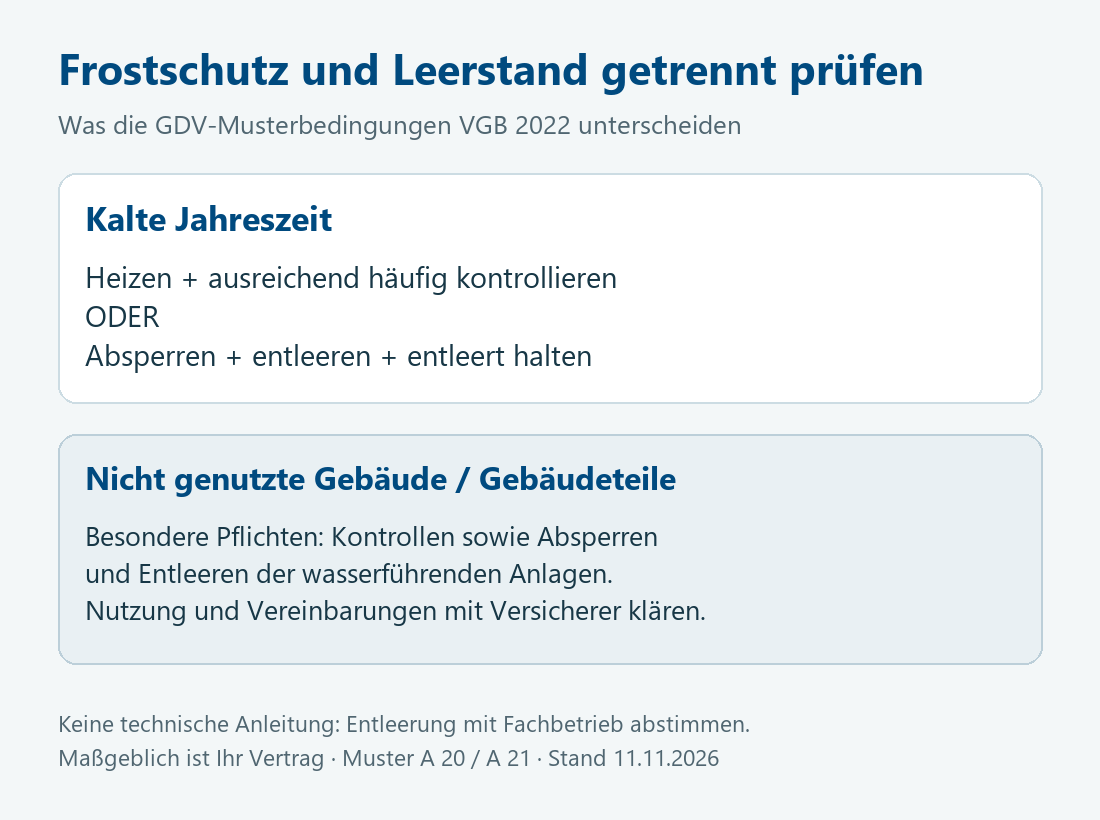
Besonders wichtig ist deshalb die Unterscheidung zwischen einer Abwesenheit im weiterhin genutzten Zuhause und einem nicht mehr genutzten Gebäude. Die GDV-Musterbedingungen VGB 2022 enthalten hierfür unterschiedliche Vorgaben. Für die kalte Jahreszeit sehen sie Heizen samt Kontrollen oder alternativ Absperren und Entleeren vor. Für nicht genutzte Gebäude beziehungsweise Gebäudeteile verlangen sie zusätzlich zur Kontrolle das Absperren und Entleeren der wasserführenden Anlagen. Musterregelung A 20
Die Musterbedingungen sind kein Ersatz für Ihren Vertrag. Klären Sie bei Leerstand ausdrücklich, welche Anforderungen Ihr Versicherer stellt und ob eine abweichende Vereinbarung nötig ist. Lassen Sie Heizungsanlagen dabei nicht eigenmächtig leeren. Die technisch passende Lösung gehört in die Hände eines Fachbetriebs.
Die Nutzungsänderung frühzeitig melden
Wird ein Gebäude oder sein überwiegender Teil nicht mehr genutzt, kann eine anzeigepflichtige Gefahrerhöhung vorliegen. Das nennen auch die GDV-Musterbedingungen. Warten Sie deshalb nicht bis zum ersten Schaden. Informieren Sie den Versicherer über Beginn, voraussichtliche Dauer und geplante Betreuung. Die gesetzliche Grundlage bildet § 23 VVG.
Eine hilfreiche Nachricht beschreibt die tatsächliche Situation: Das Haus ist seit dem Auszug unbewohnt, die Heizung bleibt in Betrieb und eine benannte Person hat Zugang. Ergänzen Sie die geplanten Kontrollen und fragen Sie nach den Anforderungen an die Wasserleitungen. Eine bloße Aussage wie „Es schaut gelegentlich jemand vorbei“ lässt dagegen wichtige Fragen offen.
Vereinbaren Sie außerdem, wer bei einem Heizungsausfall handeln kann. Ein Kontrollbesuch hilft wenig, wenn niemand den Schlüssel hat oder einen Fachbetrieb erreichen kann. Halten Sie Kontrollen und Auffälligkeiten kurz fest. So lässt sich später nachvollziehen, was vor Ort tatsächlich geprüft wurde.
Wann können Frostschäden zum Streit mit der Versicherung führen?
Versicherungsverträge enthalten sogenannte Obliegenheiten. Das sind vereinbarte Verhaltenspflichten, etwa zur Frostvorsorge. Wer sie grob fahrlässig verletzt, riskiert eine Kürzung der Entschädigung. Bei vorsätzlicher Verletzung kann die Leistung ganz entfallen. Allerdings führt nicht jeder Fehler automatisch zum Verlust des Schutzes.
Nach § 28 VVG kommt es unter anderem auf das Verschulden und den Zusammenhang mit dem Schaden an. War die Pflichtverletzung weder für den Schaden noch für dessen Feststellung oder den Leistungsumfang ursächlich, bleibt der Versicherer grundsätzlich leistungspflichtig. Für arglistige Verletzungen gilt diese Ausnahme nicht. Eine pauschale Aussage „Heizung aus, Versicherung zahlt nie“ wäre deshalb genauso falsch wie ein uneingeschränktes Zahlungsversprechen.
Für die Vorbereitung ist die praktische Frage einfacher: Was verlangt Ihr Vertrag konkret, und wer setzt es um? Lesen Sie dazu die Abschnitte über Sicherheitsvorschriften, nicht genutzte Gebäudeteile und Gefahrerhöhungen. Ein niedriger Jahresbeitrag beantwortet diese Fragen nicht.
Eine Leitung ist eingefroren: Was jetzt wichtig ist
Kommt trotz geöffnetem Hahn kein Wasser, kann eine eingefrorene Leitung die Ursache sein. Versuchen Sie nicht, das Rohr mit einem Brenner oder einer anderen offenen Flamme aufzutauen. Auch eine Heißluftpistole ist dafür ungeeignet. Beauftragen Sie einen Fachbetrieb. Ein zunächst unauffälliges Rohr kann beim Auftauen Wasser verlieren. Sicherheitshinweise des GDV
Ist bereits Wasser ausgetreten, stoppen Sie die Zufuhr, sofern das gefahrlos möglich ist. Halten Sie sich von Wasser in der Nähe elektrischer Anlagen fern. Lassen Sie gefährdete Bereiche durch Fachleute sichern. Menschen zu schützen geht vor dem Versuch, Gegenstände zu retten.
Fotografieren Sie anschließend den Schaden und melden Sie ihn unverzüglich dem Versicherer. Beschreiben Sie, wann Sie ihn entdeckt haben und welche Sofortmaßnahmen bereits erfolgt sind. Bewahren Sie Belege auf und stimmen Sie die weitere Reparatur ab. Notwendige Maßnahmen zur Begrenzung des Schadens sollten nicht auf eine gewöhnliche Büroantwort warten. § 82 VVG verpflichtet zur möglichen Schadenminderung.
Bei der Meldung hilft eine klare Trennung: Wo ist Wasser ausgetreten? Welche Gebäudeteile sind betroffen? Welche beweglichen Sachen wurden beschädigt? Diese Angaben erleichtern die Zuordnung, besonders wenn Gebäude und Hausrat bei verschiedenen Gesellschaften versichert sind.
Frostschäden vermeiden und den Versicherungsschutz passend prüfen
Ein sinnvoller Wintercheck verbindet die tatsächliche Nutzung Ihres Hauses mit dem vorhandenen Vertrag. Legen Sie dafür den Versicherungsschein, die Bedingungen und Angaben zu ungenutzten Bereichen bereit. Auch bekannte Außenleitungen oder ein geplanter Leerstand gehören auf den Tisch. So lässt sich gezielt prüfen, statt nur Beiträge gegenüberzustellen.
Bei albfinanz unterstützen wir Sie dabei, Ihre Wohngebäudeversicherung und den ergänzenden Hausratschutz einzuordnen. Wir prüfen mit Ihnen die vereinbarten Leistungen, mögliche Lücken und die Fragen, die mit dem Versicherer zu klären sind. Dabei betrachten wir auch, ob die Absicherung noch zur heutigen Nutzung Ihrer Immobilie passt.
Wenn bereits ein Schaden eingetreten ist, begleiten wir Sie bei der Schadenmeldung und der Abstimmung mit dem Versicherer. Die technische Prüfung der Leitungen übernimmt der Fachbetrieb. So haben Sie für die Versicherung und für die Installation jeweils den richtigen Ansprechpartner – persönlich in der Region und digital in ganz Deutschland.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & fachliche GrundlagenFrostvorsorge, Versicherungsschutz und Pflichten verständlich einordnen
Frostvorsorge und Schadenfall: GDV: Hinweise zu geplatzten Wasserleitungen, 06.01.2026.
Thermostat und gefährdete Bereiche: GDV-Verbraucherportal: Wasserschäden bei Frost vermeiden, 07.01.2026.
Heizen und Abwesenheit: Bund der Versicherten: Wasserrohrbruch bei Frost, 20.01.2026.
Versicherungsumfang: Verbraucherzentrale: Wohngebäudeversicherung, Stand 10.08.2026.
Vertragliche Einordnung: GDV-Musterbedingungen VGB 2022, Wohnflächenmodell (PDF), insbesondere A 4, A 20 und A 21. Unverbindliches Muster; keine Aussage, dass diese Fassung im konkreten Vertrag vereinbart ist.
Geändertes Risiko: § 23 VVG: Gefahrerhöhung.
Vertragliche Pflichten: § 28 VVG: Obliegenheitsverletzung, besonders Absätze 2 und 3.
Verhalten im Schadenfall: § 82 VVG: Abwendung und Minderung des Schadens.
Redaktion und Quellenabruf: 11.11.2026. Beispiele und Grafiken: eigene schematische Erläuterungen von albfinanz. Titelbild: KI-gestaltete Illustration.