Eine PKV-Beitragserhöhung ist ein guter Anlass, den Vertrag zu prüfen. Ein niedrigerer Monatsbeitrag allein macht einen anderen Tarif aber noch nicht besser. Entscheidend sind die Leistungen, Ihr eigener Kostenanteil und die Frage, welche Änderungen später noch möglich sind. Gerade vor dem Jahreswechsel lohnt sich deshalb ein Vergleich mit klarem Blick auf den gesamten Schutz.
Der aktuelle Anlass: Nach Angaben des PKV-Verbands sollen zum 1. Januar 2027 rund 53 Prozent der Privatversicherten höhere Beiträge zahlen. Für die Betroffenen erwartet der Verband im Durchschnitt 13,4 Prozent mehr. Diese vorläufige Branchenangabe beschreibt weder jeden Vertrag noch spätere Anpassungen im Jahresverlauf. Maßgeblich bleibt Ihr persönliches Schreiben. Zur Einordnung der Zahlen.
Direkt zu Ihrer Frage
Was sollte ich im Beitragsbrief prüfen?
Was bringt ein Tarifwechsel beim bisherigen Versicherer?
Wann täuscht die Ersparnis beim Selbstbehalt?
PKV-Beitragserhöhung 2027: Erst den Brief richtig lesen
Vergleichen Sie zunächst die einzelnen Tarifbausteine. Steigt die Krankenversicherung, die Pflegepflichtversicherung oder ein anderer Bestandteil? Prüfen Sie außerdem, ob sich der Selbstbehalt verändert. So erkennen Sie, woher die höhere Gesamtsumme kommt. Eine Prozentzahl aus der Berichterstattung ersetzt diese Aufteilung nicht.
Dass Sie zuletzt kaum Rechnungen eingereicht haben, schützt nicht vor einer Anpassung. Denn die Entwicklung im versicherten Kollektiv zählt, nicht allein Ihre persönliche Nutzung. Der PKV-Verband nennt steigende medizinische Ausgaben als wesentlichen Hintergrund. Daraus lässt sich allerdings keine feste Erhöhung für Ihren Tarif ableiten.
Für eine Anpassung gelten gesetzliche Voraussetzungen und eine Prüfung durch einen unabhängigen Treuhänder. Nach § 203 VVG wird sie zu Beginn des zweiten Monats nach der Mitteilung samt maßgeblichen Gründen wirksam. Ein im November zugegangenes Schreiben kann damit eine Anpassung ab Januar ankündigen. Notieren Sie deshalb Zugang und Wirksamkeitsdatum. Ob ein konkretes Schreiben rechtlich genügt, lässt sich daraus allein nicht beurteilen. Gesetzliche Grundlage.
Beim bisherigen Versicherer beginnen
Ein interner Tarifwechsel kann eine Möglichkeit sein. Nach § 204 VVG können Versicherte einen Wechsel in andere Tarife mit gleichartigem Versicherungsschutz verlangen. Dabei werden erworbene Rechte und Alterungsrückstellungen angerechnet. Verlangen Sie deshalb eine nachvollziehbare Gegenüberstellung geeigneter Alternativen. Der günstigste Vorschlag verdient dieselbe sorgfältige Prüfung wie der bisherige Vertrag. Zum Tarifwechselrecht.
Wichtig ist der Unterschied zwischen gleichartigem Schutz und identischen Leistungen. Ein anderer Tarif kann einzelne Bereiche anders regeln. Lassen Sie sich daher Mehrleistungen und Einschränkungen schriftlich gegenüberstellen. Nur den Beitrag und den Tarifnamen nebeneinanderzulegen, reicht für eine Entscheidung nicht aus.
Prüfen Sie die Leistungen an konkreten Fragen: Wie sind Hilfsmittel, Psychotherapie und Zahnersatz geregelt? Welche Grenzen gelten bei Heilmitteln und ärztlichen Honoraren? Bleibt ein benötigtes Krankentagegeld passend abgesichert? Fragen Sie außerdem nach Selbstbehalten, Erstattungsgrenzen und möglichen Ausschlüssen. Entscheidend sind die jeweiligen Bedingungen und Ihr Bedarf.
Für zusätzliche oder umfassendere Leistungen kann eine Risikoprüfung erforderlich sein. Daraus können Zuschläge oder Einschränkungen für diese Mehrleistungen entstehen. Auch ein später wieder niedrigerer Selbstbehalt kann als Mehrleistung gelten. Ein heute günstigerer Vertrag ist deshalb nicht automatisch ein beliebig umkehrbarer Schritt. Hinweise zu Mehrleistungen und Gesundheitsprüfung.
Weniger Beitrag heißt nicht immer weniger eigene Kosten
Ein höherer Selbstbehalt kann den Beitrag senken. Dafür bezahlen Sie im Leistungsfall einen größeren Teil selbst. Bei Angestellten kommt ein weiterer Punkt hinzu: Sinkt der Beitrag, kann auch der Arbeitgeberzuschuss sinken. Am Selbstbehalt beteiligt sich der Arbeitgeber dagegen nicht. Deshalb sollten Sie mit Ihrer eigenen Entlastung rechnen, nicht nur mit der Beitragsdifferenz.
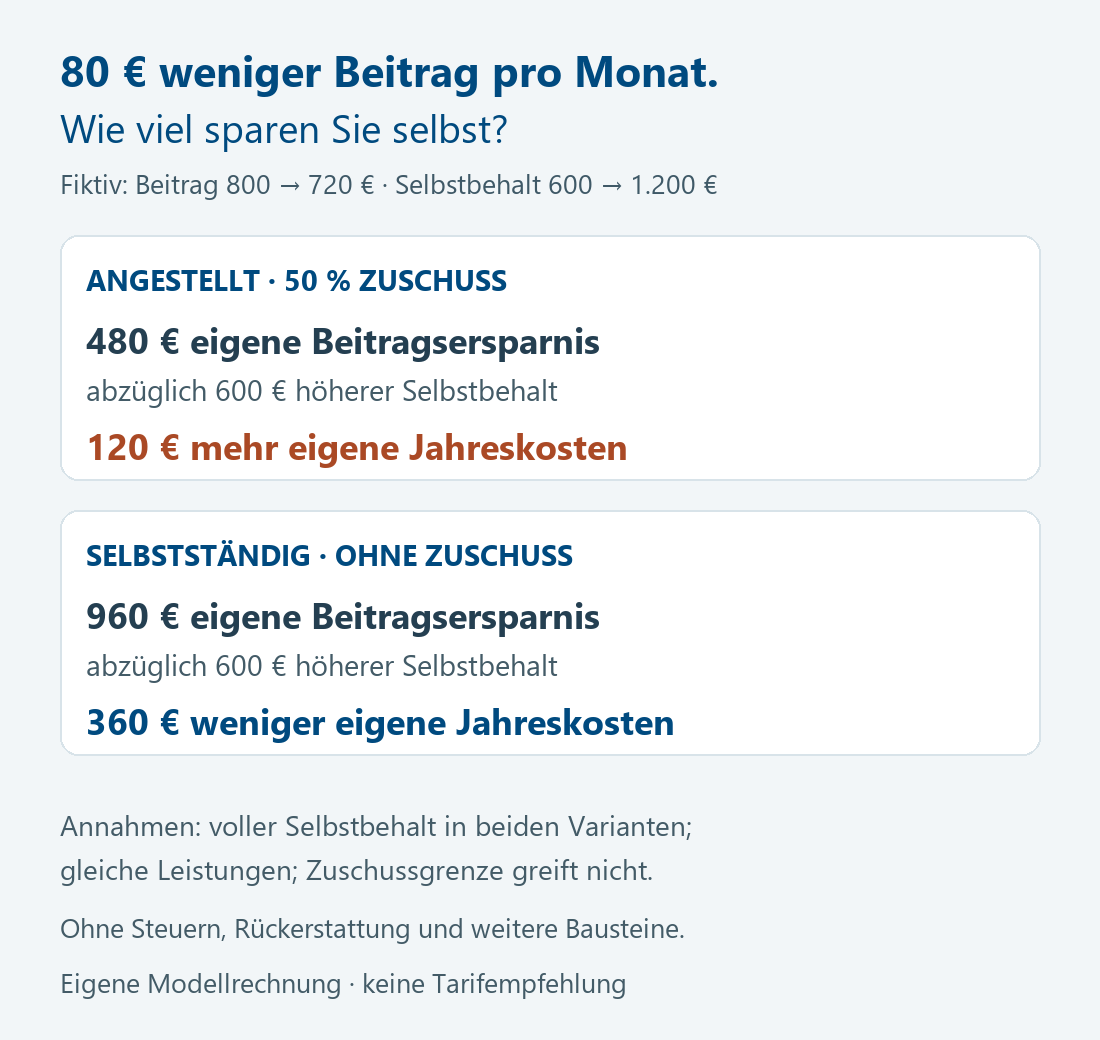
Eine fiktive Vergleichsrechnung: Zwei Varianten unterscheiden sich hier ausschließlich bei Beitrag und jährlichem Selbstbehalt. Variante A kostet monatlich 800 Euro bei 600 Euro Selbstbehalt. Variante B kostet 720 Euro bei 1.200 Euro Selbstbehalt. Die Ersparnis beim Gesamtbeitrag beträgt also 80 Euro monatlich beziehungsweise 960 Euro jährlich.
Für den angestellten Modellkunden übernimmt der Arbeitgeber in beiden Varianten genau die Hälfte des Beitrags. Die Zuschussgrenze greift in diesem Beispiel nicht. Der eigene Monatsanteil sinkt daher von 400 auf 360 Euro. Das spart dem Arbeitnehmer zunächst 480 Euro im Jahr. Dem steht jedoch ein um 600 Euro höherer möglicher Selbstbehalt gegenüber.
Was bleibt bei ausgeschöpftem Selbstbehalt?
Für den Arbeitnehmer kostet Variante A dann 5.400 Euro im Jahr: 12 × 400 Euro eigener Beitrag plus 600 Euro Selbstbehalt. Variante B kommt auf 5.520 Euro: 12 × 360 Euro plus 1.200 Euro. Trotz kleinerem Monatsbeitrag liegt die eigene Belastung somit 120 Euro höher.
Für einen Selbstständigen ohne Zuschuss fällt dieselbe Rechnung anders aus. Variante A kostet 10.200 Euro, Variante B 9.840 Euro im Jahr. Hier bleiben unter denselben Annahmen 360 Euro Ersparnis. Ohne Rechnungen, die den Selbstbehalt belasten, läge die Entlastung dagegen bei 960 Euro beziehungsweise beim Arbeitnehmer bei 480 Euro.
Die Rechnung ist kein Tarifangebot und keine Prognose Ihrer Gesundheitskosten. Sie isoliert lediglich den Effekt des Zuschusses. Steuern, Beitragsrückerstattungen, Pflegeversicherung und weitere Bausteine fehlen. Ebenso können tatsächliche Zuschüsse und Selbstbehaltsregeln abweichen. Nicht erstattungsfähige Leistungen können zusätzliche Kosten verursachen. Vergleichen Sie deshalb auch ein Jahr mit vielen Behandlungen und Ihre verfügbare Reserve.
Eine praktische Frage lautet: Könnten Sie den höheren Selbstbehalt auch dann tragen, wenn gleichzeitig eine größere private Ausgabe ansteht? Falls das schwierig wäre, sollte die niedrigere Monatsrate nicht den Ausschlag geben. Beitrag, Rücklagen und Leistungsumfang gehören in dieselbe Betrachtung.
Nicht vorschnell den Versicherer wechseln
Ein Wechsel zu einem anderen Unternehmen ist etwas anderes als ein interner Tarifwechsel. Nach Informationen des Bundesgesundheitsministeriums lässt sich die Alterungsrückstellung dabei nicht beliebig vollständig mitnehmen. Bei Verträgen ab 2009 ist grundsätzlich nur der dem Basistarif entsprechende Teil übertragbar. Auch eine neue Gesundheitsprüfung und das dann erreichte Eintrittsalter können den neuen Vertrag beeinflussen. Zum Unternehmenswechsel.
Bei einer Beitragserhöhung nach einer Anpassungsklausel eröffnet § 205 Absatz 4 VVG ein besonderes Kündigungsrecht. Die Frist beträgt zwei Monate ab Zugang der Änderungsmitteilung; die Kündigung wirkt zum vorgesehenen Anpassungstermin. Eine substitutive Vollversicherung darf beim Wechsel jedoch keine Versicherungslücke hinterlassen. Der erforderliche Anschlussvertrag und sein fristgerechter Nachweis gehören deshalb zwingend zur Prüfung. Rechtsgrundlage und Nachweispflicht.
Nutzen Sie die Frist also als Anlass zur geordneten Klärung. Eine Anfrage nach einem internen Tarifwechsel ist noch keine Kündigung und verlängert keine Kündigungsfrist. Vor einer Entscheidung sollten Annahme, Leistungen, Kosten und Beginn des neuen Schutzes eindeutig feststehen.
Mit diesen Unterlagen wird das Gespräch konkret
Beitragsbrief und bisherige Police: Halten Sie das neue Schreiben, den bisherigen Beitrag und die Namen aller Tarifbausteine bereit. Ergänzen Sie das Zugangsdatum und den geplanten Beginn der Änderung. So lässt sich zuerst klären, was sich tatsächlich verändert.
Leistungen und eigener Anteil: Notieren Sie Ihren aktuellen Selbstbehalt und wichtige Leistungswünsche. Für Angestellte hilft außerdem der tatsächliche Arbeitgeberzuschuss. Bei Selbstständigen steht dagegen besonders die dauerhaft tragbare eigene Belastung im Mittelpunkt.
Alternativen mit klaren Unterschieden: Bitten Sie um eine schriftliche Gegenüberstellung der Tarifbedingungen. Markieren Sie anschließend offene Punkte, statt nur die niedrigste Zahl auszuwählen. Gesundheitsangaben sollten Sie ausschließlich über einen dafür abgestimmten sicheren Weg übermitteln.
Die PKV prüfen, ohne wichtige Leistungen aus dem Blick zu verlieren
Wenn Ihre private Krankenversicherung teurer wird, lohnt sich eine strukturierte Bestandsaufnahme. Gemeinsam lässt sich prüfen, welche Leistungen zu Ihrer Situation passen und wo eine Änderung Lücken schaffen könnte. Eine Beitragsersparnis ist dabei ein mögliches Ergebnis, kein Versprechen.
Bei albfinanz betrachten wir Ihren Krankenversicherungsschutz im Zusammenhang mit Ihrem Bedarf und Ihrem Budget. Bringen Sie Ihr Anpassungsschreiben und die vorhandenen Tarifunterlagen mit. Dann können wir die nächsten sinnvollen Prüfschritte besprechen. Mehr zu unserem Ansatz finden Sie auf der Seite Krankenversicherung und persönliche Beratung.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseDatenstand, Tarifwechsel und Annahmen der Modellrechnung
Quellen und Stand
Aktueller Anlass: PKV-Verband: Warum 2027 die Beiträge steigen. Abgerufen am 04.11.2026. Vorläufige Angaben zu Anpassungen am 01.01.2027: rund 53 Prozent betroffen, für diese im Schnitt voraussichtlich 13,4 Prozent. Unterjährige Anpassungen fehlen. Der Verband vertritt die Versicherungsunternehmen; die Zahlen sind keine individuelle Beitragsprognose. Ebenfalls Hinweise zu Kostenentwicklung und Selbstbehalt.
Beitragsanpassung: § 203 VVG, insbesondere Voraussetzungen und Wirksamkeit nach Absatz 5.
Tarifwechsel und Kündigung: Versicherungsvertragsgesetz, §§ 204 und 205. Insbesondere § 204 Absatz 1 sowie § 205 Absätze 4 und 6. Beim Unternehmenswechsel ist der lückenlose Anschluss grundsätzlich innerhalb von zwei Monaten nach der Kündigungserklärung nachzuweisen; liegt der Kündigungstermin später, gilt die gesetzliche Sonderregel bis zu diesem Termin. Keine Prüfung der Wirksamkeit eines individuellen Anpassungsschreibens.
Leistungsunterschiede: Tarifwechsel-Leitlinien des PKV-Verbands, insbesondere Mehrleistungen und Verringerung des Selbstbehalts. Freiwillige Servicezusagen gelten für teilnehmende Unternehmen; das gesetzliche Tarifwechselrecht ist davon zu unterscheiden.
Systematik und Rückstellungen: Bundesgesundheitsministerium: Private Krankenversicherung. Redaktion und Abrufstand aller Quellen: 04.11.2026.
Eigene Modellrechnung
Fiktive Tarife mit gleichen Leistungen außer Selbstbehalt: A 800 Euro monatlich und 600 Euro jährlich, B 720 Euro und 1.200 Euro. Angestellter: Zuschuss genau 50 Prozent, Höchstgrenze nicht erreicht. Eigene Jahreskosten bei vollem Selbstbehalt: A 12 × 400 + 600 = 5.400 Euro; B 12 × 360 + 1.200 = 5.520 Euro. Ohne Zuschuss: A 12 × 800 + 600 = 10.200 Euro; B 12 × 720 + 1.200 = 9.840 Euro. Ohne belastende Rechnungen entfällt jeweils der Selbstbehalt.
Keine realen Tarifangebote, keine Gesundheitskostenprognose. Ohne Steuern, Rückerstattungen, Pflegeversicherung, weitere Bausteine und nicht erstattungsfähige Leistungen. Vereinfachter voller Jahreszeitraum; tatsächliche Tarifbedingungen und Zuschüsse individuell prüfen. Grafik und Rechenbeispiel: albfinanz. Titelbild: KI-gestaltete Illustration.