Für Unternehmen, Selbstständige und Praxen
Elektronikversicherung:
Computer, Geräte und digitale Arbeitsmittel absichern.
Wenn Computer, Kameras oder medizinische Geräte beschädigt werden, kann Ihre Arbeit ins Stocken geraten. Eine Elektronikversicherung übernimmt im vereinbarten Umfang Reparatur- oder Ersatzkosten – auch bei passenden Risiken wie Bedienfehlern, Sturz oder Flüssigkeitsschäden.
Wir vergleichen Geräteschutz, mobile Einsätze, Datenleistungen und Beiträge. Ihren vorhandenen Inhaltsschutz beziehen wir ein. Persönlich in Reutlingen und digital in ganz Deutschland.
- Geräte und Einsatzorte passend absichern
- Daten und Ersatzlösungen mitdenken
- Im Schadenfall persönlich begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihren Betrieb und Ihr Anliegen.
Ein Gerät wird beschädigt.
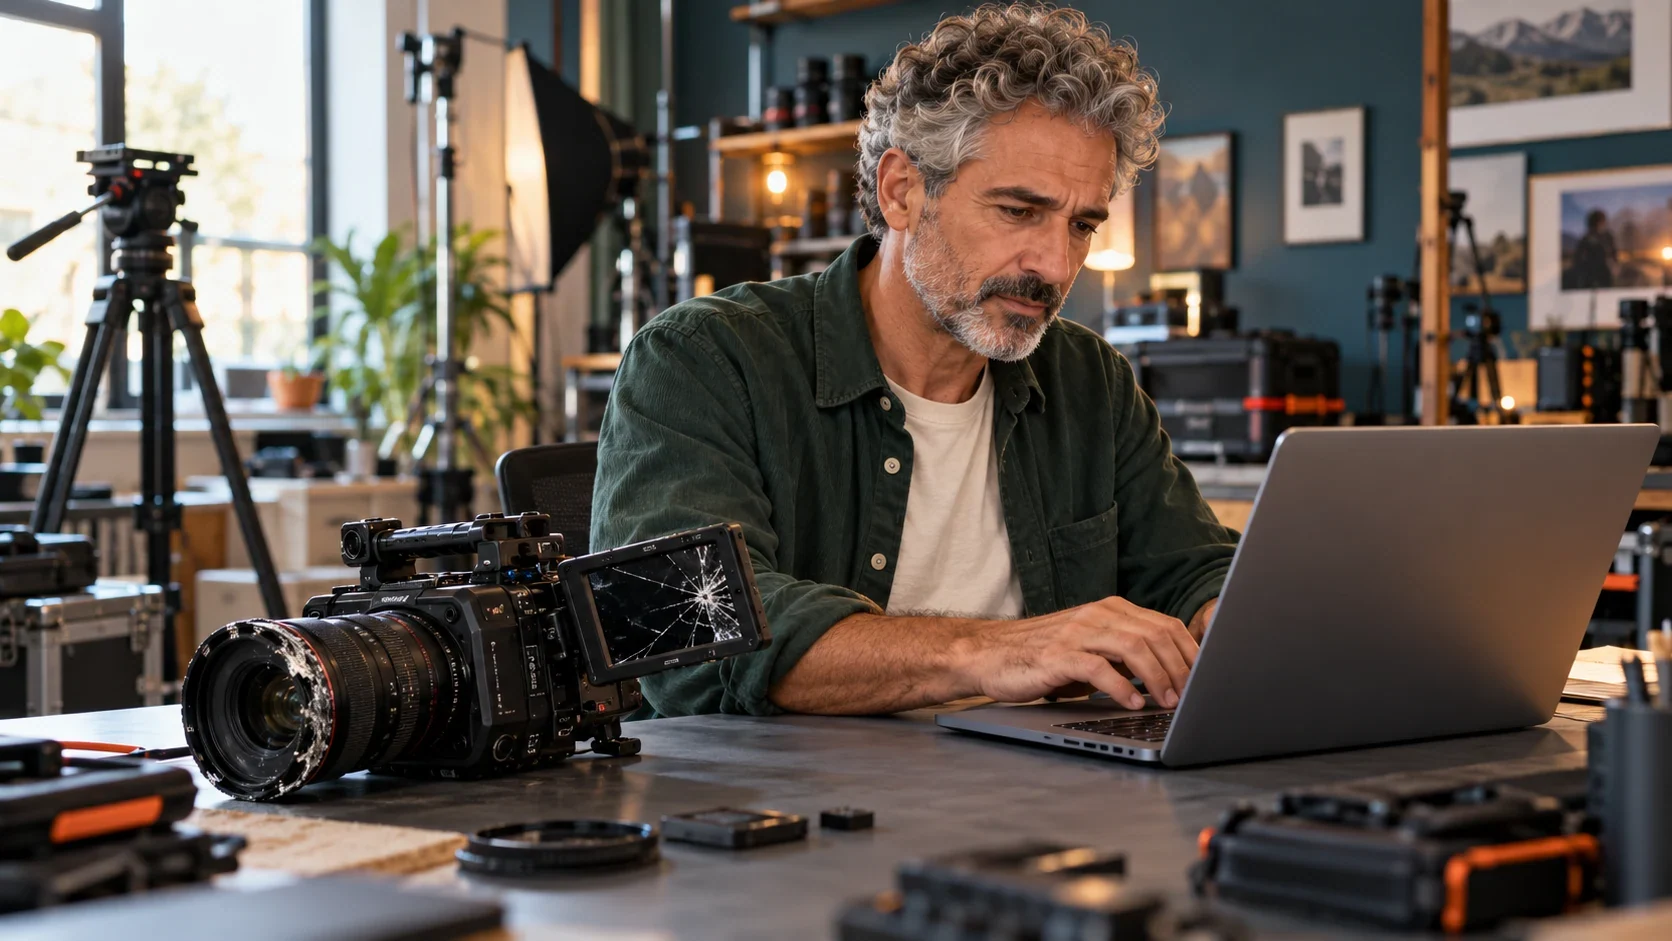
Zum Beispiel fällt eine versicherte Kamera beim Umbau im Studio zu Boden.
Der Versicherungsschutz wird geprüft.
Gerät, Ursache, Einsatzort und Vertragsumfang werden abgeglichen.
Reparatur oder Ersatz wird geklärt.
Der Versicherer prüft Kosten, Nachweise und mögliche Selbstbehalte.
Passende Zusatzleistungen helfen weiter.
Datenwiederherstellung oder Mietgeräte benötigen vereinbarten Schutz.
01 Wenn Technik plötzlich ausfällt
Wann ist eine Elektronikversicherung für Unternehmen sinnvoll?
Ein umgestoßenes Stativ, Flüssigkeit im Rechner oder ein beschädigtes Diagnosegerät: Schon ein einzelner Elektronikschaden kann Aufträge verzögern und hohe Reparaturkosten verursachen. Entscheidend ist, welche Geräte, Einsatzorte und Schadenursachen Ihr Vertrag tatsächlich erfasst.
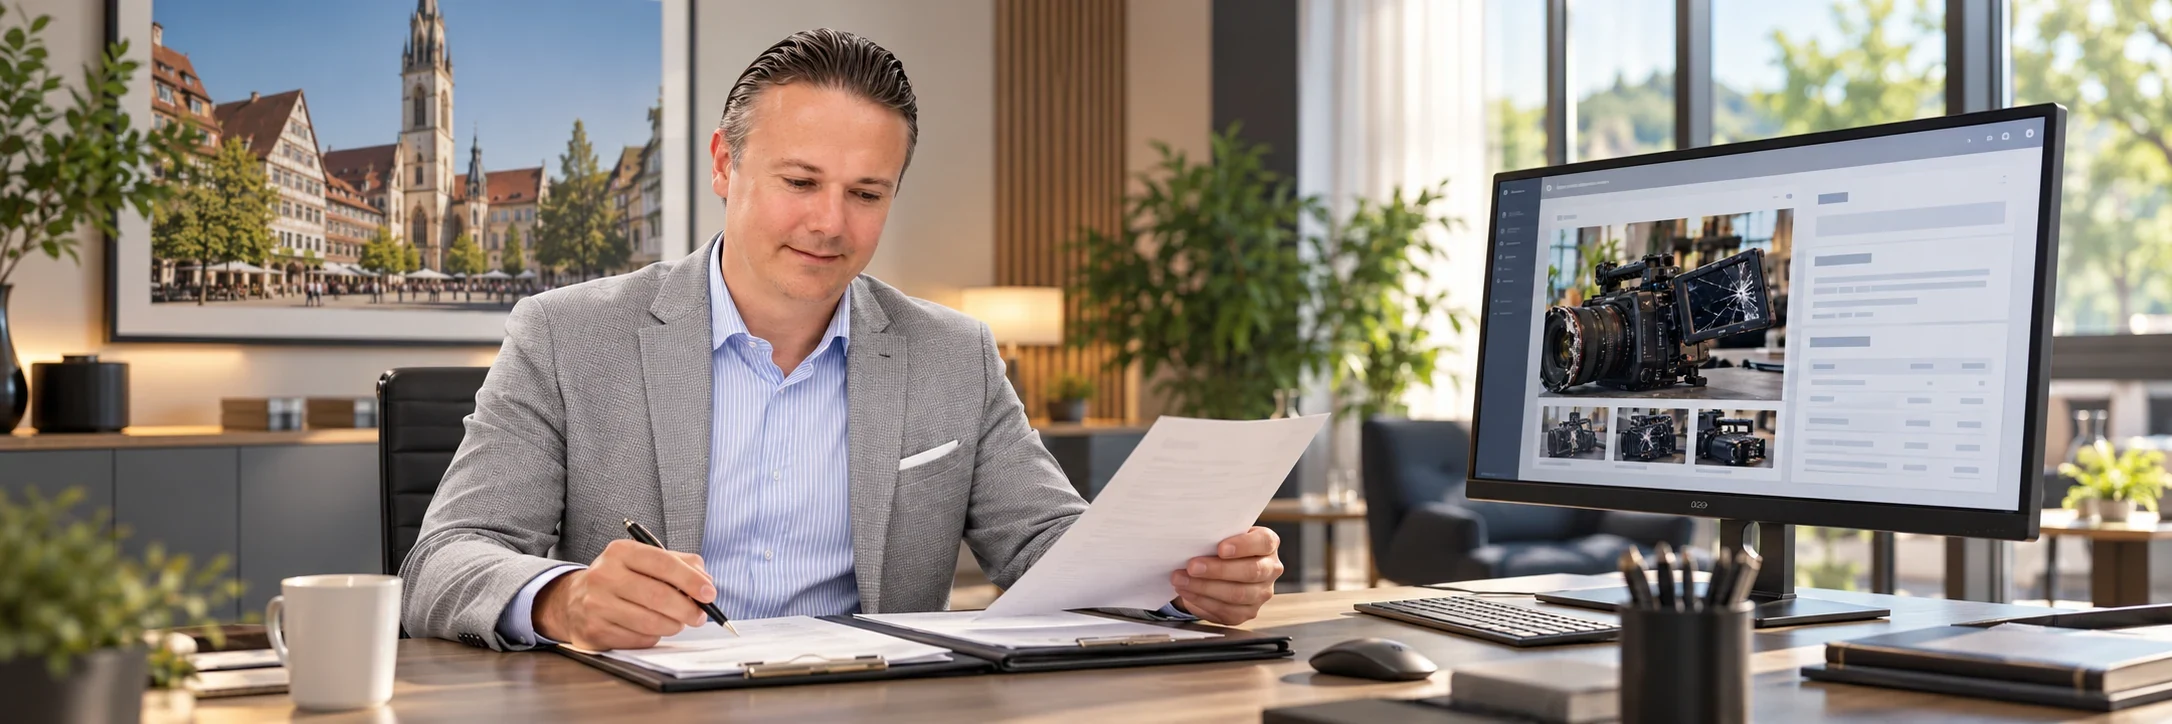
Die Kamera fällt vom Stativ.
Beim Umbau im Studio wird die Kamera versehentlich heruntergestoßen. Display und Objektiv werden beschädigt. Eine passende Elektronikdeckung kann solche Missgeschicke erfassen.
Flüssigkeit beschädigt den Rechner.
Am Arbeitsplatz kippt ein Getränk auf den Computer. Ein solcher Schaden ist nicht automatisch ein Leitungswasserschaden der Inhaltsversicherung.
Das Messgerät fällt beim Kundentermin aus.
Ein mobiles Prüfgerät wird durch einen Stoß beschädigt. Nun zählen nicht nur Reparaturkosten, sondern auch der versicherte Einsatzort und eine mögliche Ersatzlösung.
Ein neuer Bildschirm löst nicht jedes Problem.
Nach einem Geräteschaden können zusätzlich Daten fehlen oder Mietgeräte nötig sein. Wir betrachten deshalb Hardware, Daten und mögliche Ausfallfolgen getrennt – und stimmen die Bausteine aufeinander ab.
Illustrative Beispiele, keine dokumentierten Kundenfälle. Auslöser und Versicherungsleistung werden im Einzelfall geprüft.
02 Geräte, Daten und Zusatzleistungen
Was deckt eine Elektronikversicherung ab?
Die Elektronikversicherung schützt vereinbarte elektronische Anlagen und Geräte bei unvorhergesehenen Sachschäden und vereinbartem Diebstahlschutz. Häufig gilt eine Allgefahrendeckung: Nicht nur einzelne aufgezählte Ursachen sind erfasst. Ausschlüsse, versicherte Geräte, Einsatzorte und Leistungsgrenzen bleiben trotzdem entscheidend.
Beschädigte Technik reparieren
Bei einem versicherten Schaden können notwendige Reparaturkosten übernommen werden. Selbstbeteiligung, vereinbarte Grenzen und besondere Regeln für einzelne Bauteile beachten.
Zerstörte oder gestohlene Geräte ersetzen
Bei einem Totalschaden oder versicherten Diebstahl gelten die vertraglichen Regeln zur Ersatzbeschaffung. Neuwert, Zeitwert, Restwert und technischer Fortschritt müssen richtig eingeordnet werden.
Zusätzliche Kosten passend einschließen
Daten wiederherstellen, Mietgeräte einsetzen oder Anlagen neu einrichten: Diese Leistungen benötigen den passenden Umfang. Sie sind nicht allein durch den Hardware-Schutz in unbegrenzter Höhe abgedeckt.
Allgefahren bedeutet breiter Schutz – nicht grenzenloser Schutz.
Unvorhergesehene Sachschäden können auch ohne klassische Brand- oder Einbruchursache versichert sein. Verschleiß, vereinbarte Ausschlüsse und besondere Regeln für elektronische Bauteile bleiben zu prüfen. Ein Defekt ohne erkennbare Ursache ist deshalb kein automatischer Leistungsfall.
Geräteschutz
Elektronik ist mehr als der Bürocomputer.
Versicherbar sind je nach Vertrag auch Mess- und Prüftechnik, Bild- und Tontechnik, grafische Systeme und Medizintechnik. Die vereinbarten Anlagengruppen und Geräte sind entscheidend.
Zusätzliche Leistungen
Hardware, Daten und Ausfallfolgen unterscheiden.
Die Reparatur eines Servers, die Wiederherstellung von Kundendaten und entgangene Einnahmen sind drei unterschiedliche Kostenbereiche. Ein versichertes Gerät macht nicht automatisch alle drei Bereiche versichert.
Drei Verträge – unterschiedliche Aufgaben
Inhalts-, Elektronik- oder Cyberversicherung: Was brauchen Sie wofür?
Inhaltsversicherung
Ein Brand beschädigt Einrichtung und Waren. Inhaltsschutz betrifft die vereinbarten Sachwerte und Gefahren. Elektronik kann darin enthalten sein – Bedienfehler und Sturz aber nicht automatisch.
Inhaltsschutz verstehen →Elektronikversicherung
Die betrieblich genutzte Kamera fällt zu Boden. Hier geht es um unvorhergesehene Schäden an versicherter Technik. Daten und Ersatzgeräte werden zusätzlich nach ihrem vereinbarten Umfang betrachtet.
Elektronikschutz gestalten →Cyberversicherung
Ein Angriff verschlüsselt das System. Krisenhilfe, Wiederherstellung, Haftungsansprüche und digitale Ausfallfolgen können Aufgaben einer Cyberversicherung sein. Ein Datenbaustein ersetzt sie nicht automatisch.
Cyberschutz verstehen →Manche Produkte bündeln mehrere Bereiche. Wir prüfen den tatsächlichen Vertrag und vermeiden sowohl unbemerkte Lücken als auch unnötige Überschneidungen.
03 Digital melden, persönlich begleitet
Elektronikschaden melden: So begleiten wir Sie
Ein Gerät fällt aus. Sie müssen trotzdem weiterarbeiten. Wir unterstützen bei der digitalen Schadenmeldung, helfen beim Zusammenstellen der Nachweise und begleiten Rückfragen des Versicherers. Ob und in welcher Höhe der Schaden versichert ist, entscheidet der Versicherer anhand des Vertrags.
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie Ihren Schaden jederzeit digital. Wir bearbeiten ihn zu unseren Servicezeiten. Bei akuter Gefahr geht der Schutz von Menschen vor – alarmieren Sie die zuständigen Einsatzkräfte.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Schaden begrenzen
Gerät nicht unnötig weiterbenutzen. Sicherheit beachten und weitere Schäden soweit zumutbar verhindern.
- 02
Beweise sichern
Fotos, Seriennummer, Geräteliste und Kaufnachweise sammeln. Zeitpunkt, Ort und Ablauf nachvollziehbar beschreiben.
- 03
Unterlagen abstimmen
Wir helfen bei Rückfragen und bei der Zusammenstellung von Reparaturangebot und Fehlerdiagnose.
- 04
Weiterarbeit organisieren
Mietgerät oder andere Ersatzlösung mit dem Versicherer besprechen. Vor Entsorgung und größerer Reparatur abstimmen.
- 05
Entscheidung nachvollziehen
Wir erklären mit Ihnen die Abrechnung und klären offene Fragen zu Selbstbehalt, Entschädigung und vereinbarten Zusatzleistungen.
24/7 bedeutet jederzeit digital melden. Die persönliche Bearbeitung erfolgt zu unseren Servicezeiten.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Versicherungsformen und wichtige Leistungen
Elektronikversicherung vergleichen: Welche Leistungen sind wichtig?
Nicht nur der Gerätewert zählt. Wir prüfen, wie Ihre Technik versichert wird, wo Sie sie einsetzen und welche zusätzlichen Kosten ein Ausfall verursacht. Die folgenden Bereiche helfen Ihnen, Angebote verständlich einzuordnen.
Den passenden Umfang festlegen
Einzelversicherung oder pauschale Elektronikversicherung?
Hier geht es darum, wie Ihre Geräte im Vertrag erfasst werden. Die Frage nach den versicherten Schadenursachen und Zusatzleistungen kommt anschließend dazu.
Einzelne Geräte konkret versichern
Bestimmte Anlagen werden im Vertrag bezeichnet, beispielsweise ein hochwertiges Diagnosegerät oder ein spezielles Messsystem. Gerätedaten und zugeordnete Werte müssen stimmen.
Darauf achten: Weitere Geräte, Austausch und Neuanschaffungen sind nicht allein deshalb erfasst, weil schon eine Police besteht. Änderungen nach den Vertragsregeln melden.
Vereinbarte Gerätegruppen pauschal versichern
Erfasste Anlagengruppen werden mit ihrem Gesamtwert versichert, häufig ohne jedes Gerät einzeln aufzuführen. Das kann bei vielen wechselnden Geräten die Verwaltung vereinfachen.
Darauf achten: Pauschal heißt nicht unbegrenzt. Richtige Gruppen, Gesamtwert, Vorsorge, Standorte und Meldepflichten bleiben wichtig.
Ein separater Elektronikvertrag ist ebenso möglich wie ein passender Baustein innerhalb eines Gewerbekonzepts. Wir prüfen die Leistung, nicht nur den Produktnamen.
Diese Vertragsdetails prüfen wir für Sie
Die aufklappbaren Erläuterungen zeigen, was die Begriffe für Ihren Betrieb bedeuten.
Diese Grundlagen sollten zuerst stimmen
Geräte und Anlagengruppen
Welche Technik ist tatsächlich eingeschlossen?
Genauer verstehen: Geräte und Anlagengruppen
Büro- und Kommunikationstechnik, Mess- und Prüftechnik, Grafik-/Reprotechnik, Bild-/Tontechnik und Medizintechnik sind typische Gruppen. Ob Versorgungstechnik, Zubehör, geleaste Geräte oder fremdes Eigentum dazugehören, muss der Vertrag regeln. Handelsware ist nicht automatisch mitversichert.
Versicherungssumme und Neuwert
Der Buchwert ist kein sicherer Maßstab.
Genauer verstehen: Versicherungssumme und Neuwert
Den vertraglichen Neuwert aller erfassten Geräte bestimmen, gegebenenfalls einschließlich Bezugskosten und Montage. Rabatte, Gebrauchtkauf und steuerliche Abschreibung nicht ungeprüft als Versicherungswert übernehmen. Umsatzsteuer entsprechend der Vorsteuerabzugsberechtigung berücksichtigen.
Standorte und mobile Geräte
Büro, Homeoffice, Kundentermin und Reise unterscheiden.
Genauer verstehen: Standorte und mobile Geräte
Prüfen Sie Außendeckung, Länderbereich, Transport und Homeoffice ausdrücklich. Ein weltweiter Geltungsbereich kann trotzdem eine niedrige Entschädigungsgrenze oder höhere Diebstahl-Selbstbeteiligung haben. Für unbeaufsichtigte Fahrzeuge können besondere Anforderungen gelten.
Diese Bausteine hängen von Ihrer Arbeit ab
Daten und Software
Ein neuer Computer bringt verlorene Dateien nicht zurück.
Genauer verstehen: Daten und Software
Kosten zur Wiederherstellung von Geschäftsdaten separat berücksichtigen. Eine einfache Datenleistung kann einen versicherten Hardwareschaden voraussetzen; eine erweiterte Deckung kann zusätzliche Ursachen wie Fehlbedienung erfassen. Sicherungsvorgaben, Datenrechte, Grenzen und Cyberausschlüsse prüfen.
Mehrkosten und Ersatzgeräte
Wie arbeiten Sie während der Reparatur weiter?
Genauer verstehen: Mehrkosten und Ersatzgeräte
Für Miettechnik, externe Dienstleistungen oder Umrüstung können Mehrkosten vereinbart werden. Einmalige und zeitabhängige Kosten, Tagesgrenzen, Karenzzeiten und Haftzeit unterscheiden. Mehrkostenschutz ist nicht automatisch eine Absicherung entgangener Gewinne.
Spezialtechnik und Softwarelizenzen
Nicht jedes Zubehör fällt unter denselben Schutz.
Genauer verstehen: Spezialtechnik und Softwarelizenzen
Dongles und Lizenzkosten, Röhren, Bildträger, Akkus sowie bestimmte Spezialgeräte können eigene Regeln haben. Bei Medizintechnik oder professionellen Kameraanlagen die Teile und mögliche Abzüge einzeln ansprechen. Drohnen im Flugbetrieb nicht pauschal als mitversichert behandeln.
Diese Vertragsdetails vermeiden unangenehme Überraschungen
Selbstbehalt und Entschädigung
Was bleibt nach einem Schaden bei Ihnen?
Genauer verstehen: Selbstbehalt und Entschädigung
Die Selbstbeteiligung ist Ihr eigener Anteil am versicherten Schaden. Sie kann je Ursache unterschiedlich sein. Reparatur, Totalschaden, technische Gleichwertigkeit, Altersabzüge und Neuwertregeln gesondert vergleichen – die Summe ist keine pauschale Auszahlungszusage.
Neuanschaffungen und Unterversicherung
Eine Vorsorge ersetzt keine gepflegte Übersicht.
Genauer verstehen: Neuanschaffungen und Unterversicherung
Eine vereinbarte Vorsorge kann neue Geräte vorübergehend berücksichtigen. Meldefristen, Summenanpassung und Bedingungen für einen Unterversicherungsverzicht bleiben wichtig. Auch mit Verzicht gilt die vereinbarte Entschädigungsgrenze.
Fahrlässigkeit und Nachweise
Ein Missgeschick und eine Pflichtverletzung sind nicht dasselbe.
Genauer verstehen: Fahrlässigkeit und Nachweise
Klauseln zur groben Fahrlässigkeit können die Position im Schadenfall verbessern. Prüfen, ob sie die Schadenverursachung, Sicherheitsvorschriften oder weitere Pflichten betreffen und bis zu welcher Grenze. Geräte sichern, Wartung und Datensicherung nachvollziehbar dokumentieren.
Was kostet eine Elektronikversicherung?
Gerätearten und Versicherungswert bilden eine wichtige Grundlage. Dazu kommen Einsatzorte, mobile Nutzung, gewählte Zusatzleistungen, Selbstbeteiligung und Schadenverlauf.
Für einen belastbaren Vergleich benötigen wir Ihre Geräte- und Wertangaben. Wir vergleichen nicht nur den Beitrag, sondern auch die Leistung für Reparatur, Ersatz, Daten und Ausweichlösungen.
Brauche ich Elektronikschutz trotz Inhaltsversicherung?
Eine klassische Inhaltsversicherung schützt Geräte gegen die vereinbarten Sachgefahren. Schäden durch Ungeschicklichkeit, einen Sturz oder verschüttete Flüssigkeit sind damit nicht automatisch abgedeckt.
Einige Inhaltskonzepte schließen Elektronikschutz bereits ein. Wir prüfen Ihre Bedingungen, bevor wir einen zusätzlichen Vertrag empfehlen. Die Unterschiede nebeneinander ansehen →
Praxistipp: Der günstige Einkaufspreis kann als Versicherungssumme zu wenig sein.
Bei gebrauchten oder rabattierten Geräten kann der vertragliche Neuwert deutlich höher sein als Ihre Rechnung oder Ihr Buchwert. Geräteübersicht und Bewertungsregeln zusammen prüfen. Beispiel: 60.000 € Summe bei 90.000 € Versicherungswert können ohne passende Sonderregel eine anteilige Kürzung auslösen – auch bei einem kleineren Schaden.
05 Verträge nachvollziehbar vergleichen
So vergleichen wir Ihre Elektronikversicherung
Wir stellen versicherte Gerätegruppen, Einsatzorte, Selbstbeteiligungen und Leistungsgrenzen gegenüber. Dazu prüfen wir Datenwiederherstellung, Ersatzlösungen und den Beitrag. Ihr Originalvergleich zeigt, warum ein einzelner Haken noch nicht den gesamten Schutz erklärt.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam klärt mit Ihnen, welche Technik Ihren Arbeitsalltag trägt. Wir betrachten stationäre Anlagen, mobile Geräte und die Kosten einer sinnvollen Ersatzlösung.
So können Sie nachvollziehen, welche Leistung zu Ihrer Nutzung passt und welche Grenzen Sie bewusst selbst tragen.
Elektronikversicherung prüfen lassen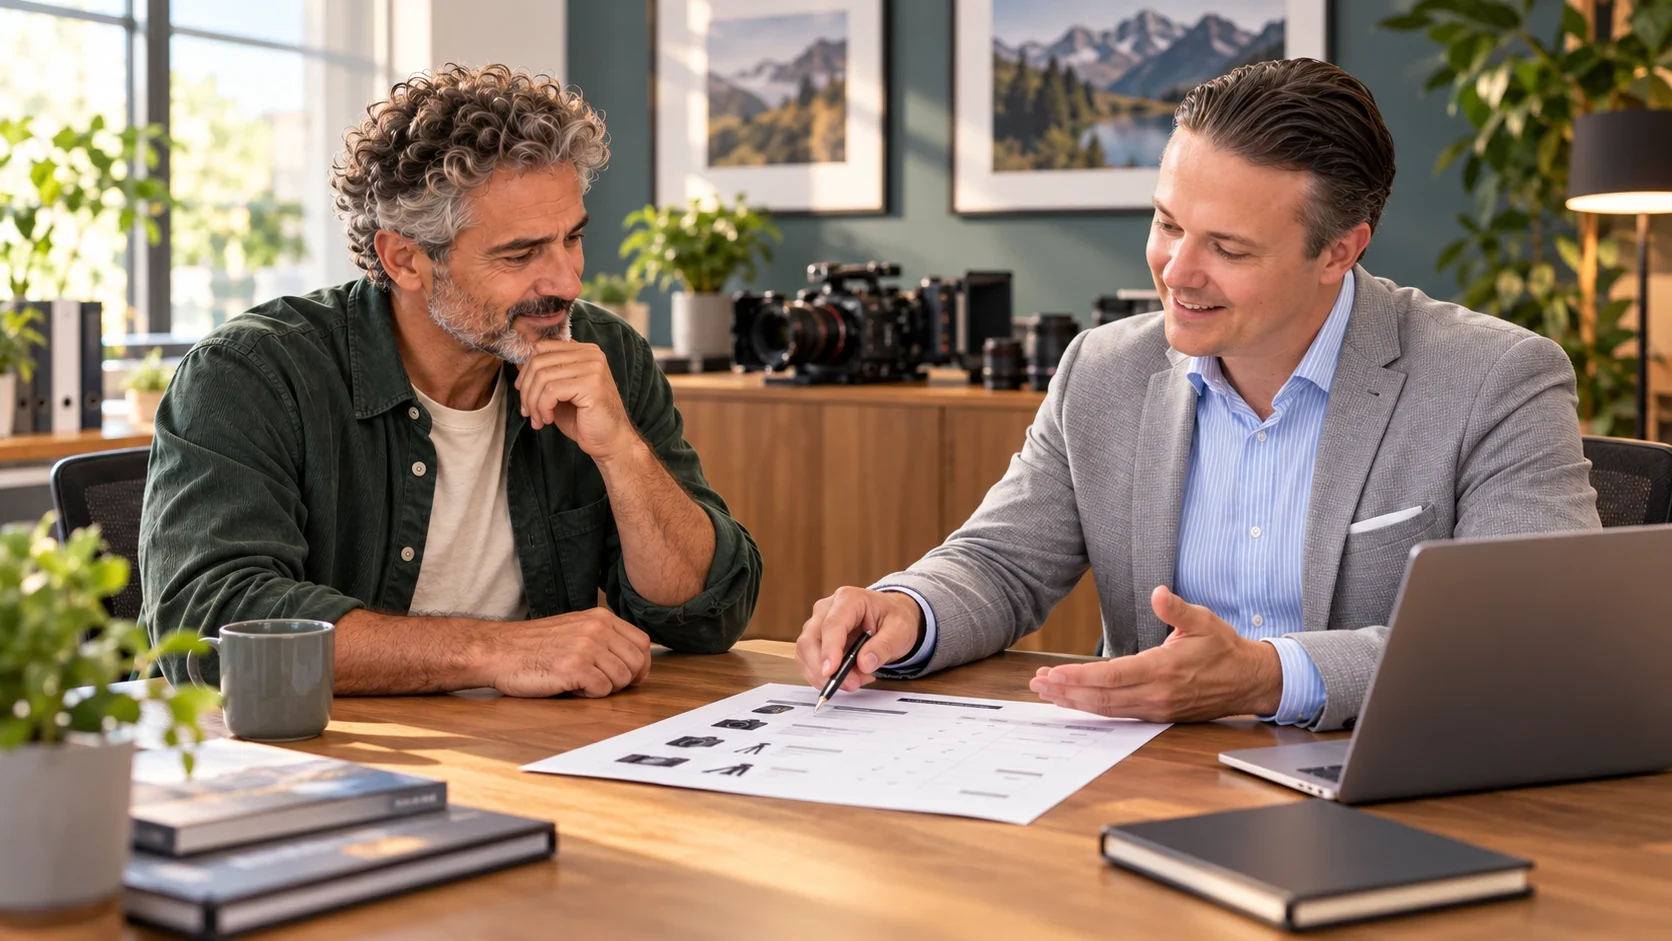
Neue Geräte, Homeoffice oder mehr Außentermine können Ihren Bedarf verändern. Wir prüfen den bestehenden Schutz mit.
Originalvergleich · Elektronikversicherung
So unterscheiden sich Elektronikversicherungen im Leistungsvergleich.
Ihr Beispielvergleich zeigt sechs Tarifkonzepte. Wählen Sie einen Themenbereich und vergrößern Sie die Originalseite direkt hier. Die drei Erläuterungsseiten helfen, die Fachbegriffe einzuordnen.
Erstellt am 04.10.2026. Beispielvergleich, keine persönliche Tarifempfehlung.
06 Technik und Einsatzorte verstehen
Welche Angaben brauchen wir zu Ihrer Technik?
Welche Technik verwenden Sie, wem gehört sie und wo wird sie eingesetzt? Mit diesen Angaben können wir Versicherungssumme und Deckung gezielt auf Ihren Arbeitsalltag abstimmen.
Geräte und Einsatzorte
Gerätetypen, Anlagengruppen, Neuwert und Standorte erfassen. Homeoffice, Außendienst, Auslandsreisen sowie vermietete oder geliehene Geräte ausdrücklich ansprechen.
Werte und finanzielle Folgen
Aktuelle Geräteübersicht, Rechnungen und Leasingverträge mitbringen. Welche Ersatzgeräte wären nötig? Wie teuer wäre die Wiederherstellung Ihrer Daten? Könnten Aufträge weiterlaufen?
Vorhandene Verträge
Inhalts-, Elektronik- und Cyberversicherung sowie mögliche Leasingdeckungen gemeinsam prüfen. Ergänzen Sie frühere Schäden und bestehende Wartungs- oder Servicevereinbarungen.
Ein Filmstudio mit mobiler Kameraausrüstung, eine Arztpraxis mit Diagnostikgeräten und ein Büro mit vielen Homeoffice-Arbeitsplätzen brauchen unterschiedliche Schwerpunkte.
Praxistipp: Die Geräteübersicht um drei Spalten ergänzen.
Notieren Sie zu jedem wichtigen Gerät: Wo wird es genutzt? Wie wird sein Versicherungswert bestimmt? Wie könnten Sie bei einem Ausfall weiterarbeiten? So werden Außendeckung, Summe und Ersatzbedarf früh sichtbar.
07 Digital organisiert
Ihre Versicherungsverträge digital verwalten
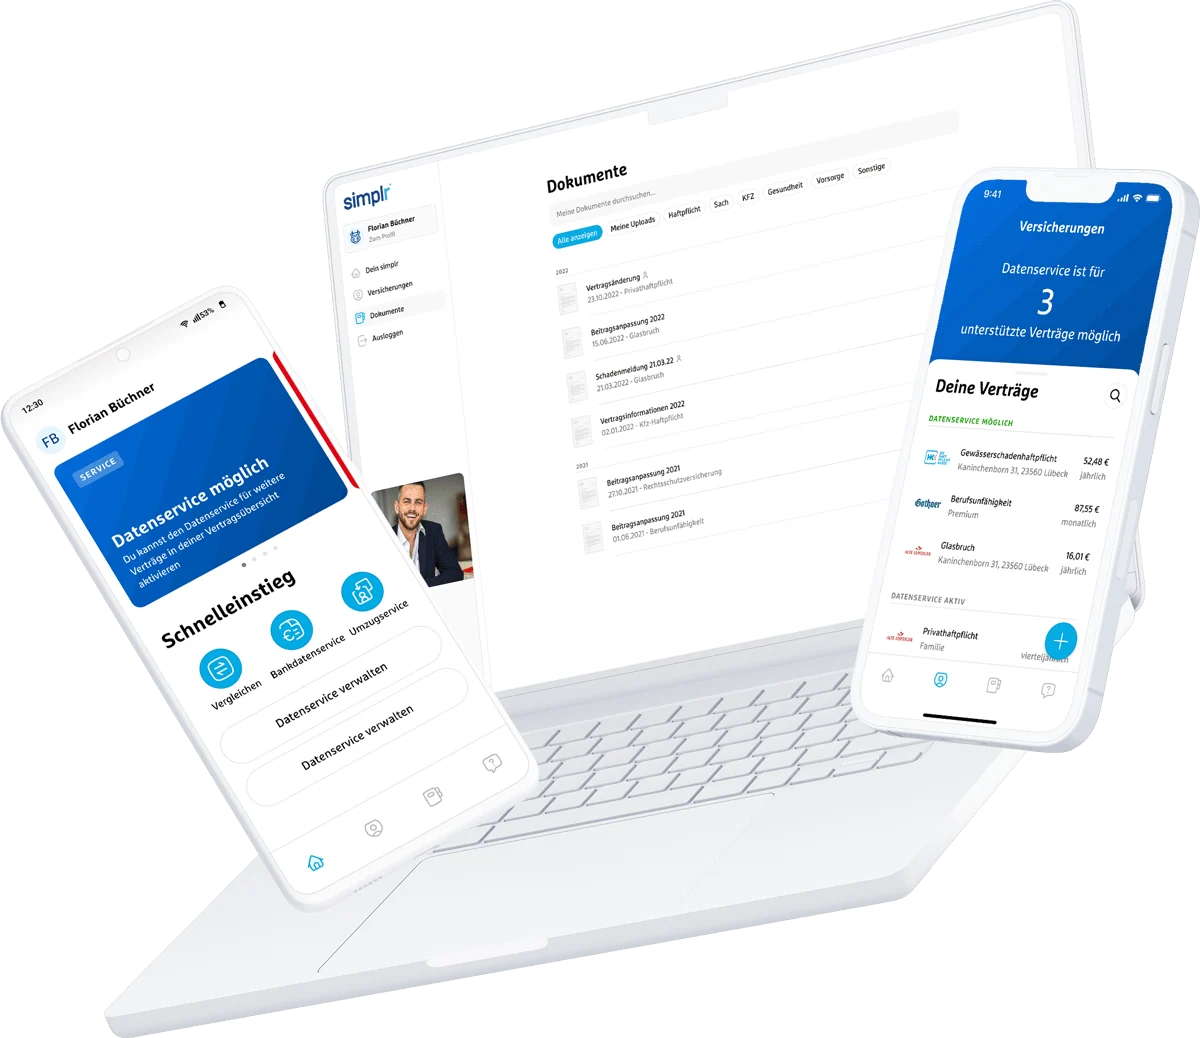
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Schutz nach Tätigkeit
Elektronikversicherung für unterschiedliche Branchen
Für eine Arztpraxis, ein Filmstudio und einen Handelsbetrieb bedeutet Elektronik etwas anderes. Die versicherten Anlagengruppen und die zusätzlichen Bausteine müssen dazu passen.
Büro, IT und Dienstleistungen
Computer, Server, Netzwerktechnik und Kommunikation. Homeoffice, mobile Geräte, Daten und gemietete Hardware bei der Risikoaufnahme berücksichtigen.
Arztpraxen und Labore
Diagnostik, Behandlung und Labortechnik. Besondere Teile wie Röhren, Wartungsverträge, mögliche Abzüge und die Verfügbarkeit eines Ersatzgeräts gezielt prüfen.
Film, Fotografie und Medien
Kameras, Bild- und Tontechnik werden häufig transportiert. Zubehör, Außendeckung und Diebstahlbedingungen müssen passen. Vermietung und Drohneneinsatz gesondert klären.
Handel und Gastronomie
Kassen, Waagen, Bestellsysteme und Kommunikation. Geräte für den eigenen Betrieb von elektronischer Verkaufsware unterscheiden; Kühl- und Küchentechnik separat zuordnen.
Handwerk und Werkstätten
Mess-, Prüf- und Diagnosegeräte auch unterwegs erfassen. Eine Produktionsmaschine ist nicht allein wegen ihrer elektronischen Steuerung vollständig über die Elektronikversicherung gedeckt.
Mehrere Standorte
Gerätewechsel zwischen Filialen, zentraler Serverraum und dezentrale Arbeitsplätze. Prüfen, welche Betriebsstätten und Bewegungen ohne Einzelmeldung versichert sind.
Ihre Branche ist nicht dabei? Die Übersicht zeigt nur Beispiele. Entscheidend sind Ihre konkrete Tätigkeit und die verfügbaren Vertragslösungen.
09 Grenzen verständlich kennen
Was ist nicht oder nur zusätzlich versichert?
Auch eine Allgefahrendeckung hat Grenzen. Weder eine alte Batterie noch jeder verschwundene Laptop oder jeder Datenverlust führt automatisch zu einer Versicherungsleistung.
Digitale Angriffe
Cyberversicherung
Krisenhilfe und finanzielle Folgen eines Cyberangriffs benötigen passenden Schutz. Datenleistungen in der Elektronikpolice reichen dafür nicht automatisch aus. Mehr zum Cyberschutz →
Ausgefallene Einnahmen
Betriebsunterbrechung
Ein Geräteschaden kann trotz Reparaturleistung einen Ertragsausfall verursachen. Prüfen, ob die Unterbrechungsdeckung auch diese Elektronik-Schadenursache erfasst. Ertragsausfall verstehen →
Verschleiß und Wartung
Normale Abnutzung, Alterung und ohnehin nötige Wartung sind typischerweise nicht versichert. Mögliche Folgeschäden an anderen Bauteilen sind nach den Bedingungen gesondert zu beurteilen.
Bekannte Mängel und ungeklärtes Verschwinden
Bereits bekannte Schäden, Vorsatz oder das bloße Liegenlassen eines Geräts sind nicht mit einem versicherten Missgeschick oder Diebstahl gleichzusetzen.
Reine finanzielle Verluste
Entgangene Honorare oder Gewinne gehören nicht automatisch zum Geräteschutz. Datenverluste, Cyberfolgen und Unterbrechung brauchen jeweils eine passende vertragliche Grundlage.
Maschinen, Verkaufsware und Drohnen gezielt zuordnen.
Ein elektronisch gesteuertes Gerät ist nicht automatisch vollständig erfasst. Produktionsmaschinen, Ware zum Verkauf und Drohnen im Flugbetrieb können andere oder zusätzliche Lösungen benötigen. Auch eine Vermietung an Dritte muss ausdrücklich berücksichtigt werden.
10 Beratung mit Blick auf Ihre Technik
Ihre Beratung zur Elektronikversicherung bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über die Maklergenossenschaft VEMA haben wir Zugang zu besonderen Deckungskonzepten. Bei Elektronik prüfen wir konkret, ob Zusatzleistungen, Bedingungen und Sonderkonditionen zu Ihren Geräten passen. Nicht jede Erweiterung gilt für jedes Konzept oder jeden Betrieb.
Mobile Nutzung gezielt absichernAußeneinsätze brauchen passende Grenzen.
Im geprüften VEMA-Konzept finden sich Erweiterungen für Technik außerhalb der Betriebsgrundstücke. Wir prüfen Länderbereich, Höchstbeträge, Transport und Diebstahl-Selbstbehalte.
Beispiel für die Beratung
Die Kamera ist oft beim Kunden
Obwohl die betriebliche Gesamtsumme ausreicht, kann die Außendeckung niedriger begrenzt sein. Wir gleichen sie mit dem tatsächlich mitgeführten Equipment ab.
Daten und Ersatzlösungen ergänzenWeiterarbeiten ist ein eigener Prüfpunkt.
Besondere Elektronikkonzepte enthalten oder ermöglichen Daten-, Dongle- und Mehrkostenleistungen. Welche Ursachen, Beträge und Voraussetzungen gelten, vergleichen wir im Angebot.
Beispiel für die Beratung
Der Rechner wird repariert – die Arbeit muss weitergehen
Miettechnik und Wiederherstellung von Daten sind andere Kosten als die Hardware-Reparatur. Wir prüfen beide Bereiche.
Bestehenden Schutz überprüfenNeue Technik, veränderte Nutzung.
Wir vergleichen Ihren bisherigen Vertrag mit geeigneten Sonderkonzepten. Ob ein Bestandsupdate, eine Besserstellung oder günstigere Konditionen möglich sind, hängt vom Angebot und den Annahmebedingungen ab.
Beispiel für die Beratung
Homeoffice kommt hinzu
Ein bislang rein stationärer Gerätebestand wird nun auch außerhalb genutzt. Der Vertrag sollte diese Änderung berücksichtigen.
Besondere Technik berücksichtigenAuch Bauteile und Nebenkosten zählen.
Im recherchierten VEMA-Umfeld finden sich spezielle Regelungen zu Röhren, Bildträgern und zusätzlichen Kosten. Wir prüfen den Nutzen für Ihre Technik, statt diese Leistungen pauschal jedem Betrieb zu empfehlen.
Beispiel für die Beratung
Ein Diagnosegerät braucht ein spezielles Bauteil
Abzüge, Ersatzkosten und die genaue Bauteilklausel können wichtiger sein als eine allgemeine Leistungsüberschrift.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Ihre Fragen verständlich beantwortet
Häufige Fragen zur Elektronikversicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine Elektronikversicherung für Unternehmen?
Der Beitrag hängt unter anderem von Gerätearten, Versicherungswert, Standorten, mobiler Nutzung, Leistungsumfang, Selbstbehalt und bisherigen Schäden ab. Wir vergleichen auf Grundlage Ihrer Technik und Einsatzorte, statt einen pauschalen Preis zu versprechen.
Reicht meine Inhaltsversicherung für Elektronik aus?
Das hängt von den Bedingungen ab. Klassischer Inhaltsschutz deckt vereinbarte Gefahren wie Feuer oder Leitungswasser. Bedienfehler, Sturz oder Flüssigkeit aus einem Getränk sind damit nicht automatisch erfasst. Manche Inhaltskonzepte enthalten bereits einen weitergehenden Elektronikschutz.
Was bedeutet Allgefahrendeckung?
Es handelt sich um einen breiten Schutz für unvorhergesehene Sachschäden im vereinbarten Umfang. Die Police beschränkt sich nicht nur auf eine kurze Liste benannter Ursachen. Ausschlüsse, versicherte Sachen, Orte und Höchstbeträge gelten dennoch. Allgefahren bedeutet nicht „alles versichert“.
Sind Laptops im Homeoffice und unterwegs versichert?
Nur soweit Orte und Nutzung eingeschlossen sind. Für Außendienst, Homeoffice, Reisen und Diebstahl aus Fahrzeugen können unterschiedliche Regeln, Grenzen und Selbstbehalte gelten. Deshalb diese Einsätze vor Abschluss ausdrücklich angeben.
Sind Daten und Programme automatisch mitversichert?
Nicht im benötigten Umfang allein deshalb, weil der Computer versichert ist. Datenwiederherstellung, Programme und Softwarelizenzen können eigene Bausteine und Grenzen haben. Prüfen, ob ein Hardwareschaden erforderlich ist oder weitere Ursachen eingeschlossen sind.
Wird bei einem Totalschaden immer der Neupreis bezahlt?
Nein. Versicherungswert und konkrete Entschädigung sind verschiedene Fragen. Je nach Vertrag können technische Gleichwertigkeit, Alter, Restwert, Selbstbehalt oder besondere Teile eine Rolle spielen. Die Neuwertregelung muss zum Schadenfall passen.
Zahlt die Elektronikversicherung bei Verschleiß?
Normale Abnutzung und Alterung sind typischerweise ausgeschlossen. Eine Versicherung ersetzt keinen Wartungsvertrag. Ob ein daraus entstandener Schaden an anderen Bauteilen versichert ist, wird anhand der Bedingungen geprüft.
Was sollte ich bei einem Elektronikschaden tun?
Weitere Schäden soweit sicher verhindern, das Gerät nicht unnötig weiterbenutzen und den Versicherer unverzüglich informieren. Fotos, Seriennummer, Rechnung und Ablauf sichern. Vor Entsorgung oder größerer Reparatur abstimmen; bei Diebstahl zusätzlich die Polizei verständigen.
Alle Fragen anzeigen – weitere Antworten zur Elektronikversicherung
Einzelversicherung oder Pauschalversicherung: Was ist sinnvoll?
Einzeln bezeichnete Geräte bieten eine konkrete Zuordnung. Eine Pauschalversicherung erfasst vereinbarte Gerätegruppen und kann die Verwaltung vereinfachen. Trotzdem müssen Gruppen, Gesamtwert, Neuanschaffungen und Meldepflichten stimmen.
Sind gemietete oder geleaste Geräte versicherbar?
Sie können je nach Vertrag eingeschlossen werden. Eigentum, Gefahrtragung und bereits vorhandener Schutz aus Leasing- oder Mietverträgen müssen geklärt werden. Eigene Geräte, die Sie an andere vermieten, sind nochmals gesondert zu betrachten.
Brauche ich trotz Elektronikversicherung eine Cyberversicherung?
Die Elektronikversicherung betrifft vor allem Schäden an Geräten; Datenbausteine erweitern sie. Eine Cyberversicherung kann zusätzlich auf digitale Angriffe, Krisenhilfe, Haftungsansprüche und cyberbedingte Ausfälle ausgerichtet sein. Überschneidungen und Lücken prüfen wir gemeinsam.
Wer bezahlt Mietgeräte und den ausgefallenen Gewinn?
Mietgeräte oder zusätzliche Dienstleistungen können über passende Mehrkostenleistungen abgesichert sein. Entgangener Gewinn erfordert eine geeignete Ertragsausfalldeckung. Auslöser, Dauer und Summen müssen auch zu Elektronikschäden passen.
Was bedeutet Unterversicherung?
Ist die vereinbarte Summe niedriger als der maßgebliche Versicherungswert, kann die Entschädigung nach den Bedingungen anteilig gekürzt werden. Ein Unterversicherungsverzicht hilft nur im vereinbarten Rahmen und erhöht nicht automatisch die Versicherungssumme.
Was passiert, wenn der Versicherer ablehnt?
Wir besprechen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für die Elektronikversicherung
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Google-Bewertungen werden geladen …
Sie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihre Technik und Ihren Arbeitsalltag kennen, prüfen vorhandene Verträge und vergleichen passende Möglichkeiten. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenGeräteschutz, Daten, Mehrkosten und Versicherungssumme: fachliche Grundlagen unserer Erläuterungen.
Redaktioneller Stand: 4. Oktober 2026. GDV-Musterbedingungen sind unverbindliche Grundlagen; der vereinbarte Vertrag kann abweichen.
- GDV – ABE 2020: Versicherte Geräte, Gefahren, Neuwert, Entschädigung und Pflichten (Version 01.07.2025)
- GDV – TK ABE 2020: Klauseln zu Daten, Mehrkosten und besonderer Technik
- VVG § 75 – Unterversicherung
- VVG § 82 – Abwendung und Minderung des Schadens
Beispiele und Vergleichsgrundlage
Fallbeispiele und KI-Szenen sind illustrativ, keine dokumentierten Kundenfälle. Das Beispiel zur Unterversicherung mit 60.000 € Summe und 90.000 € Versicherungswert ist ein eigenes vereinfachtes Modell ohne Vorsorge, Selbstbehalt oder Unterversicherungsverzicht.
Der bereitgestellte Leistungsvergleich Elektronikversicherung vom 04.10.2026 ist mit fünf Vergleichsseiten und drei Erläuterungsseiten unverändert eingebunden. Er dient der Orientierung und ersetzt keinen individuellen Angebotsvergleich.