Für Unternehmen, Selbstständige und freie Berufe
Firmenrechtsschutz:
Rechtliche Interessen Ihres Betriebs absichern.
Eine Firmenrechtsschutzversicherung übernimmt im vereinbarten Umfang die Kosten rechtlicher Auseinandersetzungen Ihres Betriebs. Dazu können etwa Streitigkeiten als Arbeitgeber, mit dem Vermieter Ihrer Geschäftsräume oder mit Behörden gehören. Welche Fälle versichert sind, bestimmen die vereinbarten Bausteine.
Wir vergleichen Leistungen, Ausschlüsse, Wartezeiten und Beiträge. Kunden- und Lieferantenverträge prüfen wir ausdrücklich mit: Solche Streitigkeiten sind nicht automatisch enthalten. Persönlich in Reutlingen und digital in ganz Deutschland.
- Anwalts- und Verfahrenskosten absichern
- Passende Rechtsgebiete gezielt auswählen
- Auch im Rechtsschutzfall persönlich begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihren Betrieb und Ihr Anliegen.
Ein rechtlicher Konflikt entsteht.
Zum Beispiel streiten Sie mit dem Vermieter Ihrer Werkstatt über eine Nebenkostenabrechnung.
Der Versicherungsschutz wird geprüft.
Sind Gewerberäume und der konkrete Streit versichert? Passen Zeitpunkt, Wartezeit und vertragliche Voraussetzungen?
Sie erhalten rechtliche Unterstützung.
Eine Rechtsanwältin oder ein Rechtsanwalt vertritt Ihre Interessen. Auch Beratung oder Mediation können vereinbart sein.
Versicherte Rechtskosten werden übernommen.
Der Versicherer bezahlt die vereinbarten Kosten bis zu den jeweiligen Grenzen, abzüglich einer möglichen Selbstbeteiligung.
01 Rechtliche Risiken im Betrieb
Warum ist eine Firmenrechtsschutzversicherung sinnvoll?
Eine Kündigung wird angefochten, die Nebenkosten Ihrer Geschäftsräume sind strittig oder eine Behörde fordert Beiträge nach. Schon die rechtliche Klärung kostet Zeit und Geld. Firmenrechtsschutz kann die vereinbarten Anwalts- und Verfahrenskosten übernehmen, damit Sie Ihre Interessen nicht allein aus Kostengründen aufgeben müssen.
Eine Kündigung wird angefochten.
Ein Mitarbeiter klagt gegen die Kündigung. Der Betrieb braucht anwaltliche Unterstützung. Dafür kommt der vereinbarte Arbeits-Rechtsschutz in der Rolle als Arbeitgeber in Betracht.
Der Vermieter fordert mehr Geld.
Die Abrechnung für die gemietete Werkstatt enthält strittige Positionen. Gewerberaum-Rechtsschutz kann die rechtliche Klärung im vereinbarten Umfang absichern.
Ein Bescheid wird angezweifelt.
Nach einer Betriebsprüfung werden Sozialversicherungsbeiträge nachgefordert. Wichtig ist, ob der Sozial-Rechtsschutz bereits das Widerspruchsverfahren oder erst die Klage erfasst.
Arbeitsgericht: Auch wer gewinnt, kann eigene Anwaltskosten haben.
Im Urteilsverfahren vor dem Arbeitsgericht in erster Instanz werden die eigenen Anwaltskosten grundsätzlich nicht von der Gegenseite erstattet – auch bei einem Erfolg. Das macht passenden Arbeitgeber-Rechtsschutz besonders relevant (§ 12a ArbGG).
Illustrative Beispiele, keine dokumentierten Kundenfälle. Haftung und Versicherungsleistung werden im Einzelfall geprüft.
02 Den Umfang verstehen
Was deckt eine Firmenrechtsschutzversicherung ab?
Gewerblicher Rechtsschutz besteht aus unterschiedlichen Bausteinen. Entscheidend ist, welche Tätigkeit, Personen und Rechtsgebiete Ihr Vertrag erfasst. Im versicherten Fall übernimmt er vereinbarte Kosten der rechtlichen Interessenwahrnehmung – beispielsweise Anwalts- und Gerichtskosten.
Den passenden Baustein zuordnen
Arbeitgeber, Gewerberäume, Fahrzeuge oder ein Streit aus einem Kundenvertrag: Der konkrete Anlass entscheidet, welcher Bereich gebraucht wird.
Rechtliche Kosten übernehmen
Je nach Vertrag gehören gesetzliche Anwaltsgebühren, Gerichtskosten, gerichtliche Sachverständigen- und Zeugenkosten sowie zu erstattende Kosten der Gegenseite dazu.
Konflikte frühzeitig klären
Anwaltliche Beratung oder Mediation können helfen, bevor ein langer Prozess entsteht. Umfang, Anbieterbindung und Höchstbeträge solcher Services unterscheiden sich.
Unbezahlte Rechnung: Inkasso ist nicht dasselbe wie Vertragsrechtsschutz.
Zahlt ein Kunde eine unbestrittene Rechnung nicht, kann ein vereinbarter Inkassoservice helfen. Bestreitet er dagegen Ihre Leistung, geht es um einen Vertragsstreit. Und ist er zahlungsunfähig, ersetzt Rechtsschutz nicht einfach den offenen Rechnungsbetrag.
Arbeitgeber, Räume und Fahrzeuge
Bausteine für den Betriebsalltag
Arbeits-Rechtsschutz, Gewerberaum- und Verkehrs-Rechtsschutz betreffen unterschiedliche Rollen Ihres Unternehmens. Wählen Sie die tatsächlich benötigten Bereiche.
Ihre eigenen Lieferungen und Leistungen
Firmen-Vertrags-Rechtsschutz
Ein Kunde beanstandet Ihre Leistung und verweigert die Zahlung. Das ist nicht automatisch durch den allgemeinen Firmenrechtsschutz abgedeckt. Ein passender Vertragsbaustein muss vereinbart sein.
03 Schadensmanager und Begleitung
Rechtsstreit melden: So begleiten wir Sie im Schadenfall
Wir unterstützen Sie bei der Meldung, ordnen die Unterlagen und begleiten Rückfragen zur Kostenübernahme. Der Versicherer prüft den Versicherungsschutz; Ihre rechtliche Vertretung übernimmt eine Rechtsanwältin oder ein Rechtsanwalt. Fristen müssen unabhängig von der Schadenbearbeitung beachtet werden.
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie Ihren Fall jederzeit digital. Wir bearbeiten ihn zu unseren Servicezeiten. Laufende Fristen bitte zusätzlich sofort mit Ihrer Kanzlei und dem Versicherer klären.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Vorgang und Fristen sichern
Schreiben, Zustelldatum und gesetzte Fristen festhalten. Gerichtliche oder behördliche Fristen laufen unabhängig von Ihrer Online-Meldung weiter.
- 02
Unterlagen übermitteln
Sachverhalt, Verträge, Schriftwechsel und Ihre Versicherungsnummer zusammenstellen. Wir helfen bei der geordneten Weitergabe an den Versicherer.
- 03
Kostenübernahme klären
Den konkreten Fall und geplante rechtliche Schritte zur Deckungsprüfung einreichen. Wenn möglich vor kostenpflichtigen Maßnahmen abstimmen.
- 04
Anwalt und Vorgehen abstimmen
Rechtliche Beratung und Vertretung übernimmt eine Kanzlei. Freie Anwaltswahl, erstattungsfähige Vergütung und Selbstbehalt gemeinsam berücksichtigen.
- 05
Entscheidung nachvollziehen
Wir besprechen die Rückmeldung des Versicherers und unterstützen bei offenen Fragen. Über die rechtliche Strategie sprechen Sie mit Ihrer Kanzlei.
24/7 bedeutet digitale Meldung. Eine sofortige telefonische Bearbeitung oder rechtliche Fristüberwachung ist damit nicht verbunden.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Leistung vor Lockpreis
Firmenrechtsschutz vergleichen: Welche Leistungen sind wichtig?
Zwei Firmenrechtsschutz-Tarife können dieselbe hohe Versicherungssumme nennen und trotzdem ganz unterschiedliche Streitigkeiten absichern. Wir vergleichen deshalb zuerst die versicherten Bereiche und danach Kosten, Wartezeiten, Ausschlüsse und Zusatzleistungen.
Diese Vertragsdetails prüfen wir für Sie
Welche Bausteine braucht Ihr Betrieb? Klappen Sie die Erläuterungen auf – dort erklären wir typische Unterschiede und Fragen für den Vergleich.
Diese Leistungen sollten Sie zuerst prüfen
Tätigkeit und versicherte Bereiche
Was macht Ihr Betrieb – und worüber könnte er streiten?
Genauer verstehen: Tätigkeit und versicherte Bereiche
Die Betriebsbeschreibung und die vereinbarten Bausteine bilden die Grundlage. Eine weitere Firma, eine neue Tätigkeit, zusätzliche Standorte oder besondere Fahrzeuge sind nicht automatisch vollständig eingeschlossen.
Versicherungssumme und Kosten
Eine hohe Summe ersetzt keinen passenden Baustein.
Genauer verstehen: Versicherungssumme und Kosten
Die Summe begrenzt die Kostenübernahme. Für Beratung, Mediation, Auslandsfälle oder Spezialbausteine können niedrigere Grenzen gelten. Auch Jahresgrenzen und die Übernahme vereinbarter Anwaltshonorare prüfen.
Versicherte Personen
Wer ist in welcher Rolle geschützt?
Genauer verstehen: Versicherte Personen
Unternehmen, Inhaber und Beschäftigte sind nur in den vereinbarten Eigenschaften erfasst. Private Angelegenheiten der Mitarbeitenden sind dadurch nicht automatisch versichert. Für Geschäftsführer-Dienstverträge können eigene Lösungen nötig sein.
Diese Bausteine hängen von Ihrem Betrieb ab
Arbeitgeber-Rechtsschutz
Zum Beispiel bei Kündigung oder Lohnstreit.
Genauer verstehen: Arbeitgeber-Rechtsschutz
Prüfen Sie Streitigkeiten aus Arbeitsverhältnissen, die versicherte Beschäftigtenzahl und Leistungen vor einer Eskalation. Eine freiwillige Aufhebungsvereinbarung oder kollektives Arbeitsrecht kann andere Regeln und Grenzen haben.
Gewerberäume und Firmenfahrzeuge
Werkstatt, Büro und Fuhrpark gezielt einbeziehen.
Genauer verstehen: Gewerberäume und Firmenfahrzeuge
Gewerberaum-Rechtsschutz betrifft die vereinbarten Immobilienrisiken. Vermietung ist nicht automatisch enthalten. Beim Verkehrs-Rechtsschutz müssen Fahrzeugarten, Fahrer, Kauf- und Leasingstreitigkeiten sowie Zulassung und Nutzung passen.
Vertrags- und Spezialrechtsschutz
Kundenverträge und besondere Vorwürfe separat prüfen.
Genauer verstehen: Vertrags- und Spezialrechtsschutz
Streit um die eigene Lieferung oder Dienstleistung braucht häufig optionalen Firmen-Vertrags-Rechtsschutz. Spezial-Straf-Rechtsschutz kann die Verteidigung bei bestimmten Vorsatzvorwürfen erweitern; Rückzahlung bei einer Verurteilung und Honorare sind tarifabhängig.
Diese Vertragsdetails machen im Alltag einen Unterschied
Wartezeit und Versicherungsfall
Wann begann der Konflikt tatsächlich?
Genauer verstehen: Wartezeit und Versicherungsfall
Wartezeiten unterscheiden sich nach Rechtsgebiet und Tarif, beispielsweise drei oder sechs Monate. Es gibt auch Bereiche ohne Wartezeit. Ein bekannter Streit wird dadurch nicht rückwirkend versichert. Beim Wechsel Vorversicherung und zeitlichen Anschluss abgleichen.
Selbstbeteiligung und Anwaltswahl
Was zahlen Sie im Einzelfall selbst?
Genauer verstehen: Selbstbeteiligung und Anwaltswahl
Die Selbstbeteiligung ist Ihr eigener Kostenanteil. Sie kann nach Leistung oder Anwaltswahl variieren. Freie Anwaltswahl bedeutet nicht, dass jedes frei vereinbarte Stundenhonorar unbegrenzt bezahlt wird; Kosten vorher klären.
Vorverfahren und frühe Beratung
Hilft der Vertrag schon vor dem Gerichtsverfahren?
Genauer verstehen: Vorverfahren und frühe Beratung
Steuer-, Sozial- und Verwaltungsrechtsschutz können bereits Einspruch oder Widerspruch einschließen oder erst vor Gericht greifen. Rechtsberatung, Mediation und Dokumentenprüfung haben eigene Regeln. Beratungsschutz ist nicht automatisch Prozessschutz.
Was kostet eine Firmenrechtsschutzversicherung?
Der Beitrag hängt unter anderem von Branche, Tätigkeit, Beschäftigtenzahl, gewünschten Bausteinen und Selbstbeteiligung ab. Auch Umsatz, Fahrzeuge, Immobilien und frühere Rechtsschutzfälle können relevant sein.
Für ein konkretes Angebot benötigen wir Angaben zu Ihrem Unternehmen und vorhandenen Verträgen. Wir vergleichen Beitrag und tatsächlichen Leistungsumfang gemeinsam – ohne pauschales Preisversprechen.
Hilft Firmenrechtsschutz, wenn ein Kunde nicht zahlt?
Ein Kunde bezahlt Ihre Rechnung nicht? Entscheidend ist, warum: Bei einer unbestrittenen Forderung kann ein vereinbarter Inkassoservice helfen. Beanstandet der Kunde Ihre Arbeit, kann ein passender Firmen-Vertrags-Rechtsschutz die rechtliche Durchsetzung unterstützen.
Beides ist nicht automatisch in jedem Tarif enthalten. Ist der Kunde zahlungsunfähig, ersetzt die Rechtsschutzversicherung nicht einfach den offenen Rechnungsbetrag. Wir prüfen, welcher Schutz zu Ihren Kundenverträgen passt.
Praxistipp: Fragen Sie nach dem Streit aus Ihrem wichtigsten Vertrag.
Nehmen Sie einen typischen Kundenauftrag mit in die Beratung: Was passiert, wenn die Leistung beanstandet oder die Rechnung nicht bezahlt wird? So lässt sich prüfen, ob Vertragsrechtsschutz nötig ist – statt sich auf einen allgemeinen Haken bei „Rechtsschutz“ zu verlassen.
05 Persönlich erklärt statt nur aufgelistet
So vergleichen wir Ihren Firmenrechtsschutz
Wir klären, welche rechtlichen Konflikte zu Ihrer Tätigkeit passen. Dann stellen wir Bausteine, Leistungsgrenzen, Selbstbeteiligungen, Wartezeiten und Beiträge gegenüber. Vorhandene Verträge beziehen wir ein und erklären, worin sich die Angebote unterscheiden.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam bespricht mit Ihnen, welche Verträge, Beschäftigten und Betriebsräume zu Ihrer Arbeit gehören. Daraus ergibt sich, welche Rechtsgebiete für Sie wichtig sind.
Sie haben bereits Firmenrechtsschutz? Wir prüfen mit Ihnen, ob neue Tätigkeiten oder Veränderungen im Betrieb berücksichtigt sind.
Firmenrechtsschutz prüfen lassen
Neue Mitarbeitende, weitere Räume oder andere Aufträge können eine Anpassung sinnvoll machen. Wir prüfen den vorhandenen Schutz mit.
Leistungsvergleich aus den Originalunterlagen
Firmenrechtsschutzversicherung im Vergleich: Leistungen und Klauseln gegenüberstellen
Dieser Beispielvergleich zeigt Unterschiede ausgewählter Firmenrechtsschutz-Tarife. Wählen Sie ein Thema und vergrößern Sie die Originalseite direkt hier. Welche Lösung zu Ihrem Betrieb passt, prüfen wir individuell.
Leistungen und Besonderheiten vergleichen
Begriffe verständlich erklärt
Erstellt am 04.10.2026. Beispielvergleich zur Orientierung, keine persönliche Tarifempfehlung.
06 Gut vorbereitet ins Gespräch
Welche Angaben brauchen wir für Ihre Beratung?
Damit wir passende Angebote vergleichen können, möchten wir Ihren Betrieb verstehen. Wichtig sind Ihre Tätigkeiten, Beschäftigten, Geschäftsräume und Fahrzeuge – sowie die Frage, welche geschäftlichen Verträge für Sie besonders bedeutsam sind.
Ihre Tätigkeit und Verträge
Was bieten Sie an? Welche Kunden- und Lieferantenverträge schließen Sie? Gibt es Auslandsaufträge oder besondere Streitwerte? Ein typischer Auftrag hilft bei der Einordnung.
Ihr Unternehmen
Rechtsform, Beschäftigte, Standorte, gemietete oder eigene Betriebsräume und Fahrzeuge. Weitere Unternehmen und Tätigkeiten müssen gesondert angegeben werden.
Bisheriger Schutz und bekannte Fälle
Aktuelle Police, Bedingungen, Beitragsrechnung und bisherige Rechtsschutzfälle bereithalten. Laufende oder bereits absehbare Streitigkeiten offen ansprechen.
Ein Soloberater ohne Angestellte braucht andere Bausteine als ein Handwerksbetrieb mit Werkstatt, Personal und mehreren Fahrzeugen. Wir orientieren uns an Ihrer tatsächlichen Arbeit.
Praxistipp: Eine kurze Chronologie erleichtert die Prüfung.
Bei einem bestehenden Vorgang: Was ist wann passiert, wann kam welches Schreiben, welche Frist läuft? Die zeitliche Einordnung ist wichtig für den Versicherungsfall. Ein bereits bekannter Streit lässt sich nicht einfach nachträglich absichern.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungsverträge digital verwalten
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
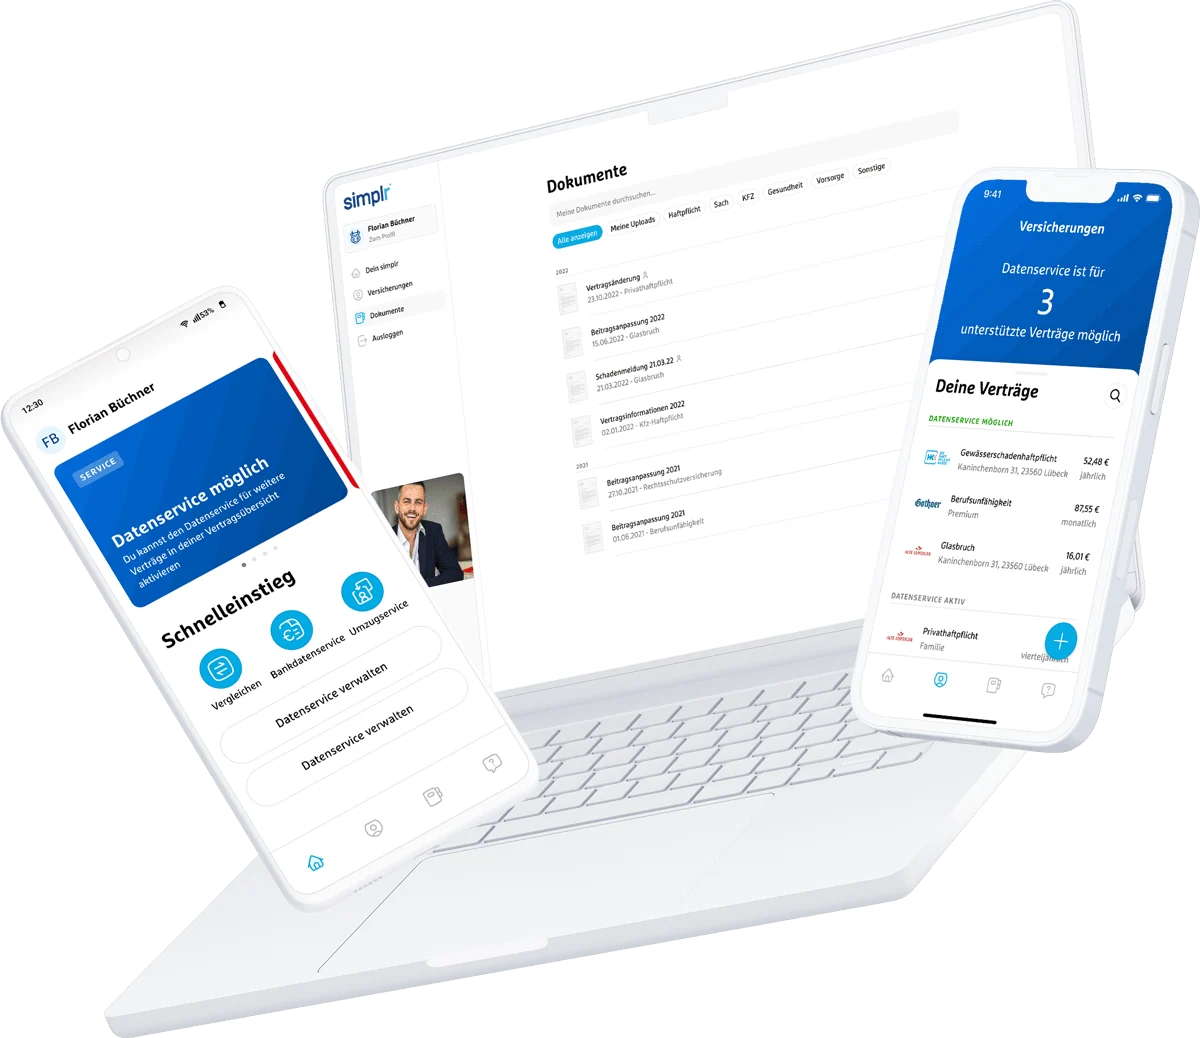
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Firmenrechtsschutz für unterschiedliche Branchen
Ein Handwerksbetrieb, eine Praxis und ein Onlinehandel haben unterschiedliche rechtliche Risiken. Die folgenden Beispiele zeigen, welche Bereiche wir in der Beratung gezielt prüfen. Entscheidend bleibt Ihre konkrete Tätigkeit.
Handwerk und Baugewerbe
Arbeitsrecht, Fahrzeuge und Betriebsräume sind wichtige Bereiche. Streit um die eigene Werkleistung erfordert passenden Vertragsrechtsschutz. Eigene Bauvorhaben sind gesondert zu prüfen.
Handel und Onlinehandel
Kaufverträge, Geschäftsräume und Beschäftigte betrachten. Vertragsstreitigkeiten, wettbewerbsrechtliche Abmahnungen oder Markenfragen sind nicht automatisch vollständig versichert.
Gastronomie und Hotellerie
Pacht- und Mietverträge, Personal sowie behördliche Entscheidungen können relevant sein. Zulässige Betriebsarten, Standorte und spezielle Ausschlüsse abgleichen.
IT und Dienstleistungen
Projektverträge und offene Honorare sind zentrale Themen. Ein Inkassoservice allein ersetzt keinen Vertragsrechtsschutz, wenn der Kunde die Leistung beanstandet.
Praxen und Gesundheitsberufe
Arbeitgeber- und Gewerberaum-Rechtsschutz prüfen. Regressstreitigkeiten und berufsrechtliche Verfahren können spezielle Heilberufskonzepte benötigen.
Beratung und freie Berufe
Berufliche und private Risiken trennen. Für reine Soloselbstständigkeit stehen andere Bausteine im Vordergrund als bei einem Unternehmen mit Personal und mehreren Standorten.
Ihre Branche ist nicht dabei? Die Übersicht zeigt nur Beispiele. Entscheidend sind Ihre konkrete Tätigkeit und die verfügbaren Vertragslösungen.
09 Ein guter Vergleich benennt auch Grenzen
Was ist nicht oder nur zusätzlich versichert?
Firmenrechtsschutz ist keine Absicherung für jeden Streit und bezahlt nicht jede Forderung der Gegenseite. Auch eine anwaltliche Erstberatung bedeutet noch nicht, dass ein anschließendes Gerichtsverfahren versichert ist.
Jemand verlangt Schadenersatz von Ihnen
Betriebshaftpflicht
Die Betriebshaftpflicht prüft versicherte Haftpflichtansprüche und wehrt unberechtigte Forderungen ab. Dieser sogenannte passive Rechtsschutz ist nicht dasselbe wie die Finanzierung beliebiger eigener Rechtsstreitigkeiten.
Ihre Geschäftsführung streitet über den Dienstvertrag
Manager-Rechtsschutz und D&O
Ein Streit um den Geschäftsführer-Dienstvertrag kann besonderen Anstellungsvertrags-Rechtsschutz benötigen. Eine D&O-Versicherung betrifft dagegen persönliche Haftpflichtansprüche aus Leitungs- und Aufsichtstätigkeit.
Bereits begonnene Konflikte
Ein später eintreffender Brief macht einen früher begonnenen Streit nicht automatisch zum neuen Versicherungsfall. Maßgeblicher Auslöser und Wartezeit richten sich nach dem Vertrag.
Die eigentliche Zahlungspflicht
Rechtsschutz übernimmt vereinbarte Rechtskosten. Offene Rechnungsbeträge, Abfindungen, Schadenersatz, Geldstrafen oder Bußgelder bezahlt er dadurch nicht automatisch.
Besondere Rechtsgebiete
Gesellschaftsrecht, Bauvorhaben, Marken- und Wettbewerbsrecht sowie bestimmte Kapitalanlagestreitigkeiten sind häufig ausgeschlossen oder nur begrenzt ergänzbar. Ausnahmen genau prüfen.
Eine Rechtsberatung ist nicht automatisch eine Prozesszusage.
Manche Tarife bieten telefonische Erstberatung auch in ansonsten ausgeschlossenen Bereichen. Das ist hilfreich, bedeutet aber nicht, dass anschließend jede Klage finanziert wird. Lassen Sie die Kostenübernahme für den konkreten nächsten Schritt klären.
10 Beratung mit Blick auf Ihren Betrieb
Ihre Beratung zum Firmenrechtsschutz bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über unsere Zusammenarbeit mit der Maklergenossenschaft VEMA können wir besondere Vereinbarungen für gewerbliche Rechtsrisiken prüfen. Dazu gehören je nach Konzept zusätzliche Leistungen, Bestandsupdates und besondere Konditionen. Maßgeblich bleiben der Versicherer und die vereinbarten Bedingungen.
Früher Unterstützung erhaltenNicht erst auf die Klage warten.
Ein geprüftes VEMA-Konzept umfasst Steuer-, Sozial- und Verwaltungs-Rechtsschutz bereits ab dem Widerspruchsverfahren. Das kann wichtig sein, weil ein Konflikt oft schon vor einer Klage rechtliche Unterstützung erfordert. Der jeweilige Rechtsbereich und Wortlaut entscheiden.
Beispiel für die Beratung
Beitragsbescheid prüfen lassen
Nach einer Betriebsprüfung werden Beiträge nachgefordert. Wir prüfen, ob schon die anwaltliche Begleitung des Widerspruchs versichert ist.
Bestehenden Schutz verbessernBestandsupdate zum bisherigen Beitrag prüfen.
Bei einem geprüften Konzept kann die Vorversicherungsprämie Grundlage des neuen Vertrags sein. Voraussetzungen wie Vorversicherer, bisherige Fälle, Selbstbeteiligung und Annahmegrenzen sind zu beachten. Ein Update gilt nicht automatisch für jeden Tarif.
Beispiel für die Beratung
Alte Police, neue Leistungen?
Wir vergleichen die bisherige Police mit einem möglichen Update und prüfen, ob Sie bei passendem Angebot zum vergleichbaren Beitrag mehr Leistungen erhalten können.
Sonderkonditionen berücksichtigenKosten und Vertragsqualität zusammen ansehen.
Sonderkonzepte können zusätzliche Leistungen und attraktive Beiträge verbinden. Wir vergleichen jedoch auch einzelne Leistungsgrenzen, Selbstbehalte und den Umfang bei frei gewähltem Anwalt. Mehr Leistung oder ein günstigerer Beitrag ist keine pauschale Zusage.
Beispiel für die Beratung
Was bleibt im Streitfall selbst zu zahlen?
Ein kleinerer Jahresbeitrag kann mit einer höheren Selbstbeteiligung verbunden sein. Entscheidend ist der Vergleich derselben Leistungen und Kostenregeln.
Besondere Streitigkeiten gezielt einbeziehenVertragsrecht und Zusatzbausteine prüfen.
Im VEMA-Umfeld gibt es optionale Firmen-Vertrags-Rechtsschutzlösungen sowie Erweiterungen etwa für bestimmte Aufhebungsvereinbarungen oder Wettbewerbsstreitigkeiten. Branche, Umsatzgrenzen, Wartezeiten und Höchstbeträge unterscheiden sich.
Beispiel für die Beratung
Ein Kunde bestreitet die Werkleistung
Wir klären, ob ein passender Vertragsbaustein angeboten werden kann und welche außergerichtlichen oder gerichtlichen Schritte er erfasst.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Häufige Fragen zur Firmenrechtsschutzversicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine Firmenrechtsschutzversicherung?
Der Beitrag hängt unter anderem von Tätigkeit, Unternehmensgröße, Beschäftigtenzahl, Bausteinen, Selbstbeteiligung und bisherigen Fällen ab. Für ein konkretes Angebot benötigen wir Angaben zu Ihrem Betrieb und dem gewünschten Schutz.
Hilft Firmenrechtsschutz, wenn ein Kunde nicht zahlt?
Ein Kunde bezahlt Ihre Rechnung nicht? Entscheidend ist, warum: Bei einer unbestrittenen Forderung kann ein vereinbarter Inkassoservice helfen. Beanstandet der Kunde Ihre Arbeit, kann ein passender Firmen-Vertrags-Rechtsschutz die rechtliche Durchsetzung unterstützen. Beides ist nicht automatisch in jedem Tarif enthalten. Ist der Kunde zahlungsunfähig, ersetzt die Rechtsschutzversicherung nicht einfach den offenen Rechnungsbetrag. Wir prüfen, welcher Schutz zu Ihren Kundenverträgen passt.
Was ist der Unterschied zu einer privaten Rechtsschutzversicherung?
Privater Rechtsschutz erfasst die selbstständige oder gewerbliche Tätigkeit in der Regel nicht. Firmenrechtsschutz muss Ihren Betrieb und dessen Risiken einschließen. Ein privater Zusatzbaustein für Inhaber ist je nach Tarif möglich.
Sind Streitigkeiten mit Kunden und Lieferanten mitversichert?
Nicht automatisch. Streit aus Ihrer eigentlichen Lieferung oder Dienstleistung benötigt häufig einen eigenen Firmen-Vertrags-Rechtsschutz. Hilfsgeschäfte und ein Inkassoservice sind davon zu unterscheiden.
Welche Wartezeiten gelten?
Das hängt von Baustein und Vertrag ab. Häufig gibt es beispielsweise drei Monate, einzelne Erweiterungen können längere Wartezeiten haben. Andere Bereiche beginnen ohne Wartezeit. Bereits entstandene oder bekannte Konflikte bleiben gesondert zu prüfen.
Kann ich meinen Rechtsanwalt selbst wählen?
Grundsätzlich besteht freie Anwaltswahl im gesetzlichen und vertraglichen Rahmen. Die erstattungsfähige Vergütung und eine mögliche unterschiedliche Selbstbeteiligung prüfen wir mit Ihnen. Zusätzliche Honorarvereinbarungen vorher mit dem Versicherer abstimmen.
Was tun, wenn ein Rechtsstreit beginnt?
Schreiben und Fristen sichern, den Vorgang melden und die Kostenübernahme klären. Bei laufenden Fristen rechtzeitig anwaltliche Hilfe suchen; die digitale Schadenmeldung setzt Fristen nicht außer Kraft.
Was passiert, wenn der Versicherer ablehnt?
Wir besprechen die Begründung und nächste Schritte. Bei fehlenden Erfolgsaussichten oder behaupteter Mutwilligkeit sieht das Gesetz ein unparteiisches Prüfverfahren vor. Andere Ablehnungsgründe sind gesondert zu prüfen. Eine Kanzlei kann auf Wunsch eingebunden werden; Kosten vorab klären.
Alle Fragen anzeigen – weitere Antworten zum Firmenrechtsschutz
Bezahlt der Versicherer auch eine Abfindung?
Die vereinbarten Kosten des Rechtsstreits können gedeckt sein. Eine an Beschäftigte zu zahlende Abfindung ist dadurch nicht automatisch versichert. Dasselbe gilt für den eigentlichen Rechnungs- oder Schadenersatzbetrag.
Hilft Inkasso auch, wenn mein Kunde meine Arbeit beanstandet?
Ein Inkassoservice ist häufig auf unbestrittene Forderungen begrenzt. Wird Ihre Leistung angegriffen, geht es um einen Vertragsstreit. Dafür muss entsprechender Schutz vereinbart sein; einzelne Konzepte enthalten begrenzte Erweiterungen.
Reicht meine Betriebshaftpflicht aus?
Sie prüft versicherte Schadenersatzansprüche gegen Ihren Betrieb und wehrt unberechtigte Ansprüche ab. Sie finanziert dadurch nicht jeden eigenen Rechtsstreit, etwa gegen Ihren Vermieter. Beide Versicherungen haben unterschiedliche Aufgaben.
Sind Beschäftigte auch privat geschützt?
Nein, nicht allein durch die Mitversicherung im betrieblichen Rechtsschutz. Entscheidend sind Personenkreis und versicherte Rolle. Private Familienbausteine für Inhaber sind gesondert zu betrachten.
Gilt Arbeitgeber-Rechtsschutz auch für Geschäftsführer?
Ein Geschäftsführer-Dienstvertrag ist nicht automatisch wie ein gewöhnliches Arbeitsverhältnis versichert. Dafür kann Anstellungsvertrags-Rechtsschutz als Teil eines Managerkonzepts notwendig sein.
Brauche ich eine Deckungszusage vor dem Anwaltstermin?
Klären Sie die Kostenübernahme möglichst vor kostenpflichtigen Schritten. Bei zeitkritischen Fällen darf das Warten auf eine Antwort nicht dazu führen, dass eine Frist versäumt wird. Anwalt und Versicherer früh einbeziehen.
Sind Streitigkeiten mit einem anderen Versicherer gedeckt?
Versicherungsvertrags-Rechtsschutz kann für bestimmte betriebliche Versicherungen vereinbart sein. Der Umfang und Ausschlüsse zählen. Ein Streit gegen den eigenen Rechtsschutzversicherer wird nicht automatisch aus demselben Vertrag bezahlt.
Was können VEMA-Konzepte zusätzlich bieten?
Je nach Konzept sind zum Beispiel frühere Unterstützung im Widerspruchsverfahren, erweiterte Beratung, Bestandsupdates oder eine Besserstellungsklausel möglich. Annahme, Leistungsumfang und Beitrag prüfen wir am konkreten Angebot.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für den Firmenrechtsschutz
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Google-Bewertungen werden geladen …
Sie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihren Betrieb kennen, ordnen die rechtlichen Risiken ein und vergleichen passende Möglichkeiten. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen und fachliche GrundlagenVersicherte Rechtskosten, Anwaltswahl und vertragliche Grenzen: Grundlagen unserer Erläuterungen zum Firmenrechtsschutz.
Redaktioneller Stand: 4. Oktober 2026. Allgemeine Orientierung; maßgeblich sind gesetzliche Voraussetzungen und die konkret vereinbarten Bedingungen. GDV-Muster sind unverbindlich.
- GDV – unverbindliche Musterbedingungen zur Rechtsschutzversicherung
- VVG § 125 – Leistung des Rechtsschutzversicherers
- VVG § 127 – freie Anwaltswahl
- VVG § 128 – Prüfung bei Ablehnung wegen Erfolgsaussichten oder Mutwilligkeit
- ArbGG § 12a – Kostentragung vor dem Arbeitsgericht
Beispiele und Vergleichsgrundlage
Der bereitgestellte Leistungsvergleich Rechtsschutz Gewerbe vom 04.10.2026 ist als unveränderte Seitenansicht eingebunden. Er zeigt eine beispielhafte Auswahl, keine persönliche Tarifempfehlung. Fallbeispiele und KI-Szenen sind illustrativ und keine dokumentierten Kundenfälle.
Besondere Konzepte gelten nur im vereinbarten Umfang. Eine rechtliche Einzelfallprüfung übernehmen die dafür befugten Fachleute.