Stand: 16. November 2026
Im alten Exposé stehen 150 Quadratmeter. Der Grundriss nennt eine andere Fläche, und die große Terrasse ist irgendwo mitgerechnet. Welche Zahl gehört nun in Ihr Verkaufsangebot? Die Wohnfläche beim Hausverkauf sollte sich nachvollziehen lassen. Denn eine schöne Nutzungsidee und eine anrechenbare Wohnfläche sind nicht dasselbe.
Das lässt sich besonders gut unter einer Dachschräge erkennen: Sie können dort einen niedrigen Schrank aufstellen. Trotzdem zählt der Boden darunter nach der Wohnflächenverordnung möglicherweise nur teilweise oder gar nicht. Der Platz verschwindet dadurch nicht. Entscheidend ist, ihn richtig zu beschreiben und seine Qualität sichtbar zu machen.
Dieser Beitrag zeigt, welche Fragen Sie vor dem Verkauf klären sollten. Ein durchgängiges Beispiel macht verständlich, warum aus einer großen Bodenfläche eine kleinere Wohnfläche werden kann – ohne dass das Haus deshalb seinen praktischen Nutzen verliert.
Wohnfläche beim Hausverkauf: Erst die Grundlage, dann die Zahl
Eine Flächenangabe ist erst dann hilfreich, wenn klar ist, was sie umfasst. Fragen Sie deshalb nicht nur: „Wie viele Quadratmeter hat das Haus?“ Fragen Sie auch: „Welche Räume sind enthalten, nach welcher Methode wurde gerechnet und passt die Berechnung noch zum heutigen Zustand?“
Die Wohnflächenverordnung, kurz WoFlV, beschreibt eine bestimmte Berechnungsmethode. Ihr gesetzlicher Anwendungsbereich knüpft an das Wohnraumförderungsgesetz an. Daraus folgt keine pauschale Pflicht, bei jedem privaten Immobilienverkauf ausschließlich nach dieser Verordnung zu rechnen. Klären Sie vielmehr die maßgebliche Grundlage für Ihr Objekt und benennen Sie diese in den Unterlagen. Zur gesetzlichen Grundlage.
Vergleichen Sie nur Zahlen, die dieselbe Frage beantworten. Eine Zusammenstellung sämtlicher Bodenflächen ist keine Wohnflächenberechnung. Auch eine Zahl aus einem Versicherungsvertrag lässt sich nicht ungeprüft übernehmen: Dort kann die Flächendefinition des jeweiligen Tarifs maßgeblich sein.
Im folgenden Beispiel rechnen wir nach der WoFlV. Das macht die Unterschiede greifbar. Eine vorhandene ältere Berechnung ist dagegen nicht schon deshalb falsch, weil sie anders aussieht. Prüfen Sie zuerst ihre Grundlage und mögliche spätere Umbauten, statt die größere oder kleinere Zahl vorschnell zur richtigen zu erklären.
Unter der Dachschräge zählt die Höhe über dem Boden
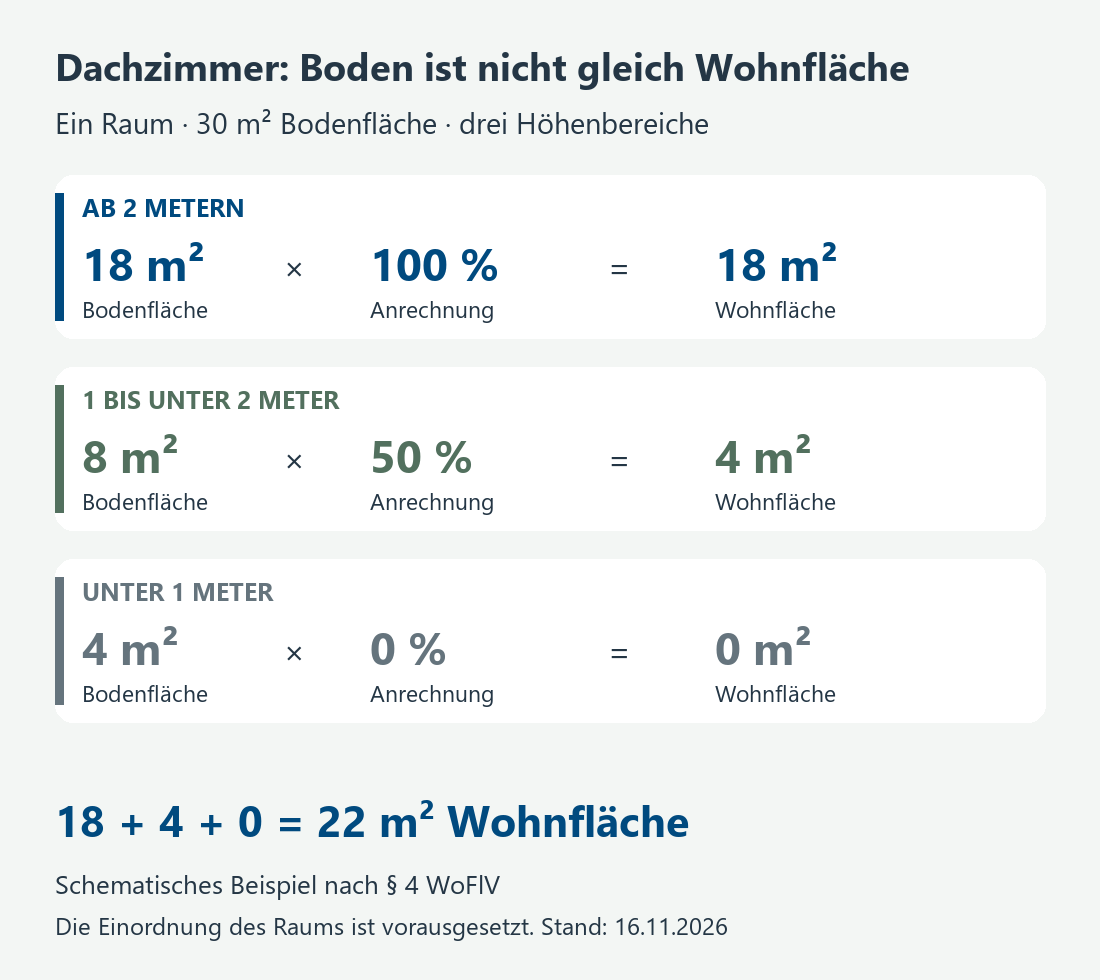
Bei einem Raum unter dem Dach reicht Länge mal Breite nicht aus. Die WoFlV unterscheidet nach der lichten Höhe, also dem freien Abstand zwischen Boden und Decke. Ab zwei Metern zählt die zugehörige Grundfläche vollständig. Zwischen einem Meter und weniger als zwei Metern zählt sie zur Hälfte. Unter einem Meter bleibt sie unberücksichtigt. Anrechnung nach § 4 WoFlV.
Stellen Sie sich ein Dachzimmer mit 30 Quadratmetern Bodenfläche vor. Davon liegen 18 Quadratmeter in einem mindestens zwei Meter hohen Bereich. Weitere acht Quadratmeter liegen zwischen einem und zwei Metern. Die verbleibenden vier Quadratmeter sind niedriger als ein Meter.
Für die Wohnfläche ergeben sich damit 18 Quadratmeter plus die Hälfte von acht Quadratmetern: zusammen 22 Quadratmeter. Die niedrigen vier Quadratmeter gehen nicht in die Summe ein. Aus 30 Quadratmetern Bodenfläche werden in diesem Raum also 22 Quadratmeter Wohnfläche.
Für die Präsentation bleibt trotzdem der ganze Raum interessant. Zeigen Sie, wo Bett, Schreibtisch oder Stauraum sinnvoll stehen können. Ein verständlicher Grundriss hilft dabei mehr als eine möglichst große Gesamtzahl. Gerade bei Dachräumen wollen Interessenten erkennen, an welchen Stellen sie stehen und sich frei bewegen können.
Ein guter Hinweis im Exposé trennt deshalb die berechnete Fläche von der Nutzung: Dachzimmer mit nachvollziehbarer Wohnflächenangabe, ergänzt um den Hinweis auf die Schrägen. So verstehen Käufer die Zahl und können sich gleichzeitig ein Bild vom Raum machen.
Terrasse, Keller und Abstellraum nicht in einen Topf werfen
Eine große Terrasse zählt nicht wie ein Wohnzimmer
Nach der WoFlV werden Balkone, Loggien, Dachgärten und Terrassen grundsätzlich zu einem Viertel, höchstens zur Hälfte berücksichtigt. Voraussetzung ist, dass sie ausschließlich zur Wohnung gehören. Für unser Beispiel setzen wir bei einer 20 Quadratmeter großen Terrasse den Regelanteil von 25 Prozent an. Dadurch kommen fünf Quadratmeter Wohnfläche hinzu. Regelung zur Anrechnung.
Die mögliche Hälfte ist kein frei wählbarer Aufschlag, um ein Angebot größer erscheinen zu lassen. Übernehmen Sie einen höheren Ansatz deshalb nicht ohne nachvollziehbare Grundlage aus einem alten Exposé. Lassen Sie klären, warum er in der vorhandenen Berechnung verwendet wurde.
Die tatsächliche Terrassengröße darf daneben selbstverständlich erkennbar bleiben. Für Interessenten sind außerdem Zugang, Ausrichtung und Nutzbarkeit wichtig. Eine Terrasse mit 20 Quadratmetern Grundfläche und einem rechnerischen Wohnflächenanteil von fünf Quadratmetern ist kein Widerspruch. Es sind zwei verschiedene Angaben zum selben Außenbereich.
Ein wohnlich eingerichteter Keller ist nicht automatisch Wohnfläche
Ein Sofa, ein Heizkörper oder ein neuer Bodenbelag beantwortet noch nicht, ob ein Raum zur Wohnfläche gehört. Klassische Kellerräume, Garagen und bestimmte andere Zubehörräume sind nach der WoFlV ausgeschlossen. Das gilt auch für Räume, die den bauordnungsrechtlichen Anforderungen an ihre Nutzung nicht genügen. Abgrenzung nach § 2 WoFlV.
Bei ausgebauten Räumen im Untergeschoss lohnt sich deshalb ein genauer Blick in die Bauunterlagen. Die Lage unterhalb des Erdgeschosses allein beantwortet die Frage ebenso wenig wie die aktuelle Einrichtung. Wichtig sind die zulässige Nutzung und die Voraussetzungen der verwendeten Berechnungsmethode.
Beschreiben Sie zusätzlichen Platz als das, was er tatsächlich ist. Ein gut zugänglicher Lagerraum, eine Werkstatt oder eine Garage kann für Käufer einen echten Vorteil darstellen. Diese Qualität braucht keine Umbenennung in Wohnfläche. Wohnfläche und zusätzliche Flächen sollten im Angebot getrennt nachvollziehbar sein.
Auch bei Abstellräumen kommt es auf die Zuordnung an: Die WoFlV nennt ausdrücklich Abstellräume außerhalb der Wohnung als Zubehörräume. Ein zur Wohnung gehörender Abstellraum innerhalb der Wohnung ist deshalb anders zu betrachten. Das Wort „Abstellraum“ allein genügt noch nicht für die Einordnung.
Warum aus 150 Quadratmetern Bodenfläche 127 werden
Führen wir die bisher betrachteten Räume zusammen. Unser vereinfachtes Hausbeispiel hat 100 Quadratmeter vollständig anrechenbare Wohnräume. Dazu kommen das Dachzimmer mit 30 Quadratmetern Bodenfläche und die 20 Quadratmeter große Terrasse. Die übrigen Voraussetzungen für die Anrechnung sind im Beispiel erfüllt.
Wer lediglich alle drei Bodenflächen addiert, kommt auf 150 Quadratmeter. Die Berechnung nach WoFlV lautet dagegen: 100 Quadratmeter aus den übrigen Wohnräumen, 22 Quadratmeter aus dem Dachzimmer und fünf Quadratmeter aus der Terrasse. Das ergibt 127 Quadratmeter Wohnfläche.
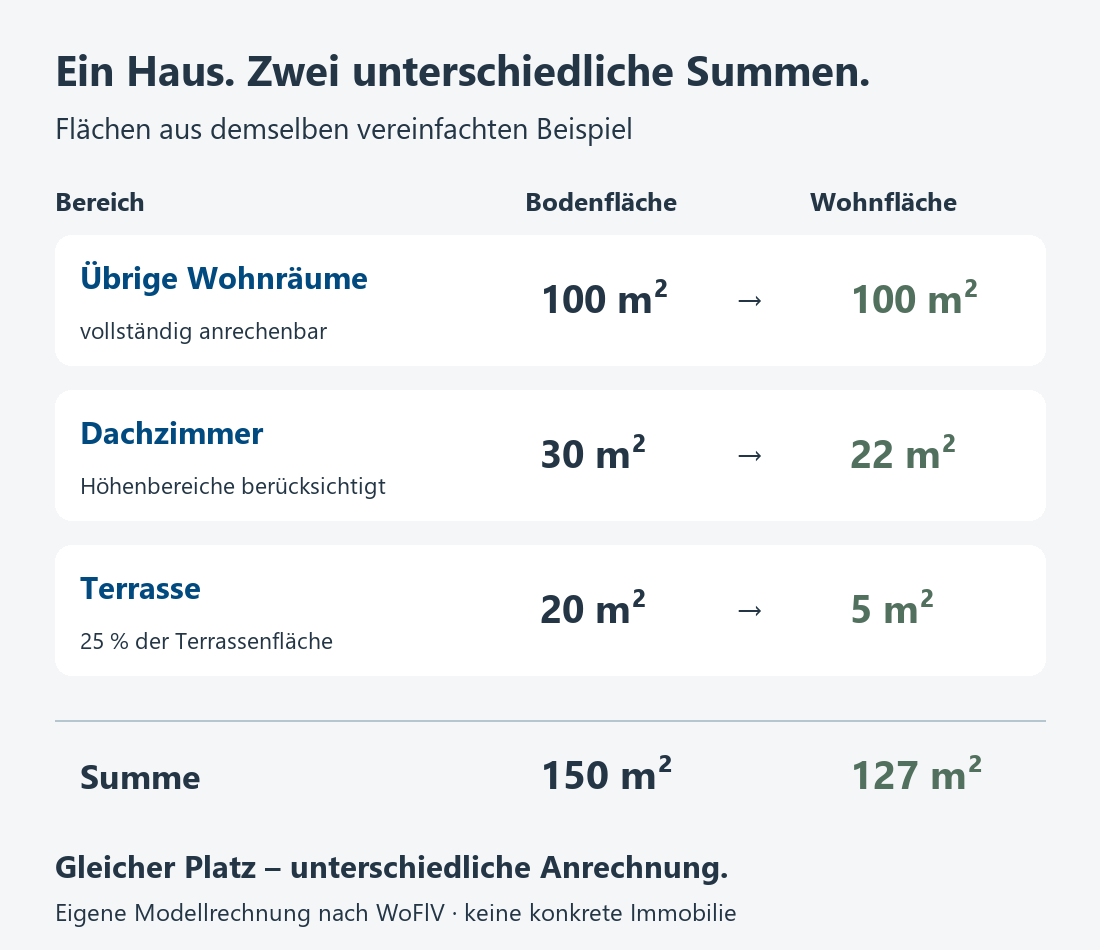
Der Unterschied von 23 Quadratmetern ist kein verschwundener Raum. Er entsteht durch die unterschiedlichen Anteile, mit denen die Flächen zählen. Genau deshalb sollten Exposé, Grundriss und Berechnung gemeinsam ein stimmiges Bild ergeben.
Daraus folgt auch nicht, dass sich ein möglicher Verkaufspreis einfach im selben Verhältnis verändert. Ein Haus besteht nicht nur aus seiner Wohnfläche. Grundstück, Lage, Zustand, Raumaufteilung und zusätzliche Nutzungsmöglichkeiten gehören ebenfalls zur Einwertung. Eine reine Multiplikation mit irgendeinem Quadratmeterpreis kann diese Unterschiede nicht abbilden.
Für die Verkaufsplanung ist der bessere Weg daher: zuerst die Flächen klären, dann passende Vergleichsobjekte und die Besonderheiten des Hauses betrachten. So bleibt die Preisbegründung nachvollziehbar, auch wenn eine bisher verwendete Zahl korrigiert werden muss.
Diese Unterlagen machen die Wohnfläche nachvollziehbar
Eine Gesamtsumme braucht einen nachvollziehbaren Rechenweg
Eine einzelne Zahl aus einem alten Inserat lässt wichtige Fragen offen. Hilfreicher ist dagegen eine Aufstellung, die Räume, Maße und Anrechnungsanteile zeigt. Achten Sie darauf, ob Dachschrägen und Außenflächen erkennbar berücksichtigt sind. Auch Datum und verwendete Methode gehören zur Einordnung.
Die WoFlV lässt eine Ermittlung durch Ausmessung im fertiggestellten Wohnraum oder anhand einer geeigneten Bauzeichnung zu. Wurde abweichend von dieser Zeichnung gebaut, verlangt sie eine neue Ermittlung anhand der tatsächlichen Maße oder einer berichtigten Zeichnung. Ein beliebiger möblierter Verkaufsgrundriss ist deshalb nicht automatisch eine ausreichende Berechnungsgrundlage. Vorgaben zur Ermittlung der Grundfläche.
Umbauten und Unterschiede früh zusammenbringen
Vergleichen Sie vorhandene Pläne mit dem heutigen Haus. Wurde das Dach ausgebaut, eine Terrasse ergänzt oder ein Raum anders aufgeteilt? Halten Sie fest, welche Unterlagen dazu vorliegen. Schon eine kurze Übersicht hilft, offene Punkte gezielt zu klären.
Bei widersprüchlichen Zahlen sollte nicht einfach der höhere Wert ins neue Angebot wandern. Lassen Sie zunächst prüfen, ob unterschiedliche Methoden, ältere Planstände oder ein echter Rechenfehler dahinterstecken. Falls ein neues Aufmaß nötig ist, sollte klar vereinbart sein, wer es erstellt und nach welcher Grundlage gerechnet wird.
Sie müssen dafür nicht selbst zum Flächenexperten werden. Es geht darum, belastbare Angaben für den Verkaufsstart zu schaffen. Die fachliche Klärung vor der Vermarktung ist meist besser in den Ablauf einzubauen als eine ungeklärte Abweichung mitten in einer konkreten Kaufverhandlung.
Klare Flächen, verständliche Präsentation: So unterstützt albfinanz
Wenn Sie einen Verkauf überlegen, bringen Sie vorhandene Grundrisse, Flächenberechnungen und Informationen zu Umbauten mit. Auch lückenhafte Unterlagen sind ein sinnvoller Ausgangspunkt. Entscheidend ist, die offenen Fragen sichtbar zu machen und die nächsten Schritte passend zu Ihrer Immobilie zu planen.
Bei albfinanz betrachten wir die Angaben gemeinsam mit Zustand, Lage und den Besonderheiten Ihres Hauses. Wir ordnen die Unterlagen für die Vermarktung ein und besprechen, wo weitere Klärung oder eine fachgerechte Flächenermittlung nötig ist. Daraus entsteht eine nachvollziehbare Grundlage für die persönliche Einwertung Ihrer Immobilie.
Anschließend geht es darum, die tatsächlichen Qualitäten verständlich zu zeigen: mit aufbereiteten Grundrissen, einem aussagekräftigen Exposé und einer Präsentation, die auch zusätzlichen Platz richtig einordnet. So werden aus Quadratmetern nachvollziehbare Räume und aus Unterlagen gute Antworten für Interessenten. Unser Immobilienteam begleitet Sie von der Verkaufsplanung bis zur Vermarktung.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseWohnflächenberechnung und eigenes Hausbeispiel
Grundlagen der Flächenberechnung
Berechnungsgrundlage: Wohnflächenverordnung, insbesondere § 1 und § 5. § 1 beschreibt den gesetzlichen Anwendungsbereich. § 5 enthält die Überleitung für bis Ende 2003 nach der Zweiten Berechnungsverordnung ermittelte Flächen. Der Beitrag legt nicht für sämtliche Kaufverträge dieselbe Berechnungsmethode fest.
Einbezogene und ausgeschlossene Räume: § 2 WoFlV, insbesondere Zugehörigkeit zur Wohnung, Zubehörräume und bauordnungsrechtliche Anforderungen.
Maße und Bauzeichnungen: § 3 WoFlV, insbesondere Absatz 4 zur Ausmessung, geeigneten Bauzeichnung und Abweichungen vom Plan.
Höhen und Außenflächen: § 4 WoFlV. Eigene Darstellung der dort genannten Anrechnungsanteile.
Eigene Modellrechnung: Keine konkrete Immobilie. Dachzimmer: 18 × 100 % + 8 × 50 % + 4 × 0 % = 22 m². Terrasse: 20 × 25 % = 5 m². Gesamt: 100 + 22 + 5 = 127 m². Die 100 m² übrigen Wohnräume sind bereits vollständig anrechenbar. Weitere Besonderheiten einzelner Bauteile sind nicht Bestandteil dieses vereinfachten Beispiels.
Redaktion und Prüfung der gesetzlichen Grundlagen: 16.11.2026. Titelbild: KI-gestaltetes Architekturmodell, kein konkretes Verkaufsobjekt. Grafiken: eigene schematische Erläuterungen von albfinanz.