Für Unternehmen, Selbstständige und Praxen
Betriebsunterbrechungsversicherung:
Laufende Kosten und entgangenen Gewinn absichern.
Ein Brand, ein Leitungswasserschaden oder ein anderes versichertes Ereignis kann Ihren Betrieb vorübergehend stilllegen. Die Betriebsunterbrechungsversicherung schützt im vereinbarten Umfang vor dem dadurch entstehenden Ertragsausfall: fortlaufenden Kosten und entgangenem Betriebsgewinn.
Wir prüfen, welcher Schutz bereits in Ihrer Inhaltsversicherung steckt und ob Summe, Haftzeit und Leistungen ausreichen. Persönlich in Reutlingen und digital in ganz Deutschland. Den Ausfall durch Krankheit oder Unfall betrachten wir als gesondertes Risiko.
- Laufende Kosten berücksichtigen
- Ertragsausfall passend absichern
- Im Schadenfall persönlich begleitet
 Paul-Jakob Sendler & Versicherungsteam
Persönlich im Schwabenländle.
Digital in ganz Deutschland.
Beschreiben Sie uns kurz Ihren Betrieb und Ihr Anliegen.
Ein versicherter Sachschaden passiert.
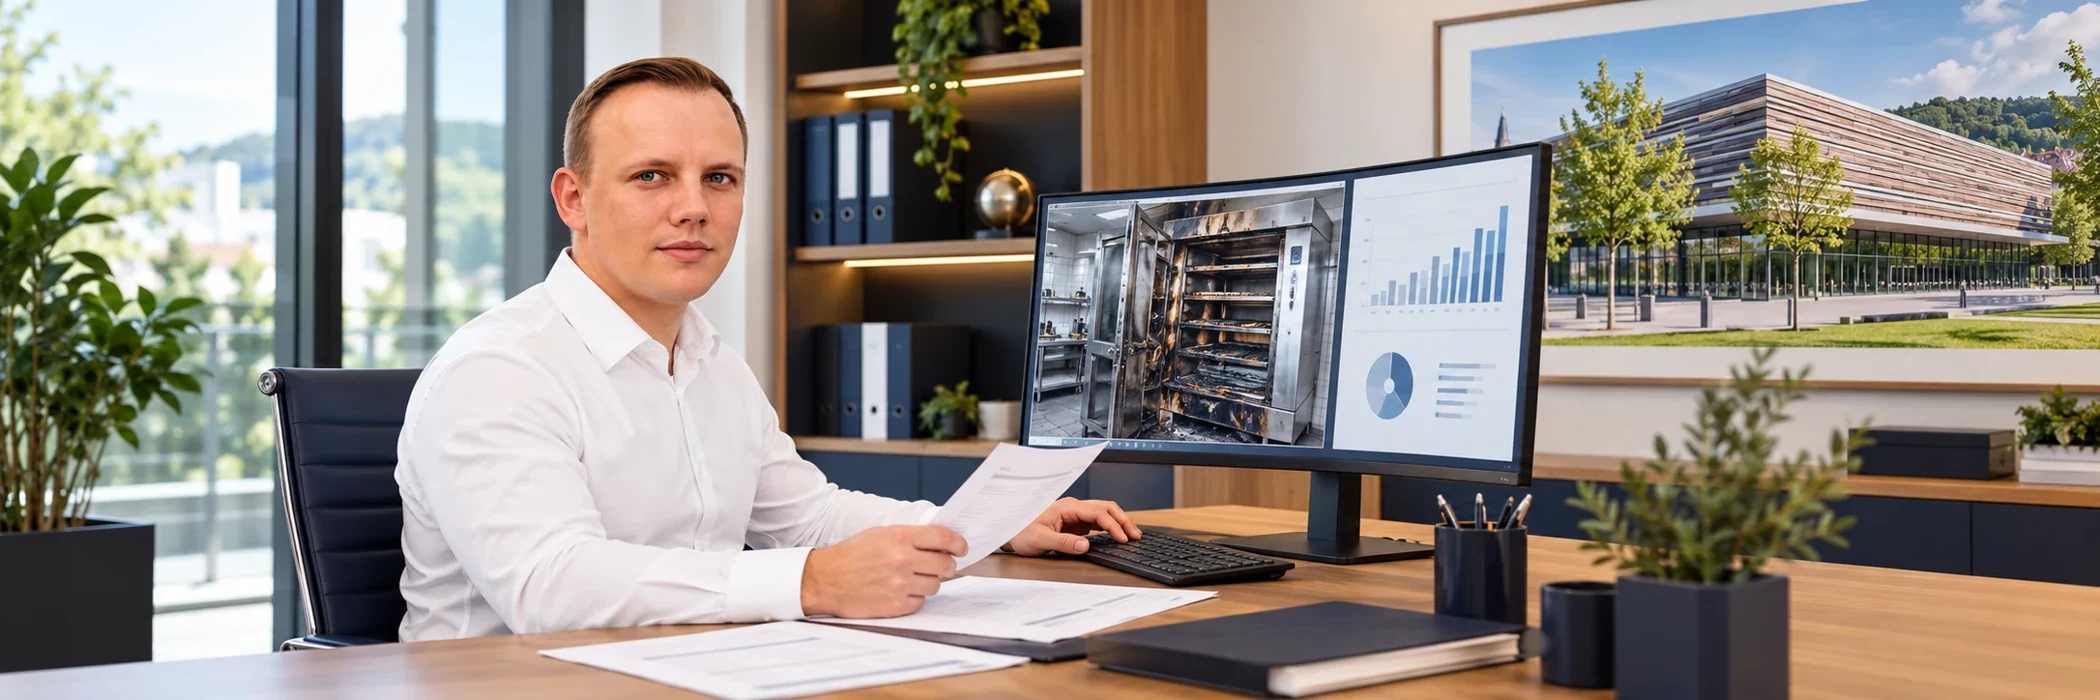
Zum Beispiel beschädigt ein Feuer den Ofen Ihrer Bäckerei.
Ihr Betrieb steht ganz oder teilweise still.
Produktion und Verkauf fallen aus. Bestimmte Kosten laufen weiter.
Der Ertragsausfall wird ermittelt.
Vertrag, Ausfallzeit, fortlaufende Kosten und entgangener Gewinn werden geprüft.
Versicherte finanzielle Folgen werden ersetzt.
Die Zahlung richtet sich nach dem nachgewiesenen Schaden, der Haftzeit und den vereinbarten Grenzen.
01 Wenn der Betrieb nicht weiterarbeiten kann
Warum ist eine Betriebsunterbrechungsversicherung sinnvoll?
Nach einem Brand ist nicht nur der Backofen beschädigt. Solange die Bäckerei nicht produzieren kann, fehlen Einnahmen – Miete, vereinbarte Gehälter und andere Kosten können trotzdem weiterlaufen. Der Sachschaden und seine wirtschaftlichen Folgen brauchen deshalb jeweils passenden Versicherungsschutz.
Ein Brand stoppt die Produktion.
Ein Backofen und die Umgebung müssen nach einem Feuer saniert werden. Ersatzgerät, Reinigung und Freigabe dauern. Für diese Zeit fehlen der Bäckerei Erlöse.
Leitungswasser macht Räume unbenutzbar.
Nach einem Rohrbruch müssen Werkstatt und Geräte getrocknet werden. Aufträge lassen sich vorübergehend nur teilweise erledigen.
Das Warenlager fällt aus.
Nach einem versicherten Schaden können Bestellungen nicht wie geplant ausgeliefert werden. Trotz einzelner Ausweichmöglichkeiten bleibt ein nachzuweisender Ertragsausfall.
Der neue Ofen allein ersetzt keine ausgefallenen Erträge.
Die Inhaltsversicherung kann den versicherten Schaden am Ofen ersetzen. Für laufende Kosten und entgangenen Gewinn während der Unterbrechung braucht es zusätzlich eine passende Ertragsausfalldeckung – als vereinbarten Baustein oder eigenständige Lösung.
Illustrative Beispiele, keine dokumentierten Kundenfälle. Auslöser und Versicherungsleistung werden im Einzelfall geprüft.
02 Den Umfang verstehen
Was deckt eine Betriebsunterbrechungsversicherung ab?
Die klassische Betriebsunterbrechungsversicherung setzt einen versicherten Sachschaden voraus. Sie ersetzt im vereinbarten Umfang fortlaufende Kosten und entgangenen Betriebsgewinn, die wegen der Unterbrechung oder Beeinträchtigung nicht erwirtschaftet werden können. Nicht jeder Umsatzrückgang ist versichert.
Fortlaufende Kosten
Zum Beispiel betriebliche Miete, vereinbarte Personalkosten oder andere laufende Aufwendungen, soweit diese versichert sind und ohne den Schaden erwirtschaftet worden wären.
Entgangener Betriebsgewinn
Maßgeblich ist der Gewinn, der ohne den versicherten Schaden voraussichtlich erzielt worden wäre. Saison, Auftragslage und Entwicklungen des Betriebs spielen dabei eine Rolle.
Wiederanlauf unterstützen
Vereinbarte Mehrkosten können helfen, den Ausfall zu verkürzen – etwa ein Ausweichraum oder eine Ersatzmaschine. Umfang, Wirtschaftlichkeit und Abstimmung mit dem Versicherer beachten.
Ertragsausfall ist nicht einfach ausgefallener Umsatz.
Vereinfachtes Rechenbeispiel für einen Monat: 40.000 € erwarteter Umsatz minus 15.000 € ersparte variable Kosten ergeben 25.000 € für fortlaufende Kosten und Gewinn. Das ist eine eigene Modellrechnung, keine Leistungszusage. Tatsächliche Einnahmen, weitere Einsparungen, Selbstbehalte und Bedingungen werden im Schadenfall berücksichtigt.
Beschädigte Sachen
Inhaltsversicherung
Sie schützt vereinbarte Einrichtung, Waren und Vorräte gegen versicherte Gefahren. Nach dem Brand geht es beispielsweise um den beschädigten Backofen. Mehr zur Inhaltsversicherung →
Wirtschaftliche Folgen
Betriebsunterbrechung
Sie betrifft den versicherten Ertragsausfall durch den Sachschaden. In unserem Beispiel: Die Bäckerei kann nicht produzieren, obwohl Miete und andere Kosten weiterlaufen.
03 Schadensmanager und Begleitung
Betriebsunterbrechung melden: So begleiten wir Sie
Ein Schaden stört Ihren Betrieb. Wir bleiben an Ihrer Seite. Wir unterstützen bei der digitalen Meldung, beim Zusammenstellen der Nachweise und bei Rückfragen des Versicherers. Über die Versicherungsleistung entscheidet der Versicherer anhand des Vertrags und des nachgewiesenen Schadens.
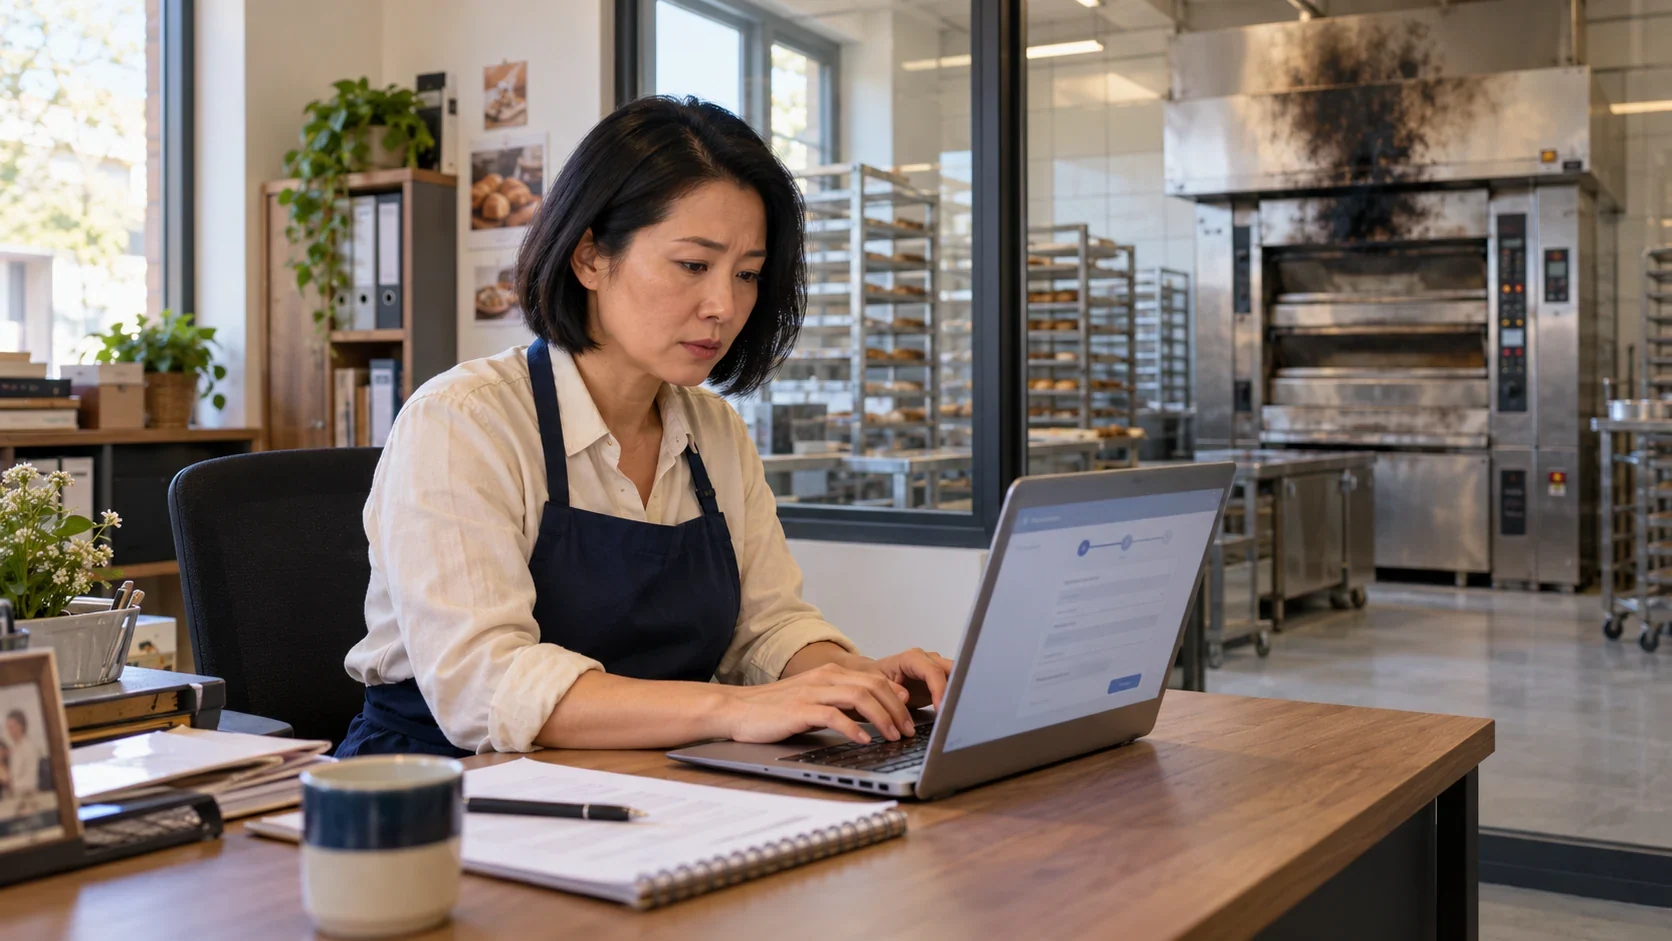
Digital melden. Persönlich begleitet.
24/7 Schaden melden.
Persönlich begleitet.
Melden Sie Ihren Schaden jederzeit digital. Wir bearbeiten ihn zu unseren Servicezeiten. Bei akuter Gefahr geht der Schutz von Menschen vor – alarmieren Sie die zuständigen Einsatzkräfte.
Schaden melden ↗Ihre Meldung. Unsere Begleitung.
- 01
Schaden begrenzen
Menschen schützen und weitere Schäden soweit sicher und zumutbar verhindern. Den Versicherer unverzüglich informieren.
- 02
Ausfall dokumentieren
Fotos, Zeitpunkt und Ursache festhalten. Notieren, welche Betriebsbereiche ausfallen und welche Arbeiten noch möglich sind.
- 03
Unterlagen zusammenstellen
Buchhaltungsdaten, laufende Kosten, Auftragslage und Rechnungen sichern. Wir helfen, Rückfragen zu ordnen.
- 04
Wiederanlauf abstimmen
Ausweichräume, Mietgeräte oder externe Fertigung können den Ausfall verkürzen. Größere Maßnahmen möglichst vorab mit dem Versicherer abstimmen.
- 05
Entscheidung nachvollziehen
Wir besprechen die Abrechnung und unterstützen bei offenen Fragen zu Ausfallzeit, Kosten und vertraglichen Grenzen.
24/7 bedeutet jederzeit digital melden. Die persönliche Bearbeitung erfolgt zu unseren Servicezeiten.
Wenn eine Ablehnung Fragen aufwirft
Was tun, wenn der Versicherer eine Leistung ablehnt?
Lehnt der Versicherer eine Leistung ab, besprechen wir mit Ihnen die Begründung und mögliche nächste Schritte. Auf Ihren Wunsch kann eine spezialisierte Rechtsanwaltskanzlei die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor einer Beauftragung geklärt.
Den nächsten Schritt verstehen
Mehr über unsere rechtliche Unterstützung
Erfahren Sie, wie wir Sie bei strittigen Leistungsentscheidungen begleiten – mit weiteren Informationen und einem Video auf unserer Serviceseite.
04 Leistung vor Lockpreis
Welche Leistungen sind bei einer Betriebsunterbrechung wichtig?
Ein günstiger Beitrag ist gut. Entscheidend ist, ob Ursache, Versicherungssumme und Dauer des Ausfalls zu Ihrem Betrieb passen. Wir vergleichen deshalb auch Haftzeit, Selbstbehalte, Mehrkosten und besondere Erweiterungen.
Drei Formen verständlich erklärt
Kleine, mittlere oder große Betriebsunterbrechungsversicherung: Was ist der Unterschied?
Die Bezeichnungen beschreiben unterschiedliche Versicherungslösungen. Entscheidend ist nicht allein, wie groß Ihr Unternehmen ist: Der mögliche Ertragsausfall, die Berechnung der Versicherungssumme und die benötigte Absicherungsdauer müssen zusammenpassen.
Kleine Betriebsunterbrechung
Eine vereinfachte Absicherung, die meist gemeinsam mit der Inhaltsversicherung vereinbart wird.
- Wie wird die Summe bestimmt?
- Häufig entspricht sie der Versicherungssumme für Einrichtung, Waren und Vorräte. Der tatsächliche Bedarf für Kosten und Gewinn wird dadurch nicht automatisch abgebildet.
- Wann kann das passen?
- Wenn der enthaltene Betrag, die versicherten Gefahren und die Haftzeit den Bedarf Ihres Betriebs ausreichend abdecken.
- Was sollten Sie prüfen?
- Auch mit wenig Inventar können hohe Personalkosten und Mieten weiterlaufen. Prüfen Sie zudem, ob Sachschaden und Ertragsausfall eigene Summen haben oder eine gemeinsame Grenze gilt.
Beispiel: Ein Büro hat nur wenige Möbel und Computer, beschäftigt aber mehrere Mitarbeitende. Der niedrige Einrichtungswert ist kein verlässlicher Maßstab für seinen finanziellen Ausfall.
Mittlere Betriebsunterbrechung
Der Ertragsausfall wird mit einer eigenen Berechnungsgrundlage abgesichert, statt die Inhaltssumme einfach zu übernehmen.
- Wie wird die Summe bestimmt?
- Maßgeblich sind die nach dem Vertrag versicherbaren fortlaufenden Kosten und der Betriebsgewinn. Grundlage sind die betrieblichen Zahlen und die erwartete Entwicklung.
- Wann ist sie interessant?
- Wenn die an den Sachwert gekoppelte Deckung nicht ausreicht oder eine eigenständig vereinbarte Ertragsausfalllösung besser passt.
- Was sollten Sie prüfen?
- Versicherungssumme, Haftzeit, Mehrkosten und mögliche Erweiterungen gemeinsam vergleichen. Welche Leistungen bereits enthalten sind, hängt vom Tarif ab.
Beispiel: Ein Handelsbetrieb wächst stark. Mehr Beschäftigte und höhere laufende Kosten erhöhen den Absicherungsbedarf, obwohl der Wert seiner Einrichtung kaum steigt.
Große Betriebsunterbrechung
Eine stärker individuell vereinbarte Lösung für größere Ertragsausfälle und komplexe betriebliche Zusammenhänge.
- Wie wird die Summe bestimmt?
- Sie wird anhand der betrieblichen Finanzdaten detailliert ermittelt. Entwicklung, Bewertungszeitraum und vertraglich vereinbarte Anpassungen werden berücksichtigt.
- Wann ist sie interessant?
- Zum Beispiel bei umfangreicher Produktion, mehreren voneinander abhängigen Standorten oder langen Ersatzzeiten für zentrale Anlagen.
- Was sollten Sie prüfen?
- Standortabhängigkeiten, Lieferantenrisiken, Haftzeit und besondere Klauseln gezielt vereinbaren. Die Bezeichnung „groß“ bedeutet nicht, dass automatisch jede Unterbrechung versichert ist.
Beispiel: Ein zentraler Produktionsschritt fällt nach einem Brand aus. Eine Spezialanlage muss neu gefertigt werden; weitere Betriebsstätten können ebenfalls betroffen sein.
Bezeichnungen, Annahmegrenzen und Leistungsumfang unterscheiden sich je nach Versicherer. Es gibt keine für alle Tarife einheitliche Euro-Grenze zwischen „klein“, „mittel“ und „groß“. Die Beispiele sind fiktiv.
Wenig Einrichtung bedeutet nicht wenig Ertragsausfall.
Ein vereinfachtes Beispiel: Ein Dienstleistungsbetrieb hat Einrichtung für 80.000 €. Seine versicherbaren fortlaufenden Kosten und sein Betriebsgewinn betragen zusammen 250.000 € im Jahr. Angenommen, seine kleine Betriebsunterbrechung ist ebenfalls auf 80.000 € begrenzt.
Bei gleichmäßiger Verteilung und vollständigem Ausfall ergeben sich rechnerisch 250.000 € × 6 ÷ 12 = 125.000 €. Das sind 45.000 € mehr als die angenommene Deckungsgrenze – obwohl die Unterbrechung nur ein halbes Jahr dauert.
Eigenes vereinfachtes Modell, keine Leistungsberechnung: ohne Restumsätze, saisonale Veränderungen, zusätzliche Einsparungen oder Selbstbehalte. Tatsächliche Entschädigung und eine mögliche Kürzung wegen Unterversicherung richten sich nach dem Vertrag. Die 45.000 € sind eine rechnerische Differenz, keine abschließende Schadenabrechnung.
Die Haftzeit prüfen wir bei jeder Variante separat.
Sie legt fest, wie lange ein versicherter Ertragsausfall höchstens berücksichtigt wird. Eine hohe Summe verlängert diesen Zeitraum nicht. Umgekehrt erhöht eine längere Haftzeit nicht automatisch die verfügbare Summe.
- Wie lange dauert der Wiederanlauf? Sanierung, Ersatzbeschaffung, Montage und Rückkehr zur üblichen Auslastung gemeinsam betrachten.
- Welche Dauer lässt sich vereinbaren? Beispielsweise 12, 18, 24 oder 36 Monate – abhängig vom Produkt. Die Bezeichnung der Variante allein beantwortet das nicht.
- Passt die Summe zur Dauer? Bei längeren Haftzeiten die vertraglich erforderliche Summenberechnung und Wachstumsannahmen prüfen.
Unsere Beratung: Wir beginnen mit Ihren Zahlen und Ihren Abläufen. Daraus ergibt sich, ob der vorhandene Baustein ausreicht oder eine eigenständige Lösung sinnvoll ist. Für alle hier beschriebenen klassischen Formen bleibt ein versicherter Sachschaden die Grundlage; Krankheit oder Unfall des Inhabers ist ein gesondertes Thema.
Diese Angaben helfen uns bei der Prüfung →Diese Vertragsdetails prüfen wir für Sie
Die aufklappbaren Erläuterungen zeigen, was die Begriffe für Ihren Betrieb bedeuten.
Diese Leistungen sollten Sie zuerst prüfen
Versicherte Auslöser
Welcher Sachschaden muss vorausgehen?
Genauer verstehen: Versicherte Auslöser
Feuer, Leitungswasser, Einbruchdiebstahl oder Sturm und Hagel sind nur im vereinbarten Umfang erfasst. Überschwemmung und Rückstau brauchen passenden Naturgefahrenschutz – einschließlich der daraus entstehenden Unterbrechung.
Versicherungssumme
Sachwert und Ertragsausfall sind verschiedene Größen.
Genauer verstehen: Versicherungssumme
Die Summe sollte zum versicherten Betriebsgewinn und zu den fortlaufenden Kosten passen. Eine an den Einrichtungswert gekoppelte Absicherung kann zu niedrig sein. Berechnungsverfahren, Bewertungszeitraum, Wachstum und Unterversicherungsregelung gemeinsam prüfen.
Haftzeit
Wie lange wird der versicherte Ausfall berücksichtigt?
Genauer verstehen: Haftzeit
Die Haftzeit ist die maximal vereinbarte Entschädigungsdauer; sie beginnt grundsätzlich mit dem Sachschaden. Beispielsweise 12 oder 24 Monate müssen zu Beschaffung, Sanierung und Wiederanlauf passen. Sie ist nicht die Laufzeit der Police und keine Zusage für eine pauschale Auszahlung über diesen Zeitraum.
Diese Erweiterungen hängen von Ihrem Betrieb ab
Mehrkosten und Ausweichbetrieb
Weiterarbeiten kann günstiger sein als Stillstand.
Genauer verstehen: Mehrkosten und Ausweichbetrieb
Mietgeräte, provisorische Räume oder externe Fertigung können den Ausfall reduzieren. Wir prüfen, welche zusätzlichen Kosten versichert sind und welche Grenzen gelten. Größere Maßnahmen möglichst früh mit dem Versicherer abstimmen; notwendige Sofortmaßnahmen nicht verzögern.
Lieferanten und Abnehmer
Was passiert, wenn der Schaden woanders eintritt?
Genauer verstehen: Lieferanten und Abnehmer
Ein Brand beim wichtigen Zulieferer kann Ihren Betrieb treffen, obwohl bei Ihnen nichts beschädigt ist. Dafür ist eine passende Rückwirkungsschaden-Deckung nötig. Versicherte Gefahren, Betriebe, Länder, Lieferkettenstufen und Höchstbeträge unterscheiden sich.
Standorte und behördliche Auflagen
Nicht nur die Maschinenlieferung zählt.
Genauer verstehen: Standorte und behördliche Auflagen
Mehrere Betriebsstätten können voneinander abhängen. Auch Wiederaufbauauflagen können die Unterbrechung verlängern. Ob solche Wechselwirkungen oder Mehrzeiten versichert sind, muss ausdrücklich am Vertrag geprüft werden.
Diese Details helfen, Lücken zu vermeiden
Wachstum und Saison
Verändert sich Ihr Betrieb, ändern sich die Zahlen.
Genauer verstehen: Wachstum und Saison
Neue Beschäftigte, höhere Mieten, weitere Filialen oder mehr Umsatz können den Bedarf verändern. Summenanpassung, vereinbarte Vorsorge und Meldepflichten regelmäßig prüfen. Ein unveränderter Beitrag zeigt nicht, ob die Summe noch ausreicht.
Selbstbeteiligung und Karenzzeit
Welchen Teil des Ausfalls tragen Sie selbst?
Genauer verstehen: Selbstbeteiligung und Karenzzeit
Der Selbstbehalt kann als Geldbetrag oder zeitlich geregelt sein. Eine Karenzzeit bedeutet einen vereinbarten Zeitraum ohne Entschädigung. Die genaue Berechnung und der Liquiditätsbedarf bis zur Zahlung sind wichtige Vergleichspunkte.
Nachweise und Sicherheitsregeln
Gut dokumentieren – auch vor einem Schaden.
Genauer verstehen: Nachweise und Sicherheitsregeln
Buchhaltung und wichtige Unterlagen außerhalb des gefährdeten Standorts sichern. Vertragliche Schutz- und Wartungsvorgaben beachten. Nach dem Schaden Ursachen, Ausfallzeiten, Kosten und Maßnahmen festhalten; Verletzungen von Pflichten können die Leistung beeinträchtigen.
Was kostet eine Betriebsunterbrechungsversicherung?
Der Beitrag hängt unter anderem von Betriebsart, Standort, versicherten Gefahren, Ertragsausfallsumme, Haftzeit und Selbstbeteiligung ab. Auch Schadenhistorie und Schutzmaßnahmen können relevant sein.
Wir vergleichen den Beitrag zusammen mit der Absicherung Ihrer tatsächlichen Kosten und Erträge. Eine längere Haftzeit oder passende Erweiterung kann wichtiger sein als der kleinste Preisunterschied.
Reicht der Schutz in meiner Inhaltsversicherung?
Eine Inhaltsversicherung kann eine Betriebsunterbrechungsdeckung enthalten. Sie ist aber nicht automatisch in jedem Vertrag vereinbart. Bei einer kleinen Betriebsunterbrechung kann die Versicherungssumme an die Inhaltssumme gekoppelt sein.
Prüfen Sie drei Punkte: Sind die passenden Ursachen versichert? Reicht die Summe für Kosten und Gewinn? Ist die Haftzeit lang genug? Wenig Einrichtung bedeutet nicht automatisch wenig Ertragsausfall.
Praxistipp: Rechnen Sie vom realistischen Wiederanlauf zurück.
Fragen Sie nach Lieferzeiten für Ihre wichtigste Maschine. Berücksichtigen Sie zusätzlich Sanierung, Genehmigungen, Montage und den Weg zurück zur üblichen Auslastung. Eine kurze Reparaturzeit allein ist keine verlässliche Grundlage für die Haftzeit.
05 Persönlich erklärt statt nur aufgelistet
So vergleichen wir Ihre Betriebsunterbrechungsversicherung
Wir prüfen Ihre Sachversicherung und den Schutz für Ertragsausfälle zusammen. Anschließend vergleichen wir versicherte Gefahren, Summen, Haftzeiten, Ausschlüsse und Beiträge. Ein Baustein in der Inhaltsversicherung kann passend sein – eine eigenständige Lösung kann bei anderem Bedarf sinnvoller sein.
Erst Ihren Betrieb verstehen
Ihr Alltag gehört in den Vergleich.
Unser Versicherungsteam bespricht mit Ihnen, welche Anlagen und Abläufe Ihren Betrieb tragen. Wir verbinden diese Informationen mit Ihren Zahlen und dem vorhandenen Sachschutz.
So wird nachvollziehbar, welche Summe, Haftzeit und zusätzlichen Leistungen zu Ihrem Unternehmen passen.
Betriebsunterbrechung prüfen lassen
Neue Maschinen, höhere Kosten oder längere Lieferzeiten können den Absicherungsbedarf verändern. Wir prüfen Ihren bisherigen Schutz mit.
Den Auslöser unterscheiden
Sachschaden oder Krankheit: Welcher Ausfall soll abgesichert werden?
Die Einrichtung ist beschädigt.
Ein Brand zerstört den Backofen. Die Inhaltsversicherung betrifft den versicherten Sachwert.
Der Betrieb kann nicht produzieren.
Wegen des Brands fehlen Erträge. Die Sach-Betriebsunterbrechung betrifft versicherte laufende Kosten und entgangenen Gewinn.
Die Inhaberin fällt persönlich aus.
Sie wird krank oder hat einen Unfall. Eine passende Betriebs-/Praxisausfallversicherung kann dieses andere Risiko abdecken.
Produktnamen werden unterschiedlich verwendet. Entscheidend ist, ob Ihr Vertrag einen Sachschaden, den Ausfall einer versicherten Person oder weitere konkret benannte Ereignisse voraussetzt. Personenausfall kann insbesondere bei inhaberabhängigen Betrieben zusätzlich wichtig sein.
Ergänzender Originalvergleich · persönlicher Ausfall
Betriebs-/Praxisausfallversicherung: Unterschiede im Beispielvergleich
Diese Unterlagen vergleichen den ergänzenden Schutz beim Ausfall einer versicherten Person – etwa durch Krankheit oder Unfall. Einzelne Tarife enthalten außerdem Sachgefahren. Sie sind kein allgemeiner Tarifvergleich der klassischen Sach-Betriebsunterbrechung. Die Voraussetzungen und Bausteine prüfen wir für Ihren Betrieb gesondert.
Erstellt am 04.10.2026. Ergänzender Beispielvergleich, keine persönliche Tarifempfehlung.
06 Gut vorbereitet ins Gespräch
Welche Angaben brauchen wir für Ihre Beratung?
Wie lange könnten Sie nach einem größeren Schaden nur eingeschränkt arbeiten? Für den Vergleich betrachten wir Ihre Abläufe, betriebswirtschaftlichen Zahlen, Ersatzmöglichkeiten und vorhandenen Versicherungsverträge.
Tätigkeit, Standorte und Engpässe
Welche Maschine, welcher Raum oder welcher Lieferant ist unverzichtbar? Wie lange dauern Ersatzbeschaffung, Sanierung und Wiederanlauf? Gibt es Ausweichmöglichkeiten?
Zahlen für die richtige Absicherung
Betriebswirtschaftliche Auswertung, Jahresabschluss und Aufteilung der Kosten bereithalten. Wachstum, Saisonspitzen, neue Standorte und erwartete Veränderungen besprechen.
Vorhandene Verträge und Nachweise
Inhaltsversicherung samt Ertragsausfallbaustein, Bedingungen und frühere Schäden mitbringen. Hilfreich sind auch Maschinenlisten und realistische Lieferzeiten für Ersatzgeräte.
Eine Bäckerei mit Spezialofen, ein Warenlager mit Saisonspitzen und ein Beratungsbüro mit hohen Personalkosten brauchen unterschiedliche Lösungen. Der Wert der Einrichtung allein beantwortet die Frage nicht.
Praxistipp: Zahlen und Ersatzzeiten zusammenbringen.
Nehmen Sie eine aktuelle Auswertung und eine Liste Ihrer wichtigsten Anlagen mit in die Beratung. Ergänzen Sie realistische Ersatz- und Wiederanlaufzeiten. So können wir Versicherungssumme und Haftzeit gezielt statt pauschal besprechen.
07 Ihre Unterlagen digital organisiert
Ihre Versicherungsverträge digital verwalten
Verträge digital verfügbar, Dokumente jederzeit abrufbar und ein direkter Weg zu Ihrem Ansprechpartner. Mit simplr stellen wir Ihnen dafür eine digitale Vertrags- und Serviceplattform zur Verfügung.
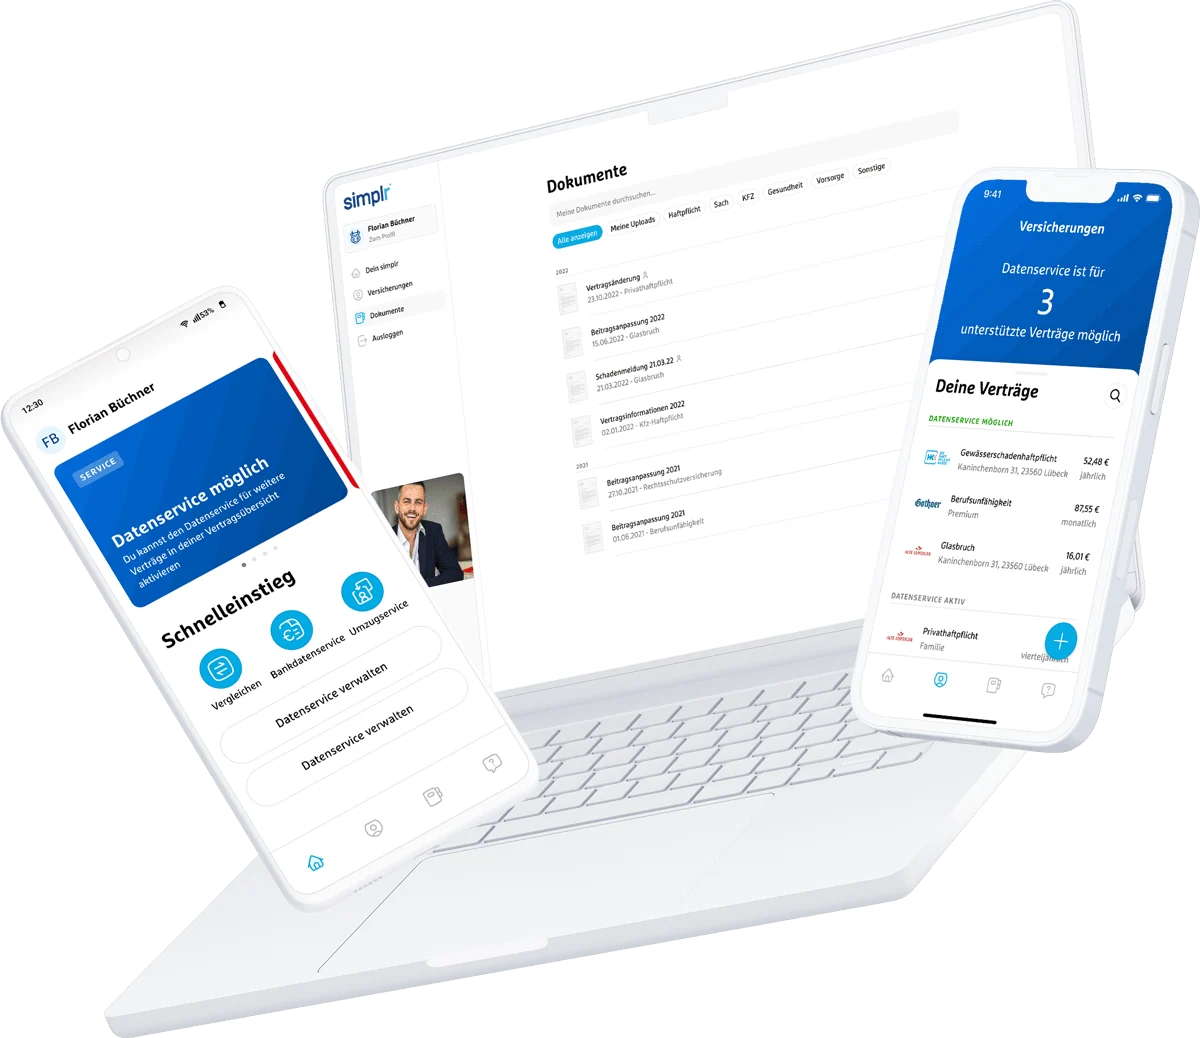
Digital organisiert. Persönlich betreut.
Digital, wenn Sie möchten.
Persönlich, wenn Sie uns brauchen.
- Verträge und Dokumente griffbereitIhre hinterlegten Policen und Nachträge jederzeit abrufen und bereitgestellte Vergleichsunterlagen nachvollziehen.
- Schäden digital meldenInformationen und Belege übermitteln – unabhängig von unseren Geschäftszeiten.
- Persönlichen Ansprechpartner erreichenFragen mit unserem Team klären. Die digitale Verwaltung ergänzt Ihre persönliche Betreuung.
Sie möchten simplr nutzen? Ihren Zugang erhalten Sie über uns.
Zugang zur Vertragsverwaltung anfragen ↗08 Verschiedene Betriebe. Verschiedene Fragen.
Betriebsunterbrechung: unterschiedliche Betriebe, unterschiedliche Risiken
Ein Warenlager, eine Bäckerei und eine Praxis können durch denselben Wasserschaden sehr unterschiedlich lange ausfallen. Entscheidend ist, was Ihre Leistungserbringung tatsächlich unterbricht und wie Sie wieder arbeitsfähig werden.
Bäckerei und Gastronomie
Küche, Kühlung und Produktionsgeräte sind oft entscheidend. Nach einem Feuer können Reinigung, Ersatzbeschaffung und Freigaben länger dauern als die eigentliche Reparatur.
Handel und Warenlager
Lagerzugang, Warenverfügbarkeit und Saison berücksichtigen. Besonders vor dem Weihnachtsgeschäft kann ein Ausfall andere Folgen haben als in einer ruhigen Verkaufsphase.
Handwerk und Produktion
Spezialmaschinen und einzelne Fertigungsschritte können zum Engpass werden. Ersatzzeiten, externe Fertigung und Abhängigkeiten von Lieferanten gezielt einbeziehen.
Praxen und Gesundheitsberufe
Ein Wasserschaden an den Praxisräumen ist vom persönlichen Ausfall durch Krankheit zu unterscheiden. Beide Situationen benötigen eine passende vertragliche Grundlage.
Büro und Dienstleistungen
Auch ohne großes Warenlager können laufende Kosten hoch sein. Ausweichbüros, zusätzliche Technik und die Abgrenzung zur Cyberversicherung sind besonders relevant.
Mehrere Betriebsstätten
Ein Schaden am zentralen Standort kann weitere Filialen beeinträchtigen. Solche Wechselwirkungen sowie sämtliche versicherten Orte im Vertrag abgleichen.
Ihre Branche ist nicht dabei? Die Übersicht zeigt nur Beispiele. Entscheidend sind Ihre konkrete Tätigkeit und die verfügbaren Vertragslösungen.
09 Ein guter Vergleich benennt auch Grenzen
Wann zahlt die Betriebsunterbrechungsversicherung nicht?
Betriebsunterbrechung ist keine allgemeine Garantie für Ihren Umsatz. Der versicherte Auslöser, vertragliche Grenzen und die tatsächlichen wirtschaftlichen Folgen bestimmen die Entschädigung.
Digitale Angriffe
Cyberversicherung
Eine Unterbrechung durch einen versicherten Cyberangriff gehört in einen passenden Cybervertrag. Cyberversicherung verständlich erklärt →
Krankheit oder Unfall
Betriebs-/Praxisausfall
Kann eine versicherte Person nicht arbeiten, greifen andere Voraussetzungen als nach einem Sachschaden. Den ergänzenden Bereich ansehen →
Fehlende Nachfrage
Weniger Aufträge, allgemeine Absatzprobleme oder die Insolvenz eines Kunden lösen die klassische Sach-Betriebsunterbrechung nicht allein aus.
Nicht vereinbarte Ursachen
Krankheit des Inhabers, Cyberangriff oder ein reiner technischer Defekt benötigen jeweils passenden Schutz. Die normale Sachdeckung erfasst sie nicht automatisch.
Grenzen bei Dauer und Betrag
Nach Ende der vereinbarten Haftzeit endet auch die zeitliche Absicherung. Versicherungssumme, einzelne Höchstbeträge und Selbstbehalte können die Zahlung zusätzlich begrenzen.
Eine Betriebsschließung ist nicht automatisch eine versicherte Betriebsunterbrechung.
Bei einer behördlichen Schließung wegen Infektionsgefahren gelten besondere Bedingungen. Ebenso lösen Lieferprobleme oder ein allgemeiner Stromausfall ohne passende Deckung nicht automatisch eine Leistung aus. Entscheidend ist immer der vereinbarte Auslöser.
10 Beratung mit Blick auf Ihren Betrieb
Ihre Beratung zur Betriebsunterbrechung bei albfinanz
Wir vertreten nicht eine Versicherungsgesellschaft. Wir beraten Ihren Betrieb. Dafür betrachten wir eine breite Auswahl an Anbietern und prüfen das tatsächliche Leistungsversprechen – nicht nur den Preis.
Anforderungen verstehen
Wir erfassen Ihre tatsächlichen Tätigkeiten, bestehenden Verträge und besonderen Anforderungen. Daraus leiten wir ab, welche Risiken abgesichert werden sollten.
Angebote vergleichen
Wir stellen passende Versicherer, Bedingungen, Leistungen und Beiträge gegenüber. Offene Einschlüsse klären wir mit dem Versicherer.
Empfehlung begründen
Sie sollen verstehen, warum wir einen Schutz empfehlen. Auch nach Abschluss bleiben wir an Ihrer Seite – bei Veränderungen und besonders im Schadenfall.
Gemeinsam mehr Möglichkeiten
Persönlich für Sie da.
Mit der Stärke einer Maklergenossenschaft.
 Die Maklergenossenschaft
an unserer Seite
Über die Maklergenossenschaft VEMA prüfen wir besondere Vereinbarungen für gewerbliche Sachrisiken. Inhalt und Ertragsausfall betrachten wir dabei gemeinsam. Zusätzliche Leistungen, Bestandsupdates und Sonderkonditionen hängen vom jeweiligen Konzept und den Annahmevoraussetzungen ab.
Leistungen gezielt erweiternKlauseln an Ihren Engpässen messen.
Bei Sachkonzepten können besondere Vereinbarungen den Grundschutz ergänzen. Für den Ertragsausfall prüfen wir gezielt Mehrkosten, Abhängigkeiten, Wiederaufbau und die geltenden Grenzen. Eine Erweiterung des Sachschutzes gilt nicht automatisch in gleicher Höhe für die Unterbrechung.
Beispiel für die Beratung
Der Betrieb braucht eine Ersatzlösung
Wir prüfen, ob und in welchem Umfang zusätzliche Miet- oder Fremdfertigungskosten versichert werden können.
Bestehenden Schutz verbessernBestandsupdate zu bisherigen Konditionen prüfen.
Im geprüften VEMA-Umfeld gibt es ein Bestandsupdate für Inhalt und Betriebsunterbrechung, das unter Voraussetzungen ohne Mehrbeitrag möglich ist. Betriebsart, vorhandene Verträge und Schadenverlauf müssen passen. Eine Zusage für jeden Betrieb ist damit nicht verbunden.
Beispiel für die Beratung
Alte Police, veränderter Betrieb
Wir vergleichen Ihren bisherigen Vertrag mit den Möglichkeiten eines Updates und benennen Unterschiede verständlich.
Sonderkonditionen berücksichtigenBeitrag und Leistungsumfang zusammen vergleichen.
Besondere Deckungskonzepte können zusätzliche Leistungen und attraktive Konditionen verbinden. Wir prüfen das konkrete Angebot einschließlich Selbstbehalt und Leistungsgrenzen. Günstiger soll nicht durch eine unbemerkte Deckungslücke entstehen.
Beispiel für die Beratung
Gleiche Summe – andere Haftzeit
Zwei Angebote mit derselben Summe können sich darin unterscheiden, wie lange der versicherte Ertragsausfall berücksichtigt wird.
Schadenklärung erleichternAuch Regelungen zur Bewertung vergleichen.
Ein geprüftes Sachkonzept enthält eine Regelung zur Kostenübernahme im Sachverständigenverfahren. Ob sie für Ihren Vertrag und den konkreten Ertragsausfall gilt, wird gesondert geprüft. Das Verfahren und seine Voraussetzungen sind vertraglich geregelt.
Beispiel für die Beratung
Unterschiedliche Einschätzung der Schadenhöhe
Wir helfen, die benötigten Nachweise zu ordnen und die Möglichkeiten einer fachlichen Klärung zu besprechen.
Die Beispiele zeigen mögliche Prüfansätze und Verbesserungen, keine dokumentierten Kundenfälle oder Leistungszusagen. Zusätzliche Leistungen und Sonderkonditionen gelten nur, soweit sie für Ihren Vertrag vereinbart sind. Unsere Empfehlung richtet sich nach Ihrem Bedarf; die Zusammenarbeit mit VEMA beschränkt unsere Auswahl nicht auf deren Konzepte.
11 Antworten aus der Beratung
Häufige Fragen zur Betriebsunterbrechungsversicherung
Von der Gründung bis zum Schadenfall: Diese Fragen helfen bei der Einordnung.
Was kostet eine Betriebsunterbrechungsversicherung?
Das hängt unter anderem von Betriebsart, versicherten Gefahren, Standort, Ertragsausfallsumme, Haftzeit, Selbstbehalt und Schadenhistorie ab. Ein konkreter Beitrag lässt sich erst mit Angaben zu Ihrem Betrieb und dem gewünschten Umfang vergleichen.
Reicht der Baustein in meiner Inhaltsversicherung?
Er kann ausreichen, wenn Gefahren, Summe und Haftzeit zu Ihrem Betrieb passen. Bei einer sogenannten kleinen Betriebsunterbrechung kann die Summe an die Inhaltsversicherung gekoppelt sein. Gerade bei wenig Einrichtung und hohen laufenden Kosten sollten Sie diese Grenze prüfen.
Was ist die Haftzeit?
Die Haftzeit begrenzt den Zeitraum, für den ein versicherter Ertragsausfall entschädigt wird. Sie beginnt grundsätzlich mit dem Sachschaden. Ob etwa 12 oder 24 Monate passen, hängt auch von Lieferzeiten, Wiederaufbau und Wiederanlauf ab.
Wird der gesamte ausgefallene Umsatz ersetzt?
Nein. Im Mittelpunkt stehen versicherte fortlaufende Kosten und entgangener Betriebsgewinn. Ersparte Aufwendungen, verbleibende Einnahmen und andere relevante Umstände werden nach den Bedingungen berücksichtigt.
Wie ermitteln wir die Versicherungssumme?
Ausgangspunkt sind die im Vertrag definierten versicherbaren Kosten und der Betriebsgewinn. Aktuelle Zahlen, erwartete Entwicklung und der maßgebliche Bewertungszeitraum müssen zusammenpassen. Der reine Einrichtungswert ist dafür nicht automatisch ausreichend.
Zahlt die Versicherung, wenn ich krank werde?
Die klassische Sach-Betriebsunterbrechung leistet nicht allein wegen Ihrer Erkrankung. Dafür kommt eine passende Betriebs- oder Praxisausfallversicherung infrage. Sie knüpft an den Ausfall einer versicherten Person an und hat eigene Voraussetzungen.
Was sollte ich nach einem Schaden tun?
Menschen schützen, bei akuter Gefahr den Notruf wählen, weitere Schäden soweit sicher und zumutbar verhindern und den Versicherer unverzüglich informieren. Fotos, Ausfallzeiten und wirtschaftliche Nachweise sichern. Wir helfen bei der Meldung und weiteren Abstimmung.
Was passiert bei einer Ablehnung?
Wir besprechen die Begründung und mögliche nächste Schritte mit Ihnen. Eine spezialisierte Kanzlei kann auf Wunsch die rechtliche Prüfung übernehmen. Umfang und mögliche Kosten werden vor der Beauftragung geklärt.
Alle Fragen anzeigen – weitere Antworten zur Betriebsunterbrechung
Muss der Betrieb vollständig stillstehen?
Nein. Auch eine teilweise Beeinträchtigung kann erfasst sein, wenn der versicherte Sachschaden die Ursache ist und ein versicherter Ertragsausfall nachgewiesen wird. Der konkrete Vertrag entscheidet.
Ist ein Ausfall meines Lieferanten versichert?
Nicht automatisch. Eine passende Erweiterung für Rückwirkungsschäden kann bestimmte Sachschäden bei Lieferanten oder Abnehmern einschließen. Eine allgemeine Lieferverzögerung oder Insolvenz ist damit nicht gleichzusetzen.
Was gilt bei Stromausfall oder Cyberangriff?
Ein allgemeiner Stromausfall ohne passenden versicherten Auslöser ist nicht automatisch gedeckt. Cyberbedingte Unterbrechungen gehören in eine entsprechend ausgestaltete Cyberversicherung. Versorgerausfälle und technische Schäden gesondert prüfen.
Ist Betriebsunterbrechung dasselbe wie Betriebsschließung?
Nein. Eine Betriebsschließungsversicherung kann bestimmte behördliche Maßnahmen im Zusammenhang mit Infektionsgefahren absichern. Auslöser, Krankheiten, Dauer und Ausschlüsse richten sich nach ihrem eigenen Bedingungswerk.
Bezahlt die Versicherung auch eine Ersatzmaschine?
Der beschädigte Sachwert gehört grundsätzlich in die Sachversicherung. Zusätzliche Miet- oder Ausweichkosten zur Verkürzung der Unterbrechung können in der Ertragsausfalldeckung versichert sein. Diese beiden Kostenarten müssen getrennt geprüft werden.
Kann ein Bestandsupdate den Schutz verbessern?
Bei geeigneten Verträgen können besondere Konzepte über VEMA eine Verbesserung zu attraktiven Konditionen ermöglichen. Ob ein Update, eine Besserstellungsklausel oder bestimmte Zusatzleistungen passen, prüfen wir individuell; es gibt keine automatische Zusage für jeden Vertrag.
12 IHR VERSICHERUNGSTEAM
Ihre Ansprechpartner für die Betriebsunterbrechung
Paul-Jakob Sendler und sein Versicherungsteam sind für Sie da. Persönlich im Schwabenländle, telefonisch oder per Videoberatung in ganz Deutschland.
Erfahrungen mit dem albfinanz-Team
Was unsere Kunden über die Zusammenarbeit berichten.
Google-Bewertungen werden geladen …
Sie müssen nicht schon alle Antworten kennen.
Dafür sind wir da. Wir lernen Ihren Betrieb kennen, ordnen Ausfallrisiken ein und vergleichen passende Möglichkeiten. Anschließend entscheiden Sie auf einer nachvollziehbaren Grundlage.
Persönlich · unverbindlich · transparent
TRANSPARENT & NACHVOLLZIEHBARQuellen & PlanungsgrundlagenSachschaden, Ertragsausfall, Haftzeit und Schadenminderung: Grundlagen unserer Erläuterungen und Beispiele.
Redaktioneller Stand: 4. Oktober 2026. Allgemeine Orientierung; maßgeblich sind die konkret vereinbarten Bedingungen. GDV-Muster sind unverbindlich.
- GDV – Musterbedingungen VSG und AGIB: Sachschutz, Ertragsausfall, Haftzeit und Entschädigung
- VVG § 75 – Unterversicherung
- VVG § 82 – Abwendung und Minderung des Schadens
- GDV – Cyberversicherung und cyberbedingte Betriebsunterbrechungen
Beispiele und Vergleichsgrundlage
Das Rechenbeispiel ist ein vereinfachtes eigenes Modell: 40.000 € minus 15.000 € = 25.000 €. Es dient nur der Abgrenzung von Umsatz und Ertragsausfall. Fallbeispiele und KI-Szenen sind illustrativ, keine dokumentierten Kundenfälle.
Der bereitgestellte Leistungsvergleich Betriebs-/Praxisausfallversicherung vom 04.10.2026 ist mit vier unveränderten Seiten eingebunden. Er erläutert den ergänzenden Schutz bei persönlichem Ausfall und ist kein allgemeiner Tarifvergleich der klassischen Sach-Betriebsunterbrechung.
Die Einteilung in kleine, mittlere und große Betriebsunterbrechung beschreibt verbreitete Produktformen, keinen einheitlichen gesetzlichen Leistungsstandard. Ergänzendes eigenes Rechenmodell: 250.000 € × 6 ÷ 12 = 125.000 €; abzüglich angenommener Deckungsgrenze von 80.000 € ergibt sich eine Differenz von 45.000 €. Annahmen und Grenzen stehen unmittelbar am Beispiel.