Geld auf dem Konto fühlt sich gut an. Gerade deshalb wirkt eine hohe Dividendenrendite oft überzeugender als eine schwankende Zahl im Depot. Doch eine regelmäßige Auszahlung beantwortet noch nicht die wichtigste Frage: Ist Ihr Vermögen tatsächlich gewachsen?
Wenn Sie zum Jahresende Ihre Geldanlage prüfen, lohnt sich deshalb ein zweiter Blick. Eine hohe Ausschüttung kann zu Ihrem Plan passen. Sie kann aber auch von Kursverlusten begleitet sein. Entscheidend ist, woher die Zahlung kommt, welche Risiken dahinterstehen und was nach Kosten insgesamt übrig bleibt.
Mit zwei einfachen Beispielen lässt sich der Unterschied gut erkennen. Außerdem erfahren Sie, worauf es bei Dividendenfonds ankommt und warum Sie für regelmäßige Auszahlungen nicht automatisch eine besondere Dividendenstrategie benötigen.
Dividendenrendite und Gesamtrendite: zwei unterschiedliche Fragen
Eine Dividende ist eine Zahlung eines Unternehmens an seine Aktionäre. Um die Dividendenrendite zu berechnen, teilen Sie die jährliche Dividende je Aktie durch den Aktienkurs. Anschließend multiplizieren Sie das Ergebnis mit 100. Bei vier Euro Dividende und einem Kurs von 100 Euro ergibt das vier Prozent.
Damit kennen Sie das Verhältnis zwischen Zahlung und Kurs. Sie wissen aber noch nicht, ob die Anlage insgesamt Gewinn gebracht hat. Dafür müssen Sie auch die Kursveränderung berücksichtigen. Die Gesamtrendite verbindet beide Seiten: die erhaltenen Zahlungen und die Wertentwicklung Ihrer Anlage.
Bei einem Fonds kommt eine weitere Ebene hinzu. Er kann Dividenden verschiedener Unternehmen vereinnahmen und Erträge an Sie ausschütten. Seine Ausschüttung je Fondsanteil ist jedoch nicht dasselbe wie die Dividende einer einzelnen Aktie. Prüfen Sie deshalb, welche Kennzahl ein Datenblatt tatsächlich nennt: die Dividendenrendite der enthaltenen Aktien oder die Ausschüttungsquote des Fonds.
Auch der Zeitraum muss passen. Vergangene Zahlungen sind bereits erfolgt, erwartete Zahlungen dagegen eine Schätzung. Eine Quote auf Basis der letzten zwölf Monate verspricht Ihnen nicht denselben Geldbetrag für die nächsten zwölf Monate. Diese Unterscheidung ist besonders wichtig, wenn Sie mit den Zahlungen laufende Ausgaben decken möchten.
Eine Ausschüttung verschiebt Geld vom Fonds auf Ihr Konto
Stellen Sie sich vor, Sie besitzen 100 Fondsanteile. Unmittelbar vor einer Ausschüttung ist jeder Anteil 100 Euro wert. Ihr Fondsvermögen beträgt damit 10.000 Euro. Nun zahlt der Fonds vier Euro je Anteil aus, insgesamt also 400 Euro.
Das Geld kommt aus dem Fondsvermögen. Daher sinkt dessen rechnerischer Wert durch die Auszahlung auf 96 Euro je Anteil. Ihre 100 Anteile sind anschließend 9.600 Euro wert. Zusammen mit den 400 Euro Auszahlung besitzen Sie weiterhin 10.000 Euro. Für diesen einzelnen Vorgang lassen wir andere Kursbewegungen sowie persönliche Steuern und Transaktionskosten außen vor.
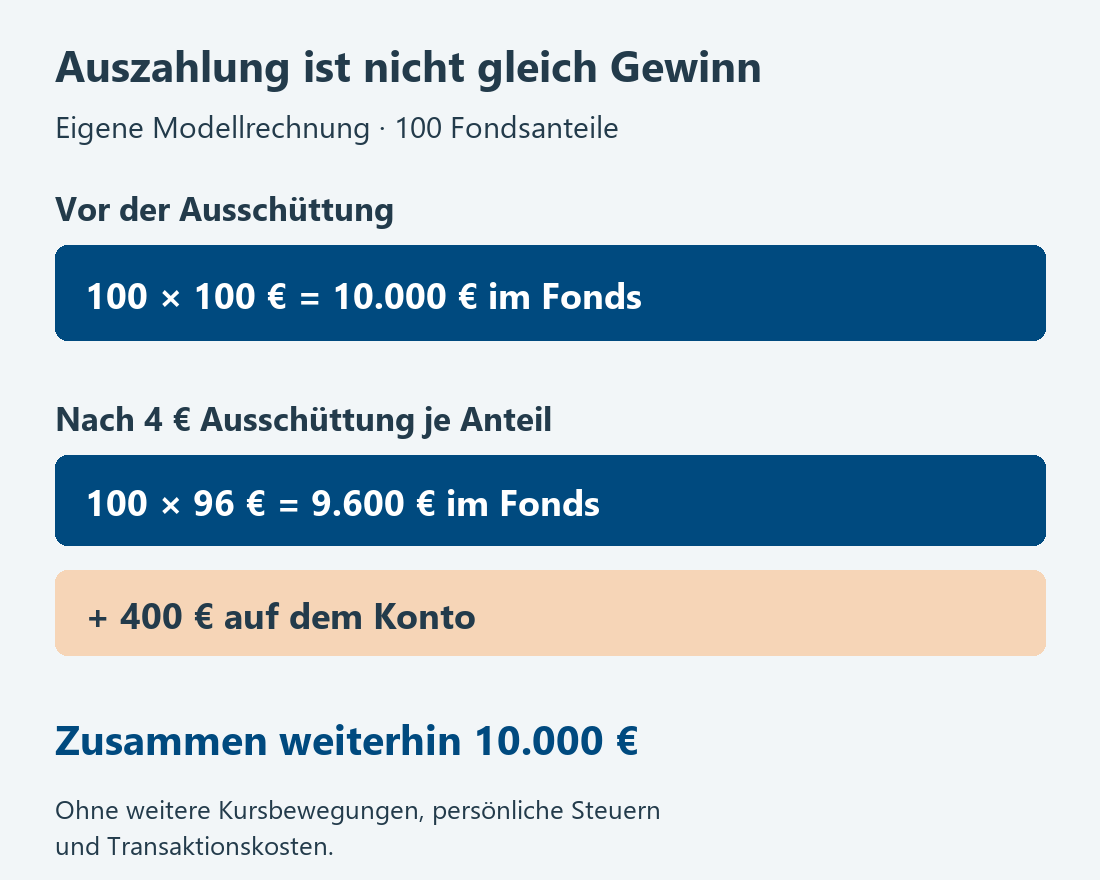
Die Zahlung selbst hat Ihr Vermögen also nicht vermehrt. Sie macht einen Teil davon verfügbar. Das ist nützlich, wenn Sie Geld ausgeben möchten. Für die Bewertung des Anlageerfolgs müssen Sie jedoch Depot und Auszahlung gemeinsam betrachten. Der Anteilwert bildet den Wert des Fondsvermögens je Anteil ab. Mehr zur Berechnung von Anteilwert und Wertentwicklung.
Bleiben wir bei Ihren 100 Anteilen: Sind diese am späteren Jahresende jeweils nur noch 90 Euro wert, stehen 9.000 Euro im Depot. Die ausgezahlten 400 Euro liegen weiterhin auf dem Konto. Zusammen sind das 9.400 Euro. Gegenüber den ursprünglichen 10.000 Euro fehlen 600 Euro, also sechs Prozent. Die Auszahlung von vier Prozent hat den Kursverlust somit nicht ausgeglichen.
Für Ihren Jahresvergleich heißt das: Sehen Sie nicht nur auf die Summe der Gutschriften. Prüfen Sie zugleich den verbleibenden Depotwert. Haben Sie zusätzlich eingezahlt oder Geld entnommen, müssen diese Zahlungsströme getrennt vom Anlageergebnis berücksichtigt werden. Sonst sieht eine Einzahlung schnell wie ein Kursgewinn aus.
Eine hohe Dividendenrendite kann durch einen Kursrückgang entstehen
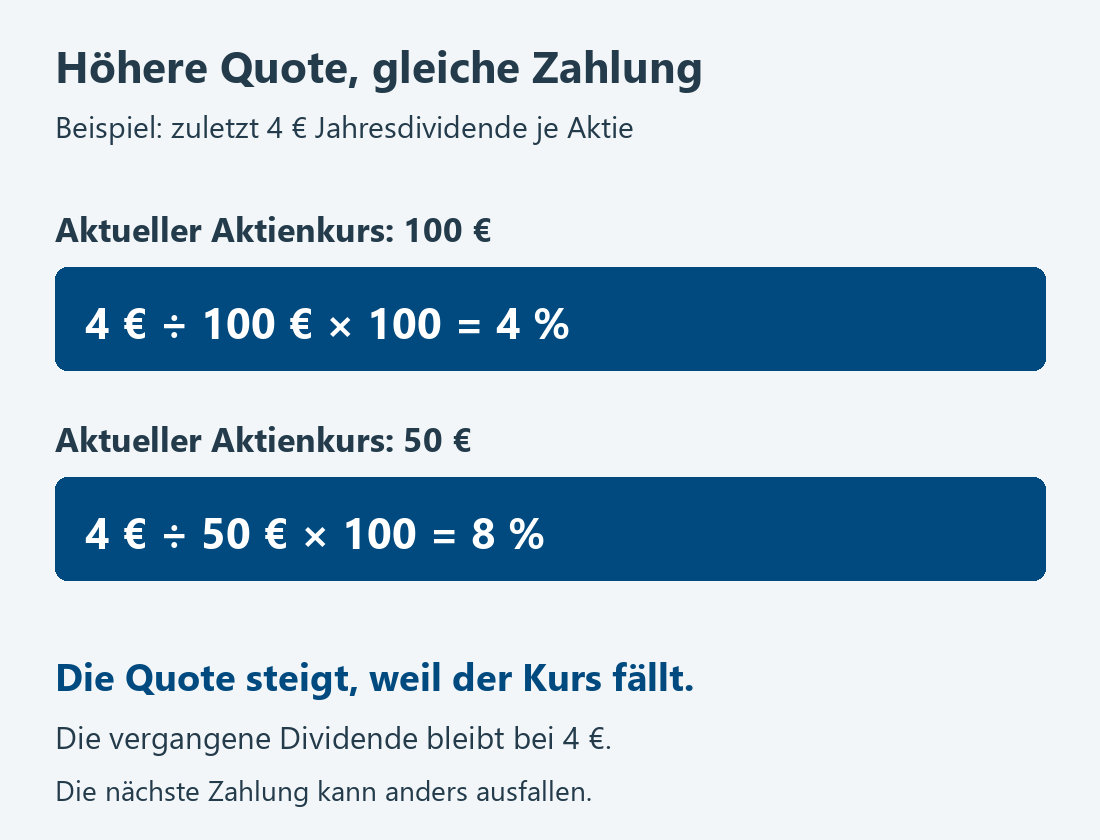
Ein zweiter Blick hilft auch bei besonders großen Prozentzahlen. Nehmen wir eine einzelne Aktie mit zuletzt vier Euro Jahresdividende. Bei einem aktuellen Kurs von 100 Euro beträgt die daraus berechnete Dividendenrendite vier Prozent. Fällt der Kurs auf 50 Euro, steigt dieselbe rückblickende Kennzahl auf acht Prozent.
Das Unternehmen hat dafür keinen Euro mehr ausgeschüttet. Lediglich der Kurs im Nenner ist kleiner geworden. Wer die Aktie zuvor für 100 Euro gekauft hat, erhält durch die neue Anzeige keine höhere Zahlung auf seinen ursprünglichen Einsatz. Gleichzeitig ist seine Aktie nur noch halb so viel wert.
Eine hohe Quote ist deshalb ein Anlass zum Nachfragen. Warum ist der Kurs gefallen? Sind Gewinne und Finanzierung des Unternehmens belastbar? Ist die nächste Dividende bereits beschlossen oder lediglich erwartet? Wenn ein Unternehmen weniger verdient, kann auch seine künftige Zahlung sinken. Die Verbraucherzentrale erläutert, weshalb eine hohe Dividendenrendite allein keine besonders rentable Anlage belegt. Zur Einordnung der Kennzahl.
Das bedeutet nicht, dass ein niedriger Kurs automatisch eine schlechte Gelegenheit ist. Es bedeutet zunächst nur: Die Prozentzahl erklärt den Grund für den Preis nicht. Eine gute Auswahl braucht mehr Informationen als die Sortierung einer Rangliste von der höchsten zur niedrigsten Dividendenrendite.
Bei Dividendenfonds zählt die Auswahl hinter der Ausschüttung
Ein Dividendenfonds bündelt Aktien nach einer bestimmten Strategie. Doch zwei Fonds mit ähnlichem Namen können sehr unterschiedlich auswählen. Ein Ansatz konzentriert sich auf hohe laufende Dividenden, ein anderer stärker auf beständige Zahlungen oder deren Wachstum. Deshalb reicht der Name für einen Vergleich nicht aus.
Ein Beispiel dafür liefert die Methodik der MSCI High Dividend Yield Indizes. Sie berücksichtigt neben einer erhöhten Dividendenrendite weitere Kriterien zur Tragfähigkeit der Zahlungen und zur Unternehmensqualität. Dazu gehören unter anderem Ausschüttungsquoten, die Entwicklung der Dividenden und Kennzahlen zur Verschuldung. Auch dort ist die Auswahl also mehr als eine Liste der höchsten Prozentwerte.
Fragen Sie bei einem Dividenden-ETF zuerst nach dem zugrunde liegenden Index und seinen Auswahlregeln. Bei einem aktiv verwalteten Fonds ist entsprechend wichtig, welchen Spielraum das Management nutzt. Anschließend vergleichen Sie Länder, Branchen und die größten Positionen. So wird sichtbar, ob der zusätzliche Fonds Ihr Depot sinnvoll ergänzt oder einen vorhandenen Schwerpunkt verstärkt.
Viele Einzeltitel allein beantworten diese Frage noch nicht. Wenn mehrere Fonds ähnliche Branchen stark gewichten, kann Ihr Gesamtdepot einseitiger sein, als es zunächst aussieht. Entscheidend ist die gewünschte Aufteilung. Wie Sie Veränderungen dieser Aufteilung erkennen, erklärt unser Beitrag zum Rebalancing Ihres Depots.
Ein fairer Fondsvergleich braucht dieselbe Rechenbasis
Vergleichen Sie die Gesamtrendite über denselben Zeitraum und in derselben Währung. Achten Sie außerdem darauf, ob Ausschüttungen in der Darstellung wiederangelegt werden. Ein reiner Kurschart und eine Wertentwicklung einschließlich wiederangelegter Zahlungen beantworten unterschiedliche Fragen.
Die BVI-Methode rechnet Ausschüttungen unmittelbar in neue Fondsanteile um. Dadurch lassen sich ausschüttende und thesaurierende Fonds vergleichen. Fondsinterne Kosten sind in den verwendeten Anteilwerten bereits berücksichtigt. Persönliche Steuern, Depotkosten und mögliche Kaufkosten sind damit jedoch nicht automatisch vollständig erfasst.
Für Ihre Entscheidung zählt deshalb auch die konkrete Kostenübersicht Ihrer Anlage. Ziehen Sie laufende Fondskosten nicht ein zweites Mal von einer Wertentwicklung ab, in der sie bereits enthalten sind. Ergänzen Sie stattdessen die Kosten, die auf Ihrer Ebene tatsächlich hinzukommen. So vermeiden Sie sowohl eine zu schöne als auch eine unnötig schlechte Rechnung.
Ausschüttend oder thesaurierend: Was soll das Geld für Sie tun?
Bei einem ausschüttenden Fonds erhalten Sie Zahlungen auf Ihr Konto. Ein thesaurierender Fonds behält seine Erträge dagegen im Fonds und legt sie wieder an. Das beschreibt die Verwendung der Erträge. Es legt noch nicht fest, welche Aktien der Fonds auswählt. Erläuterung zur Ertragsverwendung.
Auch ein breit gestreuter Aktienfonds ohne besonderen Dividendenfokus kann eine ausschüttende Anteilklasse anbieten. Umgekehrt kann eine Dividendenstrategie in einer thesaurierenden Anteilklasse umgesetzt werden. Trennen Sie deshalb zwei Entscheidungen: Welche Anlagen passen zu Ihnen? Und möchten Sie deren Erträge ausgezahlt bekommen oder weiter investieren?
Wenn Sie langfristig Vermögen aufbauen, sollte ausgeschüttetes Geld nicht unbeabsichtigt dauerhaft liegen bleiben. Prüfen Sie, ob und wie Sie es wieder anlegen möchten. Benötigen Sie hingegen laufende Einnahmen, sollten Höhe und Zeitpunkt der tatsächlichen Zahlungen zu Ihrem Bedarf passen. Aktienfonds können im Wert fallen; künftige Ausschüttungen sind nicht verlässlich wie ein fest vereinbarter Zahlungsbetrag.
Für regelmäßige Auszahlungen lässt sich außerdem ein geplanter Verkauf von Fondsanteilen prüfen. Dabei bestimmen Sie den gewünschten Zahlungsrhythmus, tragen aber weiterhin das Risiko ungünstiger Börsenphasen. Der Beitrag zum Entnahmeplan im Ruhestand zeigt, weshalb Depot, Reserve und Auszahlung zusammenpassen müssen.
Ihr kurzer Depotcheck: vier Fragen statt einer hohen Quote
Welche Zahl schaue ich gerade an? Notieren Sie Kennzahl, Zeitraum und Berechnungsbasis. Eine erwartete Dividendenrendite ist etwas anderes als eine bereits ausgezahlte Summe oder die Gesamtrendite Ihres Depots.
Wie hat sich mein Vermögen insgesamt entwickelt? Legen Sie Depotübersicht und Ausschüttungsabrechnungen nebeneinander. Trennen Sie eigene Einzahlungen und Entnahmen vom Ergebnis der Anlagen.
Welche Aufgabe hat der Fonds? Soll er einen gezielten Schwerpunkt setzen, langfristig Vermögen aufbauen oder zu laufenden Einnahmen beitragen? Vergleichen Sie diese Aufgabe mit der tatsächlichen Zusammensetzung.
Was passiert mit den Zahlungen? Klären Sie, ob Sie die Beträge benötigen oder wieder anlegen möchten. Eine hohe Ausschüttung hilft wenig, wenn die Strategie nicht zu Ihrem Ziel passt.
Mit albfinanz die Dividendenrendite im Gesamtdepot einordnen
Dividenden können ein sinnvoller Teil Ihrer Geldanlage sein. Ob eine bestimmte Strategie zu Ihnen passt, hängt jedoch von Ihrem Anlageziel, Ihrem Zeithorizont und den Risiken ab, die Sie tragen können und möchten. Die höchste ausgewiesene Quote ist dafür kein ausreichender Maßstab.
Bei albfinanz betrachten wir Ihre ETFs und aktiven Fonds gemeinsam. Wir besprechen mit Ihnen die gewünschte Depotstruktur, ordnen Ausschüttungen und Kosten ein und prüfen, wie Vermögensaufbau oder regelmäßige Auszahlungen dazu passen. In der laufenden Betreuung können wir Veränderungen mit Ihrem ursprünglichen Plan abgleichen.
Bringen Sie dafür Ihre aktuelle Depotübersicht und die letzten Ausschüttungsabrechnungen mit. So lässt sich konkret erkennen, welche Zahlungen Sie erhalten haben und welche Aufgabe jeder Baustein erfüllt. Daraus entwickeln wir gemeinsam die nächsten Schritte für Ihre Geldanlage.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseDividenden, Gesamtrendite und Fondsauswahl
Begriffe und Berechnung: Bundeszentrale für politische Bildung: Dividendenrendite, Wirtschaftslexikon, Ausgabe 2016.
Fondsvergleich und Anteilwert: BVI: Wertentwicklungsstatistik und Berechnungsmethode. Ergänzend Grundlagen der BVI-Methode (PDF), Abschnitt „Grundlagen“. Die ältere Broschüre dient hier nur der Erklärung von Anteilwert und Wiederanlage, nicht als Quelle für heutige Steuerregeln.
Dividenden und Ertragsverwendung: Verbraucherzentrale: Fragen und Antworten zur Dividende, insbesondere Abschnitte zur Dividendenrendite und zu Aktienfonds.
Beispiel für Indexregeln: MSCI High Dividend Yield Indexes Methodology (PDF), Dokumentstand August 2025, Abschnitte 2.2 bis 2.5. Erklärung einer Auswahlmethode, keine Empfehlung eines bestimmten Fonds.
Recherche und fachliche Prüfung: 20.11.2026. Die Zahlenbeispiele und beide Grafiken sind eigene Erläuterungen mit den im Text beschriebenen Ausgangswerten. Das Titelbild ist KI-generiert.