Stand: 19. November 2026
Streichen können Sie selbst. Den Boden vielleicht auch verlegen. Warum also alles bezahlen lassen, wenn Sie einen Teil der Arbeiten übernehmen können? Eigenleistung bei der Baufinanzierung kann den Kreditbedarf senken. Entscheidend ist jedoch, welche Kosten tatsächlich entfallen und ob die Bank Ihren Plan anerkennt.
Gerade bei einem Hauskauf mit anschließender Renovierung lohnt sich ein genauer Blick. Ein günstigerer Kaufpreis hilft wenig, wenn die Arbeiten danach das Budget überfordern. Dabei werden drei Dinge leicht vermischt: der Wert Ihrer Arbeit, die noch zu bezahlenden Rechnungen und das Geld auf Ihrem Konto. Wer sie trennt, kann sinnvoll sparen, ohne die Finanzierung zu knapp zu planen.
Dieser Beitrag zeigt Ihnen, wie Sie Angebote richtig lesen und Ihre Zeit realistisch einteilen. Außerdem erfahren Sie, welche Unterlagen das Finanzierungsgespräch erleichtern. So wird aus „Das machen wir selbst“ ein nachvollziehbarer Plan.
Eigenleistung bei der Baufinanzierung: Arbeit statt Handwerkerrechnung
Mit „Muskelhypothek“ ist kein zusätzliches Guthaben gemeint. Sie übernehmen Arbeiten, die sonst ein Fachbetrieb erledigen würde. Dadurch können Lohnkosten entfallen. Material müssen Sie dagegen weiterhin kaufen. Die Bank kann den anerkannten Wert Ihrer Arbeit als Eigenkapitalersatz berücksichtigen.
Das funktioniert nicht automatisch für jede Tätigkeit und jede Summe. Entscheidend sind die Regeln des Finanzierungspartners und ein plausibler Plan. Deshalb sollten Sie die Anerkennung klären, bevor Sie Ihre Finanzierung verbindlich auf diese Ersparnis aufbauen. Ein selbst eingetragener Betrag ist noch keine Zusage.
Hilfreich ist ein Blick auf den Unterschied zwischen Arbeit und Geld: Mit Ihrer Arbeitsleistung können Sie eine Wand fertigstellen. Die Rechnung für Farbe oder Bodenbelag bezahlen Sie damit aber nicht. Ebenso benötigen Sie für Kaufnebenkosten und fällige Firmenrechnungen verfügbare Mittel. Eigenleistung ersetzt deshalb keinen Zahlungsplan.
Notieren Sie für jede geplante Aufgabe zunächst den Umfang. „Malerarbeiten selbst machen“ ist sehr allgemein. „Wände in den drei Schlafzimmern vorbereiten und streichen“ lässt sich dagegen besichtigen, kalkulieren und terminieren. Je klarer die Aufgabe abgegrenzt ist, desto leichter können Sie passende Angebote und Ihre eigene Planung vergleichen.
Ein Beispiel: Aus 6.000 Euro Lohnkosten werden 5.200 Euro Ersparnis
Für unser Rechenbeispiel liegt ein Angebot über insgesamt 20.000 Euro vor. Es enthält 14.000 Euro Material und 6.000 Euro Arbeitskosten. Sie möchten die angebotenen Arbeiten vollständig selbst erledigen. Zusätzlich rechnen Sie mit 800 Euro für gemietete Geräte und weitere Hilfsmittel. Alle Beträge sind angenommene Endpreise für denselben Arbeitsumfang.
Wenn die Umsetzung wie geplant gelingt, entfallen die 6.000 Euro Arbeitskosten. Allerdings kommen die 800 Euro Zusatzkosten hinzu. Unter dem Strich bleiben deshalb 5.200 Euro weniger Ausgaben: 6.000 Euro minus 800 Euro. Zu bezahlen sind weiterhin 14.800 Euro für Material, Geräte und Hilfsmittel.
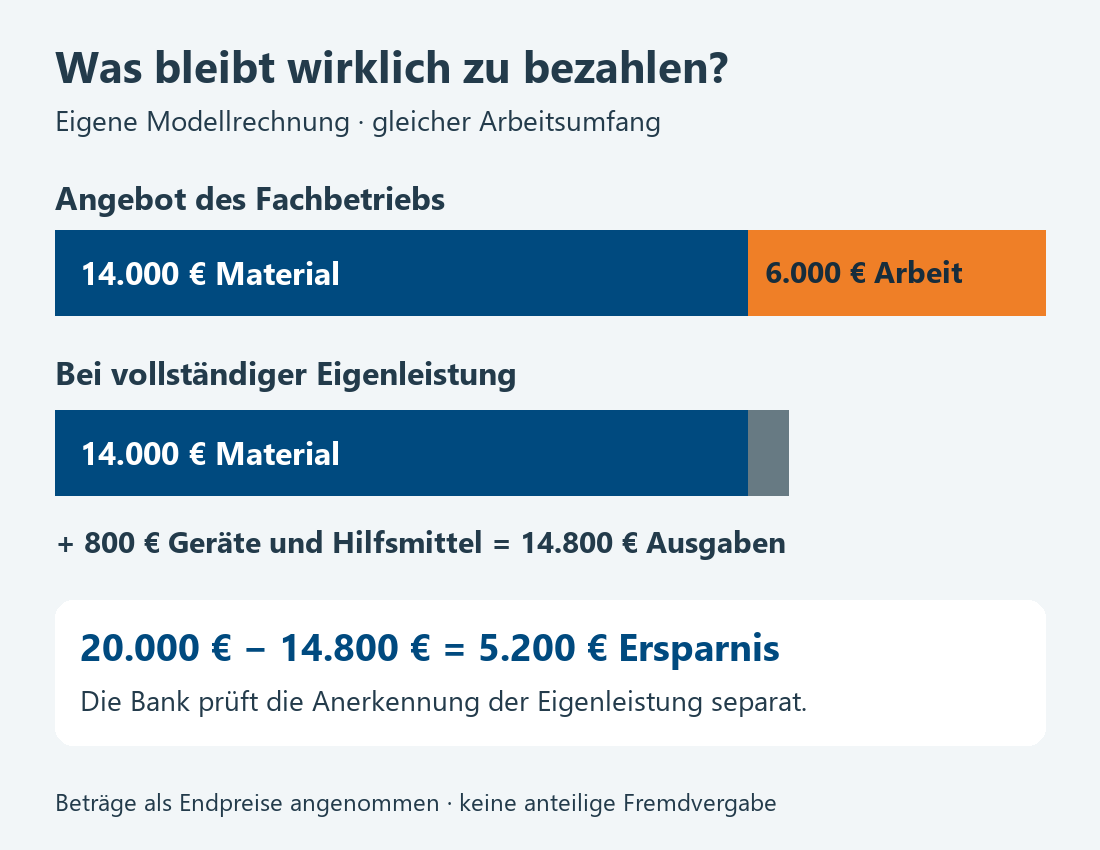
Die Rechnung beantwortet zunächst eine Budgetfrage: Wie viel Geld verlässt Ihr Konto? Davon getrennt prüft die Bank, welchen Wert sie als Eigenleistung anerkennt. Stellen Sie deshalb den vorgesehenen Lohnkostenersatz und sämtliche zusätzlichen Ausgaben getrennt dar. So bleibt sichtbar, wo die Entlastung entsteht und wo trotzdem Geld benötigt wird.
Achten Sie darauf, die Ersparnis nur einmal anzusetzen. Wenn Ihr Kostenplan bereits nur die verbleibenden Ausgaben enthält, dürfen Sie dieselben eingesparten Lohnkosten nicht erneut davon abziehen. Andernfalls entsteht auf dem Papier eine Finanzierungslücke, die erst bei den Rechnungen auffällt.
Für Ihren Vergleich ist außerdem der vereinbarte Leistungsumfang wichtig. Enthält das Angebot beispielsweise die Vorbereitung des Untergrunds, müssen Sie diese Arbeit mit einplanen. Nur den fertigen Anstrich mit der kompletten Handwerkerleistung zu vergleichen, würde die eigene Aufgabe zu klein erscheinen lassen. Der Bauherren-Schutzbund weist besonders auf das Verhältnis von Lohn- und Materialkosten hin. Zur fachlichen Einordnung.
Welche Nachweise für Ihre Muskelhypothek hilfreich sind
Beginnen Sie mit einer Aufstellung der Arbeiten und den dazugehörigen Angeboten. Lassen Sie Lohn und Material möglichst getrennt ausweisen. Ergänzen Sie, wer welche Aufgabe übernimmt und welche Erfahrung dafür vorhanden ist. Dadurch kann der Finanzierungspartner den Ansatz nachvollziehen.
Fragen Sie konkret nach: Welche Leistungen erkennt die Bank an? Welche Bestätigung benötigt sie vorab? Welche Nachweise verlangt sie während der Umsetzung? Je nach Finanzierungspartner können etwa fachliche Bestätigungen erforderlich sein. Klären Sie auch, wie Eigenleistungen und Materialrechnungen im vereinbarten Auszahlungsablauf berücksichtigt werden.
Ein praktisches Beispiel für eine brauchbare Beschreibung lautet: „Bodenbelag in zwei Zimmern verlegen; Material laut Angebot; Ausführung durch mich; vergleichbare Arbeiten bereits durchgeführt.“ Dazu gehören die betreffenden Flächen und ein realistischer Termin. Die Aussage „Ich bin handwerklich geschickt“ bleibt dagegen schwer überprüfbar.
Bewahren Sie später Materialbelege auf und dokumentieren Sie den Fortschritt mit Fotos und Arbeitsaufzeichnungen. Ordnen Sie alles derselben Aufgabe zu. So lässt sich eine Rückfrage beantworten, ohne aus vielen einzelnen Bildern und Rechnungen erst die Geschichte der Baustelle zusammensuchen zu müssen.
Verlassen Sie sich dabei nicht auf eine pauschale Prozentzahl aus einem Onlinerechner. Für Ihre Entscheidung zählt, was der konkrete Finanzierungspartner für Ihr Vorhaben akzeptiert. Die monatliche Rate muss zusätzlich zum laufenden Haushaltsbudget passen. Mehr dazu lesen Sie in unserem Beitrag zur Prüfung einer Baufinanzierung.
Ihre verfügbare Zeit ist genauso wichtig wie die Ersparnis
Eine Aufgabe kann finanziell sinnvoll und zeitlich trotzdem zu groß sein. Rechnen Sie deshalb nicht nur in Euro, sondern auch in tatsächlich verfügbaren Stunden. Dazu gehören Vorbereitung, Materialbeschaffung, Aufräumen und Wege. Ein freier Samstag bedeutet selten acht Stunden ununterbrochene Arbeit.
Angenommen, Sie schätzen den gesamten eigenen Aufwand für das Beispiel auf 120 Stunden. Neben Beruf und Familie können Sie zehn Stunden pro Woche zuverlässig einplanen. Dann benötigen Sie zwölf Wochen. Soll alles in sechs Wochen fertig sein, wären dagegen 20 Stunden pro Woche nötig. Das ist doppelt so viel freie Zeit.
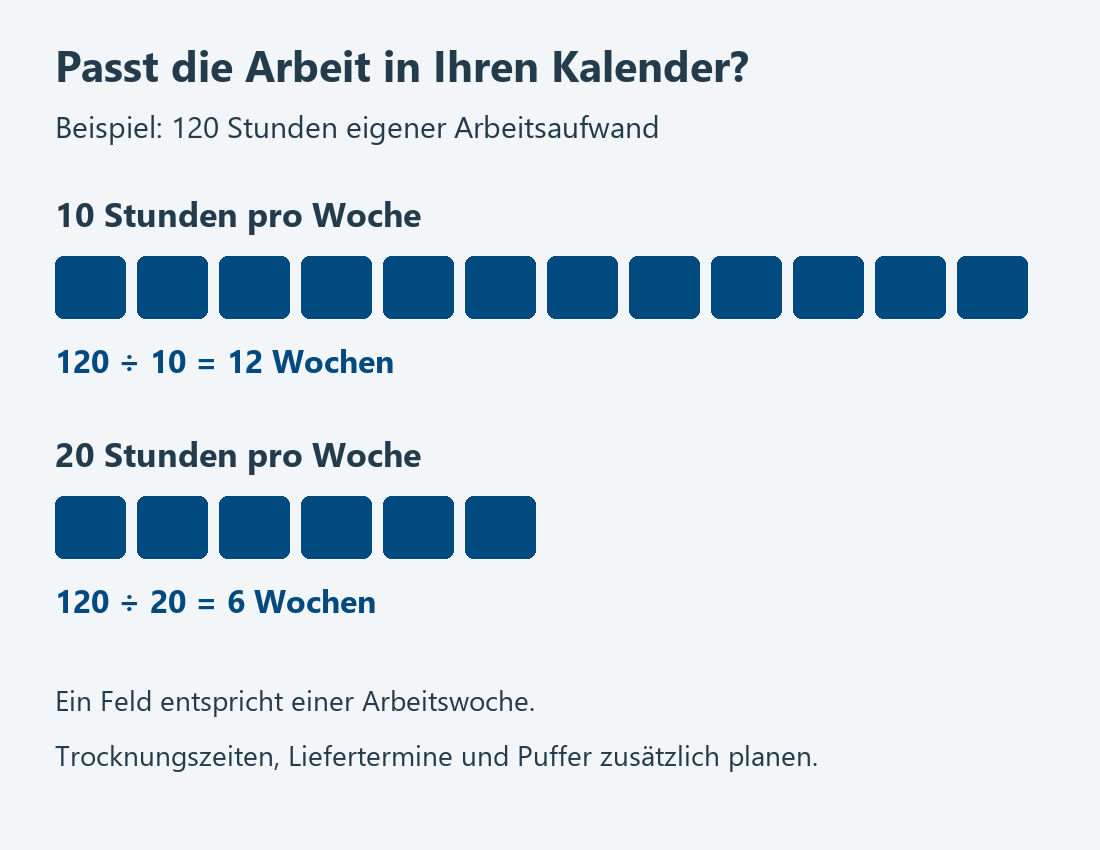
Der Punkt ist nicht, jede Minute vorauszusagen. Die Rechnung macht sichtbar, ob Arbeitsumfang und verfügbarer Zeitraum zusammenpassen. Berücksichtigen Sie zusätzlich Trocknungszeiten, Liefertermine und Aufgaben, die erst nach anderen Arbeiten beginnen können. Zwei freie Wochenenden direkt hintereinander lassen sich nicht immer beliebig nutzen.
Prüfen Sie deshalb den Ablauf vom gewünschten Einzug rückwärts. Welcher Raum muss zuerst fertig sein? Wann kommt der nächste Fachbetrieb? Was passiert, wenn eine helfende Person ausfällt? Eine Aufgabe, die Sie später erledigen können, belastet den Einzugstermin weniger als eine Arbeit, auf die alle anderen warten.
Halten Sie außerdem einen finanziellen Ausweg offen. Falls ein Betrieb einen Teil übernehmen muss, wird aus Ihrer geplanten Arbeitsleistung wieder eine Rechnung. Diese Möglichkeit gehört in die Reserveplanung. Auch zusätzliche Miete während einer Verzögerung kann die Ersparnis verkleinern. Passend dazu erklärt unser Beitrag zu Bereitstellungszinsen, warum Zeit und Finanzierung zusammengehören.
Eigenleistung auswählen: Nicht jede Aufgabe passt zu jedem Können
Wählen Sie Arbeiten, deren Umfang und Ergebnis Sie einschätzen können. Bei einem einfachen Anstrich ist ein Fehler oft leichter zu erkennen als bei einer Abdichtung unter späteren Fliesen. Fragen Sie deshalb nicht nur „Kann ich das?“, sondern auch: „Woran erkenne ich, ob es fachgerecht gelungen ist?“
Stimmen Sie Arbeiten an Elektrik, Gas, tragenden Bauteilen oder komplexen Abdichtungen mit qualifizierten Fachleuten ab. Hier ist eine vermeintlich günstige Lösung schnell teuer oder gefährlich. Lassen Sie auch die Übergänge zwischen eigener Arbeit und Firmenleistungen vorher klären: Wer bereitet vor, wer prüft den Zustand und wer arbeitet anschließend weiter?
Für Fehler in Ihrer eigenen Ausführung können Sie nicht einfach den unbeteiligten Handwerksbetrieb verantwortlich machen. Der Bauherren-Schutzbund warnt deshalb vor fehlenden Gewährleistungsansprüchen für selbst erbrachte Arbeiten und möglichen Folgeschäden. Hinweise zu Qualität und Verantwortung. Eine klare Aufgabenverteilung schützt vor falschen Erwartungen.
Wenn Freunde oder Angehörige regelmäßig mithelfen, gehört zudem deren Absicherung auf die Planungsliste. Bei privaten Bauvorhaben bestehen Meldepflichten gegenüber der BG BAU. Ob jemand als versicherter Helfer gilt oder lediglich eine gelegentliche Gefälligkeit erbringt, muss im Einzelfall eingeordnet werden. Sie selbst und Ihre Ehe- oder Lebenspartner sind nicht automatisch über dieselbe Pflichtversicherung geschützt. Klären Sie die Situation vor Beginn direkt mit der BG BAU. Informationen für private Bauherren.
Mit albfinanz wird aus Eigenleistung ein tragfähiger Finanzierungsplan
Eine gute Vorbereitung endet nicht bei der höchstmöglichen Ersparnis. Entscheidend ist, ob Ihr Vorhaben mit den verfügbaren Mitteln, der monatlichen Rate und einer passenden Reserve funktioniert. Dafür müssen Angebote, eigene Arbeit und der Zeitpunkt der Zahlungen zusammenpassen.
Bei albfinanz bringen wir diese Punkte mit Ihnen in eine verständliche Struktur. Wir besprechen Ihr Budget, ordnen die geplante Eigenleistung ein und stimmen die benötigten Unterlagen mit den Finanzierungspartnern ab. Im Vergleich betrachten wir außerdem Zinsbindung, Tilgung und passende Fördermöglichkeiten. So sehen Sie, welche Finanzierung zu Ihrem Vorhaben und Ihrem Alltag passt.
Bringen Sie zum Gespräch die vorhandenen Angebote, eine Liste Ihrer geplanten Arbeiten und einen groben Zeitplan mit. Daraus können wir gemeinsam die nächsten Schritte ableiten. Unsere Baufinanzierungsberatung begleitet Sie persönlich in Reutlingen und digital deutschlandweit.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & HinweiseEigenleistung, Bauablauf und Absicherung von Helfern
Kosten, Zeit und Verantwortung: Bauherren-Schutzbund: Ratgeber Hausneubau (PDF), Abschnitt „Vorteile und Risiken von Eigenleistungen“, gedruckte Seiten 44–45.
Private Bauhelfer: BG BAU: Pflichtversicherung für private Bauvorhaben und Merkblatt für private Bauvorhaben (PDF), insbesondere Abgrenzung versicherter Helfer und Gefälligkeitsleistungen.
Recherche und fachliche Prüfung: 19.11.2026. Die Kosten- und Zeitrechnungen sind eigene Beispiele mit den im Text genannten Ausgangswerten. Sie sind keine Handwerkerangebote oder Bankzusagen. Das Titelbild ist eine KI-generierte Illustration. Beide Abbildungen im Text sind eigene Erläuterungen.