KI-Aktien stehen für eine Technologie mit großem Potenzial. Trotzdem reicht ein steigender Unternehmensgewinn nicht aus, um eine Anlage zu beurteilen. Die entscheidende Zusatzfrage lautet: Wie viel Geld muss ein Unternehmen heute investieren, damit es morgen weiter wachsen kann? Die neuen Microsoft-Zahlen vom 28. Oktober 2026 machen diesen Zusammenhang greifbar.
Dabei geht es weder um eine Kaufempfehlung für eine einzelne Aktie noch um eine neue Crashprognose. Wer langfristig mit ETFs und aktiven Fonds investiert, sollte verstehen, wie Wachstum, Kapitalbedarf und Ertrag zusammenhängen. Denn ein gutes Geschäft kann zeitweise weniger Geld nach Investitionen übrig lassen – und trotzdem sinnvoll investieren.
Direkt zu Ihrer Frage
Was die aktuellen Quartalszahlen zeigen
Warum Gewinn und Cashflow auseinanderlaufen
Wie eine Investition die Rechnung verändert
Woran sich gute Investitionen erkennen lassen
KI-Aktien: Starkes Geschäft, hoher Kapitalbedarf
Microsoft meldete für das am 30. September 2026 beendete Quartal 92,3 Milliarden US-Dollar Umsatz. Das waren 19 Prozent mehr als ein Jahr zuvor. Der operative Gewinn stieg um 21 Prozent auf 45,9 Milliarden US-Dollar. Diese Konzernzahlen zeigen wirtschaftliche Substanz; sie sind allerdings keine gesonderte Rechnung für das KI-Geschäft. Zur Ergebnismeldung.
Die Kapitalflussrechnung ergänzt das Bild. Die folgende Tabelle stellt dem Geldzufluss aus dem laufenden Geschäft die zahlungswirksamen Zugänge zu Sachanlagen gegenüber. Alle Beträge sind Milliarden US-Dollar; beide Spalten beziehen sich auf Juli bis September des jeweiligen Jahres.
| Kennzahl | 2025 | 2026 |
|---|---|---|
| Operativer Cashflow | 45,057 | 58,000 |
| Abzüglich Zahlungen für Sachanlagen | 19,394 | 39,367 |
| Rechnerischer Rest | 25,663 | 18,633 |
Obwohl mehr Geld aus dem Geschäft zufloss, sank diese einfache Differenz um rund 27,4 Prozent. Sie ist unsere Rechnung aus zwei veröffentlichten Positionen, kein separat ausgewiesener KI-Gewinn. Zum Quartalsbericht.
Wichtig: Die Rechnung zieht weder sämtliche weiteren Investitionszahlungen noch Tilgungen oder Ausschüttungen ab. Sie erfasst auch nicht jeden neu eingegangenen Leasingvertrag als sofortige Zahlung. Außerdem enthalten die Sachanlagen Ausgaben für verschiedene Konzernbereiche. Die gesamte Summe als reine KI-Ausgabe zu bezeichnen, wäre falsch. Das Beispiel zeigt einen Kapitalbedarf, aber noch nicht dessen spätere Rentabilität.
Warum Gewinn nicht gleich verfügbares Geld ist
Ein Gewinn ordnet Erträge und Aufwendungen einer Periode zu. Eine Kapitalflussrechnung betrachtet dagegen tatsächliche Ein- und Auszahlungen. Deshalb können beide Größen deutlich voneinander abweichen. Ein Kunde kann beispielsweise bereits Umsatz ausgelöst haben, seine Rechnung aber erst später bezahlen.
Bei langlebigen Anlagen kommt ein weiterer Unterschied hinzu. Der Kauf kostet zunächst Geld. In der Gewinnrechnung verteilt sich der Aufwand häufig über die erwartete Nutzungsdauer. Diese Verteilung heißt Abschreibung. Sie kann den Gewinn also noch Jahre nach der ursprünglichen Zahlung belasten. Grundlagen zur Gewinn- und Kapitalflussrechnung.
Was „freier Cashflow“ tatsächlich aussagt
Eine verbreitete Rechnung lautet: operativer Cashflow minus Investitionsauszahlungen. Häufig trägt sie den Namen Free Cashflow. Doch die Kennzahl ist nicht einheitlich definiert. Manche Unternehmen berücksichtigen zusätzliche Positionen, andere verwenden abweichende Investitionsbegriffe. Deshalb gehört die genaue Formel immer dazu.
Auch das Wort „frei“ kann täuschen. Aus dem rechnerischen Rest können noch verpflichtende Zahlungen zu leisten sein. Die US-Börsenaufsicht SEC weist ausdrücklich auf diese Grenze hin. Für Vergleiche benötigen Sie deshalb dieselbe Abgrenzung und denselben Zeitraum. Eine isolierte Zahl aus einer Börsen-App genügt dafür nicht. Hinweis der SEC zur Kennzahl.
Ein Rechenbeispiel: Heute bezahlen, über Jahre abschreiben
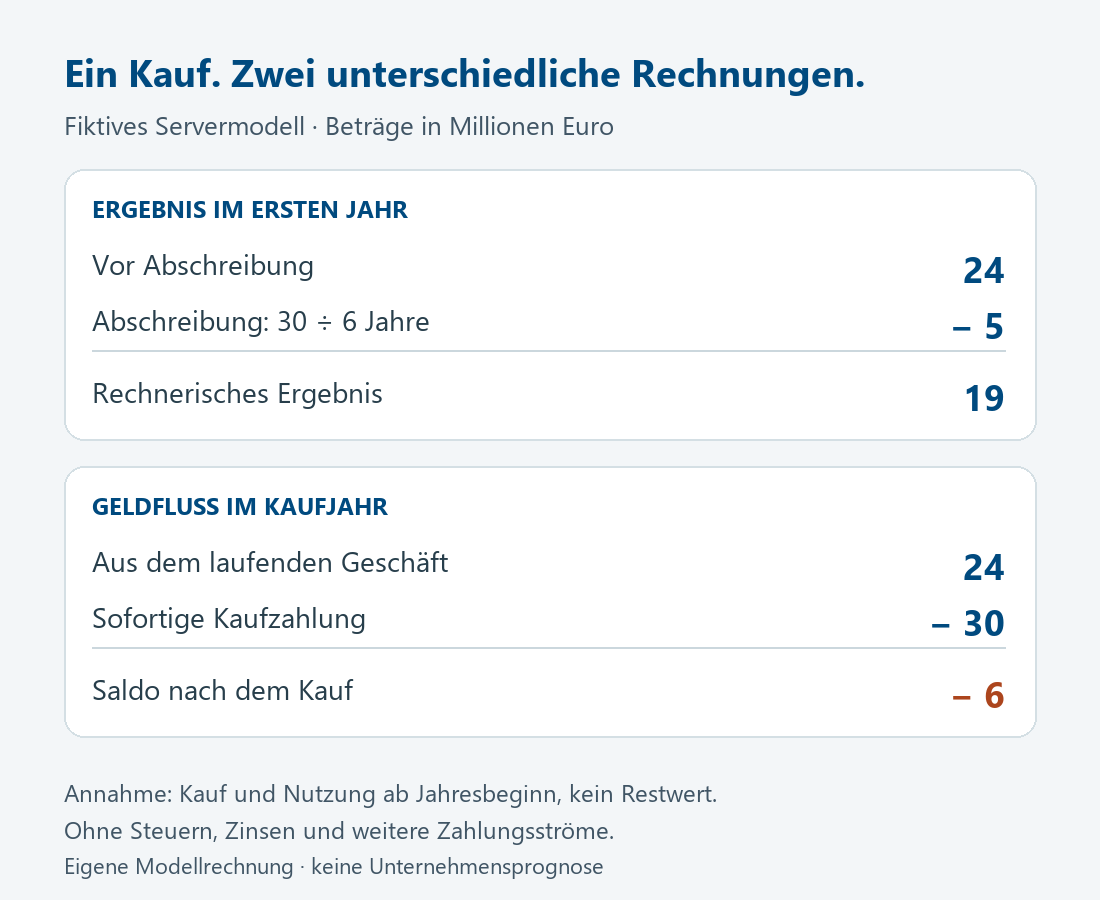
Ein fiktiver Technologieanbieter kauft zum Jahresbeginn neue Server für 30 Millionen Euro und bezahlt sie sofort. Sein laufendes Geschäft bringt im selben Jahr 24 Millionen Euro ein, nach allen hier angesetzten laufenden Auszahlungen. Zur Vereinfachung entspricht dieser Betrag auch dem Ergebnis vor Abschreibung. Steuern, Zinsen, Forderungsveränderungen und weitere Investitionen lassen wir weg.
Bei einer angenommenen Nutzungsdauer von sechs Jahren und ohne Restwert beträgt die jährliche lineare Abschreibung fünf Millionen Euro. Somit ergibt sich ein rechnerisches Ergebnis von 19 Millionen Euro: 24 minus fünf. Der Geldsaldo nach dem Serverkauf liegt dagegen bei minus sechs Millionen Euro: 24 minus 30.
Die Nutzungsdauer verändert den Gewinn, nicht die bereits geleistete Zahlung
Nehmen wir im selben Modell stattdessen nur drei Nutzungsjahre an. Dann beträgt die jährliche Abschreibung zehn Millionen Euro. Das Ergebnis fällt auf 14 Millionen Euro. Die ursprüngliche Kaufzahlung von 30 Millionen Euro bleibt jedoch gleich. Damit bleibt auch der Geldsaldo im Anschaffungsjahr bei minus sechs Millionen Euro.
Das sind zwei alternative Annahmen für unser erfundenes Beispiel. Es ist weder eine Aussage zur tatsächlichen Serverlebensdauer noch ein Vorwurf gegen die Bilanzierung eines Unternehmens. Die Rechnung erklärt lediglich, weshalb Sie bei kapitalintensiven Geschäftsmodellen auch auf die verwendeten Annahmen achten sollten.
Ein negativer Geldsaldo im Kaufjahr beweist für sich genommen kein schlechtes Geschäft. Wenn die Server über mehrere Jahre genügend zusätzliche Einnahmen ermöglichen, kann sich die Anschaffung lohnen. Fallen Nachfrage oder Preise dagegen schwächer aus, fehlt möglicherweise der erwartete Rückfluss. Darüber entscheidet die spätere Nutzung, nicht die Höhe der ursprünglichen Investition.
Hohe KI-Investitionen sind weder automatisch gut noch schlecht
Für Anleger sind zwei vorschnelle Schlüsse gefährlich. Wer jede Investition als Warnsignal wertet, übersieht mögliche künftige Erträge. Wer jede neue Rechenanlage als Beweis für sichere Gewinne betrachtet, verwechselt Ausgaben mit wirtschaftlichem Erfolg. Dazwischen liegt die eigentliche Analyse.
Nachfrage, Auslastung und Preis müssen zusammenpassen
Eine Anlage verdient nicht allein deshalb Geld, weil sie technisch leistungsfähig ist. Kunden müssen ihre Leistung nachfragen und dafür genügend bezahlen. Zugleich verursacht der Betrieb Kosten, etwa für Strom, Wartung und Personal. Sinkende Preise können zusätzliche Nachfrage auslösen. Ob das die niedrigeren Erlöse je Nutzung ausgleicht, bleibt jedoch eine eigene Frage.
Ein anschauliches Gedankenexperiment: Ein Anbieter verdoppelt seine mögliche Rechenleistung. Seine verkaufte Leistung wächst aber zunächst nur um ein Viertel. Dann ist die größere Kapazität noch kein Beleg für eine bessere Rendite. Umgekehrt kann eine zunächst ungenutzte Anlage später wertvoll werden, wenn Kunden schneller hinzukommen. Ein einzelnes Quartal entscheidet diese Frage selten.
Wachstum und Ersatzbedarf auseinanderhalten
Ein Teil der Ausgaben erweitert das Geschäft. Ein anderer Teil ersetzt vorhandene Technik oder hält den Betrieb leistungsfähig. Für die langfristige Betrachtung ist dieser Unterschied wichtig: Wiederkehrender Ersatzbedarf lässt sich nicht einfach als einmalige Wachstumsinvestition aus der Rechnung streichen.
In der Praxis lässt sich beides nicht immer sauber trennen. Eine neue Anlage kann gleichzeitig alte Technik ersetzen und die Kapazität erhöhen. Seriöse Analyse benennt diese Unsicherheit. Sie behauptet keine präzise Aufteilung, wenn das Unternehmen sie nicht veröffentlicht.
Finanzierung und Erwartungen gehören ebenfalls dazu
Zusätzlich macht es einen Unterschied, ob ein Unternehmen Investitionen aus seinem Geschäft finanzieren kann oder dafür dauerhaft neues Kapital braucht. Schulden bringen feste Verpflichtungen mit sich. Neue Aktien können dagegen den Anteil bisheriger Aktionäre verwässern. Beides ist nicht grundsätzlich schlecht, muss aber in die Beurteilung einfließen.
Schließlich bleibt der Kaufpreis der Aktie entscheidend. Selbst ein erfolgreicher Ausbau kann hinter sehr hohen Erwartungen zurückbleiben. Umgekehrt kann eine vorsichtig bewertete Firma positiv überraschen. Die grundlegende Bewertungsfrage behandeln wir ausführlicher in unserem Beitrag KI-Boom oder Blase? Hier geht es gezielt um das Geld, das Wachstum benötigt.
Was das für ETFs und aktive Fonds bedeutet
Sie müssen nicht jedes Rechenzentrum einzeln bewerten, um langfristig zu investieren. Sie sollten aber wissen, welche wirtschaftlichen Risiken Ihre Fonds bündeln. Ein breit aufgestellter Aktienfonds und ein spezialisierter KI-Fonds erfüllen unterschiedliche Aufgaben. Der Begriff ETF sagt für sich genommen noch nichts darüber, wie breit die enthaltenen Unternehmen gestreut sind.
Auch mehrere Fonds können ähnliche große Positionen enthalten. Zudem können unterschiedliche Firmen vom selben Investitionszyklus abhängen: Die Ausgaben eines Cloudanbieters sind möglicherweise die Einnahmen seiner Zulieferer. Deshalb sind verschiedene Firmennamen nicht automatisch voneinander unabhängige Risiken. Die konkreten Fondsbestände müssen zeigen, ob diese Abhängigkeit im eigenen Depot relevant ist.
Breite Streuung kann einzelne Unternehmensrisiken reduzieren. Sie verhindert jedoch keine allgemeinen Kursverluste. Die SEC empfiehlt deshalb, neben verschiedenen Anlageklassen auch die Zusammensetzung innerhalb der Fonds zu prüfen. Zur Einordnung von Streuung und Fondsüberschneidungen.
Aktives Management muss seinen Beitrag nach Kosten zeigen
Ein aktiver Fonds kann Unternehmen nach Kapitalbedarf, Bewertung und Geschäftsqualität unterschiedlich gewichten. Daraus entsteht allerdings keine sichere Überrendite. Für unsere Auswahl zählt, ob sein Ansatz nachvollziehbar ist und die Ergebnisse nach Kosten gegenüber einem passenden Vergleichsindex überzeugen.
Dazu gehören mehrere Marktphasen und ein vergleichbares Risikoprofil. Ein Fonds mit stärkerem Technologieschwerpunkt lässt sich nicht allein wegen eines guten Jahres zum besseren Weltfonds erklären. Ebenso verdienen höhere Gebühren eine nachvollziehbare Begründung. Denn Kosten mindern den Ertrag, der beim Anleger ankommt. Zur Wirkung von Fondskosten.
Drei Fragen für Ihren nächsten Depotcheck
Welche Rolle spielt KI bereits in meinem Depot? Prüfen Sie die tatsächlichen Positionen und Gewichte. Der Fondsname allein beantwortet nicht, ob Sie schon stark an Technologieunternehmen beteiligt sind.
Worauf stützt sich die Auswahl meiner Fonds? Eine gute Erklärung verbindet Ertragskraft, Investitionsbedarf, Bewertung und Kosten. Nur auf vergangene Kursgewinne zu verweisen, reicht nicht.
Welche Schwankungen passen zu meinen Zielen? Geld für absehbare Ausgaben braucht eine andere Planung als langfristiger Vermögensaufbau. Begeisterung für eine Technologie ersetzt weder Liquiditätsreserve noch eine passende Aktienquote.
Wir sehen die Chancen neuer Technologie und betrachten zugleich die wirtschaftliche Rechnung dahinter. Bei albfinanz verbinden wir diese Perspektive mit Ihrer persönlichen Anlageplanung. Gemeinsam prüfen wir vorhandene ETFs und aktive Fonds, ihre Überschneidungen und ihre Aufgabe im Depot. Daraus entwickeln wir eine nachvollziehbare Auswahl und begleiten die vereinbarte Anlagestrategie.
Für ein erstes Gespräch helfen eine aktuelle Depotübersicht, Ihr Anlagehorizont und die Frage, wofür Sie Ihr Vermögen später einsetzen möchten. Mehr zu unserem Vorgehen finden Sie in der ETF- und Investmentberatung.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseDatenstand, Grundlagen und Grenzen der Beispiele
Quellen und Datenstand
Aktueller Anlass: Microsoft, Ergebnismeldung vom 28.10.2026. Geschäftsjahr 2027, erstes Quartal, beendet am 30.09.2026. Konzernwerte, keine isolierten KI-Erträge.
Kapitalflussrechnung: Microsoft, Form 10-Q zum 30.09.2026, SEC, Cash Flows Statements. Vergleichszeitraum jeweils drei Monate bis 30. September; Originalangaben in Millionen US-Dollar, hier in Milliarden umgerechnet.
Bilanzverständnis: SEC: Beginners‘ Guide to Financial Statements, Grundlagen zu Gewinnrechnung, Kapitalflussrechnung und Abschreibung.
Free Cashflow: SEC: Non-GAAP Financial Measures, Frage 102.07. Keine einheitliche Definition; nicht gleichbedeutend mit einem vollständig frei verfügbaren Betrag.
Fonds und Streuung: Investor.gov: Asset Allocation and Diversification.
Kosten: Investor.gov: Mutual Fund and ETF Fees and Expenses. Die US-Quellen dienen hier der Erklärung wirtschaftlicher Zusammenhänge, nicht als Darstellung deutschen Steuer- oder Aufsichtsrechts. Quellen geprüft am 31.10.2026.
Rechenweg und Grenzen
Eigene Differenzrechnung: 45,057 − 19,394 = 25,663 und 58,000 − 39,367 = 18,633 Milliarden US-Dollar. Veränderung: (18,633 / 25,663 − 1) × 100 ≈ −27,4 Prozent. Weitere Investitions- und Finanzierungszahlungen bleiben außerhalb dieser bewusst begrenzten Kennzahl. Sie ist kein ausschüttbarer Gewinn.
Servermodell: frei gewählte 30 Millionen Euro Anschaffungskosten, Zahlung und Inbetriebnahme zum Jahresbeginn, kein Restwert. Lineare Abschreibung: 30 / 6 = 5 beziehungsweise 30 / 3 = 10 Millionen Euro jährlich. Bei angenommenen 24 Millionen vor Abschreibung ergeben sich 19 beziehungsweise 14 Millionen Ergebnis; der Geldsaldo im Kaufjahr beträgt in beiden Varianten 24 − 30 = −6 Millionen Euro. Keine Aussage über Microsofts tatsächliche Nutzungsdauern.
Einordnung: Keine Empfehlung zum Kauf oder Verkauf einer genannten Aktie und keine Renditeprognose. Aktienfonds können erhebliche Verluste erleiden. Vergangene Ergebnisse sichern keine künftigen Erträge. Auswahl und Gewichtung hängen von Ihrer Situation und dem konkreten Fonds ab.