Rebalancing hilft Ihnen, eine verschobene Geldanlage wieder an Ihren Plan anzupassen. Gerade vor dem Jahresende lohnt sich der Blick auf die tatsächlichen Anteile im Depot. Denn ein höherer Depotwert kann zugleich bedeuten, dass inzwischen mehr Geld im Aktienrisiko steckt als vorgesehen.
Die entscheidende Frage lautet deshalb: Passt die heutige Aufteilung noch zu Ihren Zielen? Ein eigenes Beispiel zeigt, wie sich Gewichte verschieben, was eine Korrektur verändert und wann neue Einzahlungen einen Verkauf vermeiden können.
Darum geht es in diesem Artikel
Zuerst das Ziel, dann die Aufteilung
Wie aus 60 Prozent fast 70 Prozent werden
Verkaufen oder neues Geld einsetzen?
Was Rebalancing für Chancen und Risiken bedeutet
Zuerst das Ziel, dann die Aufteilung
Bevor Sie Fonds verkaufen oder Sparraten ändern, halten Sie fest, wofür das Geld vorgesehen ist. Die Rücklage für eine absehbare Anschaffung erfüllt eine andere Aufgabe als Vermögen für einen späteren Ruhestand. Entscheidend sind der Zeitpunkt der Verwendung und die Verluste, die Sie finanziell verkraften können. Die BaFin stellt diese Fragen an den Anfang einer passenden Geldanlage. Grundlagen zu Zielen und Risiken
Betrachten Sie dafür Depot und zugehörige Geldkonten gemeinsam. Ein Aktien-ETF im Depot und ein für dasselbe Anlageziel vorgesehenes Tagesgeldkonto bilden zusammen Ihre Aufteilung. Die separate Notfallreserve und Geld für bereits geplante Ausgaben sollten dagegen nicht unbemerkt als frei verfügbares Anlagekapital mitgerechnet werden.
Hat sich Ihr Ziel geändert, braucht es möglicherweise eine neue Aufteilung. Eine bloße Rückkehr zu alten Prozentwerten würde dann am Bedarf vorbeigehen. Passt Ihr bisheriger Plan weiterhin, können Sie die tatsächlichen Gewichte damit vergleichen. Genau dort setzt Rebalancing an.
Rebalancing im Beispiel: Aus 60 Prozent werden fast 70
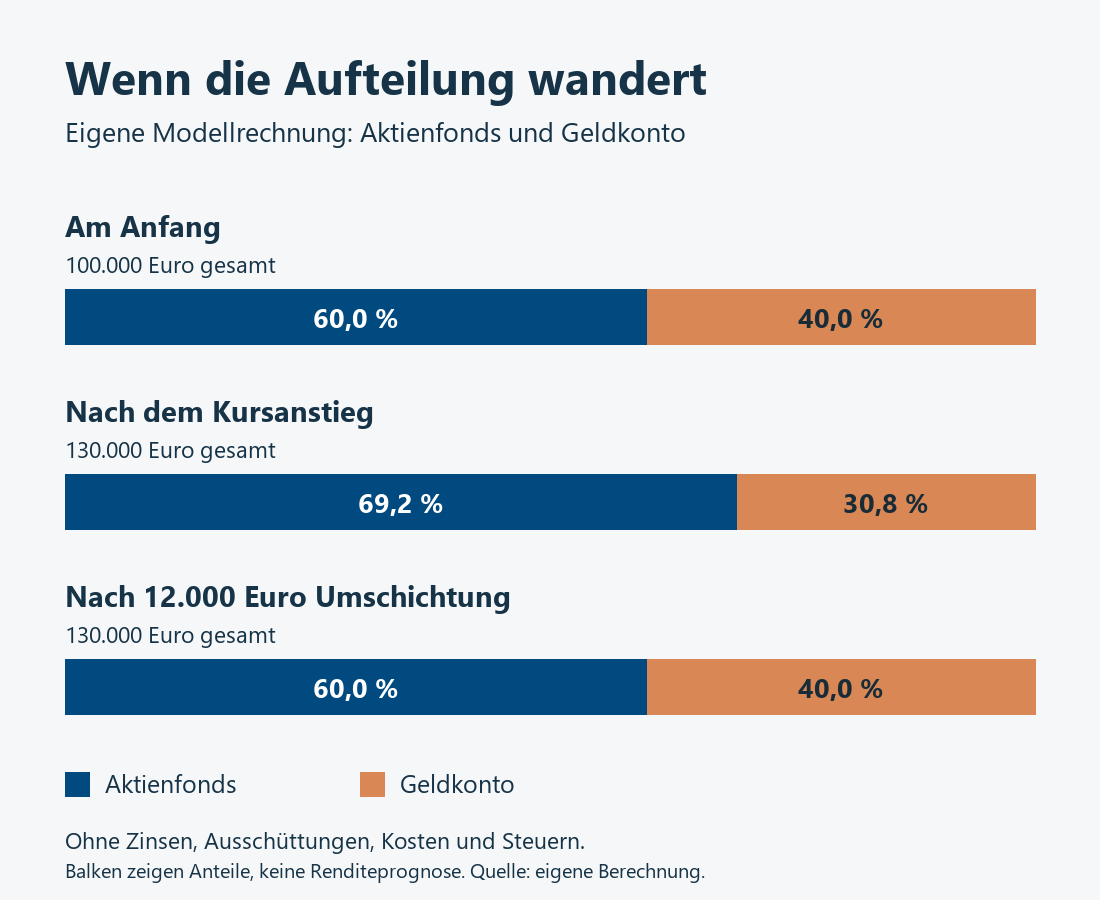
Für unsere Modellrechnung sind anfangs 100.000 Euro für ein langfristiges Anlageziel vorgesehen: 60.000 Euro in breit gestreuten Aktienfonds und 40.000 Euro auf einem Geldkonto. Die Zielquote beträgt damit 60 Prozent Aktien. Diese Aufteilung ist für das Beispiel gewählt; Ihre passende Quote ergibt sich aus Ihrem Anlageziel und Ihrer Risikotragfähigkeit.
Über einen angenommenen Zeitraum steigt der Aktienbaustein um 50 Prozent auf 90.000 Euro. Das Geldkonto bleibt rechnerisch bei 40.000 Euro. Wir lassen Zinsen, Ausschüttungen, Einzahlungen, Kosten und Steuern in dieser ersten Rechnung weg, um die Gewichtsverschiebung sichtbar zu machen. Die 50 Prozent sind ein frei gewähltes Szenario, keine Aussage über die Börsenentwicklung 2026.
Das Vermögen beträgt nun 130.000 Euro. Davon entfallen 90.000 Euro auf Aktienfonds: 90.000 ÷ 130.000 = rund 69,2 Prozent. Ohne einen einzigen zusätzlichen Fondskauf ist die Aktienquote um rund 9,2 Prozentpunkte gestiegen.
| Aufteilung | Aktienfonds | Geldkonto | Aktienquote |
|---|---|---|---|
| Am Anfang | 60.000 € | 40.000 € | 60,0 % |
| Nach dem Kursanstieg | 90.000 € | 40.000 € | 69,2 % |
| Nach der Umschichtung | 78.000 € | 52.000 € | 60,0 % |
Auf kleinen Bildschirmen lässt sich die Tabelle seitlich verschieben.
Für die ursprüngliche Quote dürfen bei 130.000 Euro Gesamtvermögen 78.000 Euro im Aktienbaustein liegen. Die Differenz beträgt 12.000 Euro. Werden dafür Fondsanteile verkauft und die Erlöse auf das Geldkonto gelegt, ist die Zielquote rechnerisch wieder erreicht. Rechenweg und Annahmen
Muss man für Rebalancing immer verkaufen?
Sie können die Zielaufteilung über Verkäufe, zusätzliche Einzahlungen oder eine geänderte Verteilung Ihrer Sparraten ansteuern. Diese drei Wege beschreibt auch die US-Wertpapieraufsicht SEC. Ihre Hinweise betreffen hier die Portfoliomechanik; die deutschen Steuerregeln betrachten wir separat. Drei Wege zum Ausgleich
Neues Geld kann einen Verkauf vermeiden
Bleiben im Beispiel die Aktienfonds bei 90.000 Euro, benötigen Sie für eine Aktienquote von 60 Prozent insgesamt 150.000 Euro Anlagevermögen. Auf dem Geldkonto müssten also 60.000 Euro liegen. Zu den vorhandenen 40.000 Euro kommen dafür 20.000 Euro frisches Geld hinzu.
Warum sind es mehr als die 12.000 Euro beim Verkauf? Eine Umschichtung verändert die Verteilung eines unveränderten Gesamtbetrags. Eine Einzahlung vergrößert dagegen auch das Gesamtvermögen. Wer beide Beträge gleichsetzt, rechnet mit der falschen Bezugsgröße.
Stehen 20.000 Euro ohnehin für dieses Anlageziel bereit, kann diese Lösung passen. Geld für die nächste Steuerzahlung, eine Reparatur oder die Notfallreserve ist dafür jedoch nicht verfügbar. Auch eine Kreditaufnahme würde aus der geplanten Risikokorrektur eine zusätzliche finanzielle Belastung machen.
Eine umgeleitete Sparrate braucht Zeit
Fließen künftig 1.000 Euro monatlich nur auf das Geldkonto, dauert derselbe rechnerische Ausgleich 20 Monate. Dabei sind unveränderte Kurse und keine Kontozinsen unterstellt. In der Praxis verändern Marktbewegungen den Zeitraum. Bis zum Ausgleich bleibt die Aktienquote außerdem oberhalb des Ziels.
Bei einer kleinen Abweichung kann eine angepasste Sparrate ausreichen. Bei einer deutlich zu hohen Aktienquote kann der langsame Ausgleich dagegen zu lange dauern. Maßgeblich ist, wie viel zusätzliches Risiko Sie währenddessen tragen können.
Rebalancing steuert das Risiko, garantiert aber keinen Mehrertrag
Wie stark sich die Aufteilung auswirkt, zeigt ein zweites eigenes Szenario. Ausgangspunkt sind die 130.000 Euro aus unserem Beispiel. Nun fällt der Aktienbaustein um 30 Prozent; das Geldkonto bleibt konstant. Ohne Umschichtung beträgt der rechnerische Verlust 27.000 Euro. Nach der Rückkehr auf 78.000 Euro Aktienvermögen sind es 23.400 Euro.
Der Unterschied beträgt 3.600 Euro. Trotzdem verliert auch das angepasste Portfolio deutlich an Wert. Rebalancing macht Aktienanlagen nicht verlustfrei.
Die andere Richtung gehört ebenso zur Rechnung: Steigen die Aktien anschließend um weitere 20 Prozent, bringen 90.000 Euro Aktienvermögen einen Zuwachs von 18.000 Euro. Bei 78.000 Euro sind es 15.600 Euro. Die korrigierte Aufteilung nimmt in diesem Szenario 2.400 Euro weniger Kursgewinn mit. Beide Rechnungen verzichten auf Kosten, Steuern und Kontozinsen.
Ein jährlicher Check muss deshalb keine automatische Verkaufsorder auslösen. Die Verbraucherzentrale empfiehlt, Ziele und Strategie mindestens einmal jährlich zu überprüfen, und warnt vor unnötigem häufigem Umschichten. Der bevorstehende Jahreswechsel ist ein praktischer Anlass für diesen Check, aber kein besonderer Börsentermin. Regelmäßige Überprüfung
Sie können zusätzlich eine Abweichungsgrenze vereinbaren. Ein selbst gewähltes Band von 55 bis 65 Prozent um eine Aktienzielquote von 60 Prozent wäre ein Beispiel. Die Grenze beträgt fünf Prozentpunkte in jede Richtung. Ob dieses Band zu Ihnen passt, gehört in die Planung; eine allgemeingültige optimale Grenze gibt es nicht. Zeitpunkt und Anpassung der Strategie
Vor einem Verkauf Kosten und Steuern prüfen
Die 12.000 Euro aus der ersten Rechnung sind ein Bruttobetrag. Ordergebühren, mögliche Ausgabeaufschläge bei neuen Fonds und die Differenz zwischen Kauf- und Verkaufskurs können den verfügbaren Betrag vermindern. Lassen Sie sich deshalb die Kosten der konkret vorgesehenen Transaktionen zeigen. Ein mathematisch passender Tausch kann wirtschaftlich unnötig teuer sein.
Außerdem kann der Verkauf von Fondsanteilen im privaten Depot steuerpflichtige Gewinne realisieren. Besteuert wird nicht einfach der gesamte Verkaufserlös. Bei der Gewinnermittlung sind unter anderem Anschaffungskosten und bereits angesetzte Vorabpauschalen zu berücksichtigen. Für steuerlich qualifizierende Aktienfonds bleiben bei Privatanlegern grundsätzlich 30 Prozent der Erträge steuerfrei. Investmentsteuergesetz
Vor dem Auftrag sollten daher die steuerlichen Anschaffungsdaten, berücksichtigte Vorabpauschalen und die voraussichtliche Steuerbelastung geklärt sein. Wird Steuer vom Erlös abgezogen, stehen die 12.000 Euro nicht vollständig für den anderen Baustein bereit. Die endgültige Aufteilung muss dann mit den Nettobeträgen neu gerechnet werden.
Ein Ausgleich mit neuem Geld löst dagegen keinen Fondsverkauf aus. Das verschiebt einen möglichen steuerpflichtigen Verkauf, beseitigt aber nicht die Besteuerung der Geldanlage insgesamt.
Auch der Inhalt Ihrer Fonds zählt
Prüfen Sie neben der Aktienquote, ob mehrere Fonds ähnliche Unternehmen, Branchen oder Regionen halten. Drei Fondsnamen sind noch kein Nachweis einer breiten Streuung. Ein Weltaktienfonds plus zwei Technologiefonds kann einzelne Unternehmen mehrfach gewichten. Wie solche Überschneidungen entstehen, erläutert unser Beitrag zu KI-Aktien und Risiken im eigenen Depot.
Ebenso verdient der vermeintlich defensive Baustein Aufmerksamkeit. Ein Anleihefonds ist kein Tagesgeldkonto. Schon Bundesanleihen können vor ihrer Fälligkeit im Kurs schwanken; die Deutsche Finanzagentur erläutert den Zusammenhang mit Marktzinsen und Laufzeit. Ein pauschaler Austausch des Geldkontos gegen einen beliebigen Anleihefonds würde daher unser Beispiel verändern. Zins- und Kursrisiken
Ihr Depotcheck in fünf Minuten
Ziel notieren: Wofür ist das angelegte Geld vorgesehen, und wann benötigen Sie es? Hat sich seit der letzten Planung etwas verändert?
Gewichte ausrechnen: Nehmen Sie die aktuellen Werte aller zum Anlageziel gehörenden Konten und Fonds. Teilen Sie den Aktienanteil durch die Gesamtsumme. Vergleichen Sie das Ergebnis mit Ihrer vereinbarten Zielquote.
Handlungsbedarf festhalten: Wie groß ist die Abweichung? Welche verfügbaren Einzahlungen oder Sparraten könnten sie ausgleichen, und wie lange würde das dauern? Prüfen Sie Kosten und steuerliche Folgen, bevor Sie einen Verkauf beauftragen.
Damit haben Sie eine konkrete Gesprächsgrundlage. Ein Tagesgewinn oder eine einzelne Schlagzeile sagt deutlich weniger darüber aus, ob Ihre Geldanlage noch zu Ihnen passt.
Eine Aufteilung, die Sie langfristig mittragen können
Bei albfinanz besprechen wir mit Ihnen, wie ETFs und aktive Fonds zu Ihren Zielen, Ihrer Risikotragfähigkeit und Ihrer bestehenden Vermögensaufteilung passen. Zur laufenden Betreuung gehört auch, Veränderungen zu erkennen und sinnvolle Anpassungen gemeinsam einzuordnen.
Bringen Sie zum Gespräch Ihre Depotübersicht, die zugehörigen Geldkonten und Ihre geplanten Ein- oder Auszahlungen mit. So lässt sich prüfen, ob Ihre Aufteilung weiter passt und welcher Weg zu einer Anpassung sinnvoll ist. Mehr erfahren Sie in unserer ETF- und Investmentberatung.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseAufteilung, eigene Beispiele und steuerliche Grundlagen
Anlageziele und Risiken: BaFin: Einmaleins der Geldanlage. Ziele, Verfügbarkeit, Verlusttragfähigkeit und Risikostreuung.
Rebalancing: SEC / Investor.gov: Asset Allocation, Diversification, and Rebalancing. Genutzt für die drei Ausgleichswege und die Betrachtung der Fondsbestandteile. Keine US-Steuerregeln auf Deutschland übertragen.
Jährlicher Check: Verbraucherzentrale: Das kleine Einmaleins der Geldanlage, Abschnitt zur regelmäßigen Überprüfung von Zielen und Strategien.
Anpassungsbedarf: Texas State Securities Board: Rebalancing Your Portfolio. Unterschiedliche Kontrollrhythmen, kein verbindlicher allgemeiner Zeitplan, Anpassung an geänderte Lebensumstände. Das Band von fünf Prozentpunkten ist unsere eigene Beispielannahme.
Besteuerung im privaten Depot: Investmentsteuergesetz, insbesondere §§ 16, 19 und 20. Veräußerungsgewinne, Anrechnung angesetzter Vorabpauschalen bei der Gewinnermittlung und Teilfreistellung. Keine individuelle Steuerberechnung.
Anleihenrisiken: Deutsche Finanzagentur: Überblick Bundeswertpapiere, Hinweise zu Laufzeit und Marktzinsänderungsrisiko.
Eigene Modellrechnungen
Ausgangswerte 60.000 Euro Aktienfonds und 40.000 Euro Geldkonto. Angenommener Aktienanstieg 50 Prozent: 90.000 Euro Aktienvermögen, Gesamtvermögen 130.000 Euro, Aktienquote 90.000 / 130.000 = 69,2308 Prozent. Zielwert 130.000 × 0,60 = 78.000 Euro. Umschichtung 90.000 − 78.000 = 12.000 Euro; Geldkonto anschließend 52.000 Euro.
Alternative Einzahlung ohne Verkauf: 90.000 / 0,60 − 130.000 = 20.000 Euro. Bei unveränderten Kursen und 1.000 Euro monatlicher Einzahlung auf das Geldkonto dauert dies 20 Monate. Stressvergleich bei 30 Prozent Aktienverlust: 90.000 × 0,30 = 27.000 Euro bzw. 78.000 × 0,30 = 23.400 Euro. Gewinnvergleich bei 20 Prozent Aktienanstieg: 18.000 bzw. 15.600 Euro. Keine Zinsen, Ausschüttungen, Kosten oder Steuern im Modell; diese sind vor einer tatsächlichen Umsetzung gesondert einzubeziehen.
Redaktions- und Abrufstand: 06.11.2026. Saisonaler Anlass ist die Depotprüfung vor dem Jahresende. Keine Marktprognose und keine tatsächlichen Jahresrenditen dargestellt. Grafik und Rechenbeispiele: eigene Darstellung von albfinanz. Titelbild: KI-gestaltete Illustration.