Jahrelang haben Sie Geld für später angelegt. Nun soll Ihr Depot jeden Monat Ihre Rente ergänzen. Ein Entnahmeplan macht diesen Wechsel möglich. Doch damit verändert sich eine wichtige Frage: Es zählt nicht mehr nur, wie sich Ihr Vermögen langfristig entwickelt. Entscheidend ist auch, wann Sie Geld herausnehmen müssen.
Wer zum Jahreswechsel seinen Ruhestand oder die ersten Auszahlungen plant, sollte deshalb genauer hinsehen. Zwei Depots können dieselben Jahresrenditen erleben und trotzdem unterschiedlich viel Restvermögen behalten. Ein einfaches Beispiel zeigt Ihnen, warum das passiert – und welche Entscheidungen Sie vor der ersten Auszahlung klären sollten.
Direkt zu Ihrer Frage
Was ändert sich beim Wechsel zur Auszahlung?
Warum zählt die Reihenfolge der Börsenjahre?
Welchen Betrag muss Ihr Depot wirklich liefern?
Wie schaffen Sie Spielraum für schwache Phasen?
Ein Entnahmeplan ist mehr als ein Sparplan rückwärts
Beim Sparen kaufen Sie regelmäßig Fondsanteile hinzu. Bei einer festen Sparrate erhalten Sie zu niedrigeren Kursen mehr Anteile. Sobald Sie dagegen einen festen Eurobetrag aus Ihrem Depot auszahlen lassen, läuft dieser Zusammenhang in die andere Richtung.
Sinkt der Preis eines Anteils, müssen Sie für dieselbe Auszahlung mehr Anteile verkaufen. Diese verkauften Anteile können an einer späteren Erholung nicht mehr teilnehmen. Deshalb hilft der Satz „Ich sitze die Schwankung einfach aus“ nur, wenn Sie das betreffende Geld tatsächlich nicht benötigen.
Eine Auszahlung ist außerdem nicht automatisch ein Ertrag. Ein Entnahmeplan kann neben Gewinnen auch einen Teil Ihres eingezahlten Kapitals verbrauchen. Das kann bewusst so geplant sein. Dann brauchen Sie aber eine Vorstellung davon, wie lange das Vermögen reichen soll und welcher Betrag später noch vorhanden sein muss.
Bei einem Depot mit ETFs oder aktiven Fonds gibt es keine automatische Zusage für eine lebenslange Auszahlung. Wer auf einen bestimmten Betrag zwingend angewiesen ist, muss diese Abhängigkeit bei der Planung berücksichtigen. Auch die Verbraucherzentrale warnt davor, eine pauschale jährliche Entnahmequote als verlässliche Dauerlösung anzusehen. Zur Einordnung von Auszahlplänen.
Entnahmeplan im Beispiel: Gleiche Börsenjahre, anderes Ergebnis
Stellen Sie sich ein Depot mit 100.000 Euro vor. Sie entnehmen daraus jeweils am Jahresende 5.000 Euro. Für die Rechnung betrachten wir zwei vereinfachte Jahre: eines mit minus 20 Prozent und eines mit plus 25 Prozent. Kosten und Steuern lassen wir dabei weg; die Auszahlung bleibt unverändert.
Zunächst der Gedanke dahinter: Ohne Auszahlungen gleichen sich diese beiden Veränderungen aus. Aus 100.000 Euro werden nach minus 20 Prozent zunächst 80.000 Euro. Ein anschließendes Plus von 25 Prozent bringt den Wert zurück auf 100.000 Euro. Auch in umgekehrter Reihenfolge wäre das Endergebnis gleich.
Der Rückgang kommt zuerst
Im ersten Jahr sinkt das Depot von 100.000 auf 80.000 Euro. Nach Ihrer Auszahlung von 5.000 Euro bleiben 75.000 Euro investiert.
Im zweiten Jahr steigen diese 75.000 Euro um 25 Prozent. Das sind 18.750 Euro Zuwachs. Ihr Depot erreicht also 93.750 Euro. Nach der zweiten Auszahlung von 5.000 Euro bleiben 88.750 Euro.
Der Anstieg kommt zuerst
Nun drehen wir nur die Reihenfolge um. Im ersten Jahr steigen 100.000 Euro um 25 Prozent auf 125.000 Euro. Nach der Auszahlung bleiben 120.000 Euro.
Im zweiten Jahr verlieren diese 120.000 Euro 20 Prozent, also 24.000 Euro. Der Depotwert sinkt auf 96.000 Euro. Nach der zweiten Auszahlung bleiben 91.000 Euro.
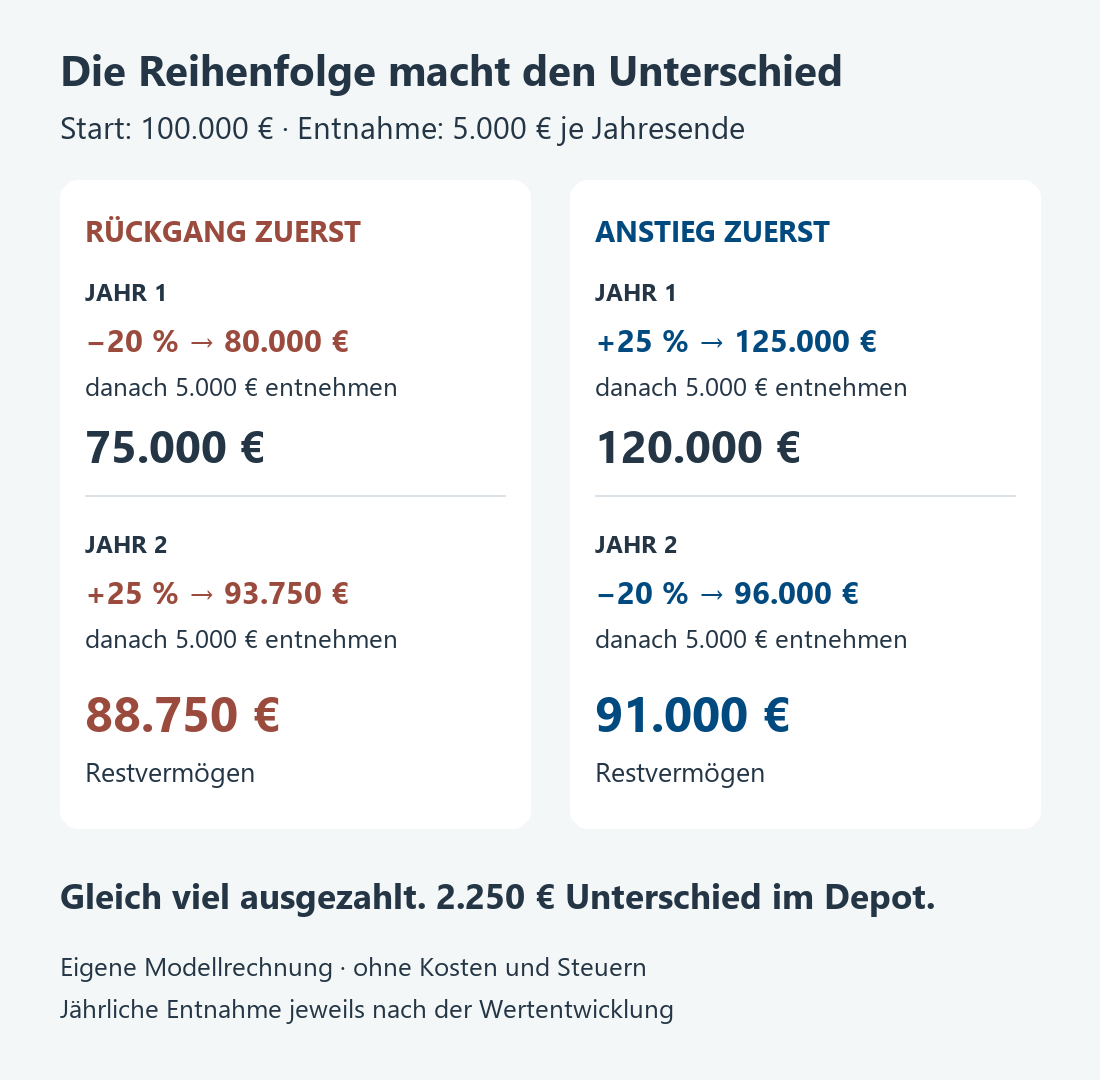
In beiden Fällen haben Sie insgesamt 10.000 Euro erhalten. Trotzdem sind beim frühen Rückgang am Ende 2.250 Euro weniger im Depot. Der Unterschied entsteht, weil die erste Auszahlung Kapital entzieht, bevor es am stärkeren Jahr teilnehmen kann.
Das bezeichnet man als Renditereihenfolgerisiko. Der sperrige Begriff beschreibt eine einfache Erfahrung: Schlechte Jahre treffen einen laufenden Entnahmeplan anders als ein Depot, aus dem Sie nichts herausnehmen. Wie lange Ihr Geld reicht, lässt sich deshalb nicht allein mit einer gleichmäßigen Durchschnittsrendite beurteilen.
Das Beispiel soll den Mechanismus sichtbar machen. Für Ihren tatsächlichen Plan müssen Sie zusätzlich längere schwache Phasen, Kosten, Steuern und steigende Ausgaben berücksichtigen. Eine Erholung innerhalb eines Jahres ist schließlich nicht zugesagt.
Beginnen Sie mit der Versorgungslücke, nicht mit einer Prozentzahl
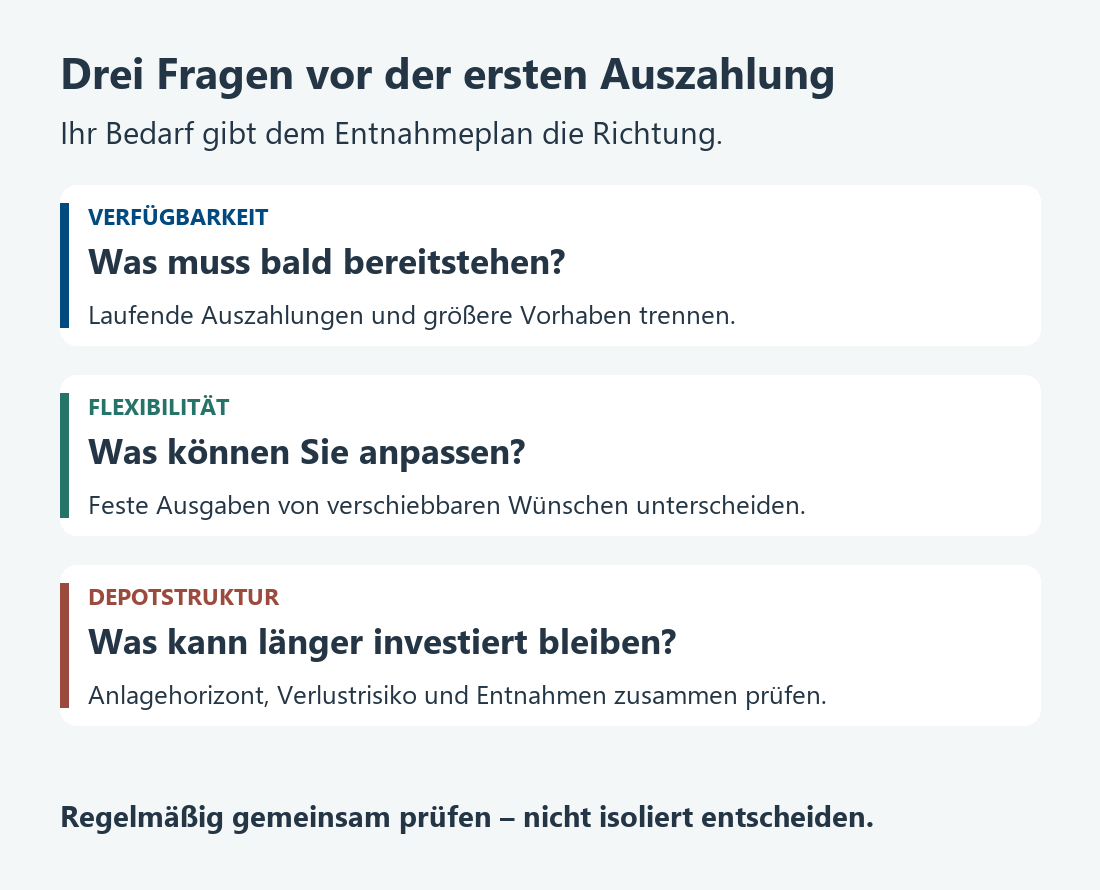
Bevor Sie eine monatliche Auszahlung einstellen, trennen Sie Ihre Ausgaben in zwei Gruppen. Was muss zuverlässig bezahlt werden? Und welche Wünsche lassen sich zeitlich verschieben? Zu den festen Ausgaben gehören etwa Wohnen, Lebensmittel und laufende Versicherungen. Eine größere Reise kann dagegen mehr Spielraum bieten.
Stellen Sie diesen Ausgaben Ihre voraussichtlich verfügbaren regelmäßigen Einnahmen gegenüber. Nutzen Sie dafür Beträge nach den absehbaren Abzügen. Erst die verbleibende Lücke zeigt, welchen Beitrag Ihr Vermögen leisten muss. Eine gewünschte Auszahlung und eine notwendige Auszahlung sind für die Planung zwei verschiedene Dinge.
Erfassen Sie außerdem größere Einzelvorhaben getrennt: etwa ein neues Auto oder eine geplante Modernisierung. Sonst wirkt die Monatsrechnung passend, obwohl kurze Zeit später eine zusätzliche Entnahme ansteht. Notfallreserve, geplante Anschaffung und laufende Ergänzung zur Rente erfüllen unterschiedliche Aufgaben.
Fragen Sie bei einem Auszahlplan immer, welcher Betrag tatsächlich auf Ihrem Konto ankommt. Der verkaufte Depotwert und der verfügbare Auszahlungsbetrag können sich durch Kosten und Steuerabzüge unterscheiden. Eine Planung mit 500 Euro für den Lebensunterhalt sollte daher nicht ungeprüft mit einem Verkauf über genau 500 Euro gleichgesetzt werden.
Drei Entscheidungen schaffen Spielraum im Entnahmeplan
Kurzfristige Ausgaben zeitlich absichern
Ordnen Sie das Geld danach, wann Sie es benötigen. Der Betrag für die nächsten laufenden Auszahlungen hat eine andere Aufgabe als Vermögen für deutlich spätere Jahre. Für den kurzfristigen Bedarf kann ein verfügbarer, schwankungsarmer Teil sinnvoll sein. Dadurch müssen Sie nicht jede Monatszahlung unmittelbar durch einen Fondsverkauf finanzieren.
Wie groß dieser Teil sein sollte, hängt von Ihrer Versorgungslücke und Ihrem übrigen Vermögen ab. Eine solche Reserve verhindert keine Kursverluste. Sie verschafft Zeit, ist aber irgendwann aufgebraucht. Vereinbaren Sie deshalb auch, wann und nach welchen Kriterien Sie sie wieder auffüllen. Einfach auf „bessere Kurse“ zu warten, ist noch kein vollständiger Plan.
Den anpassbaren Teil der Auszahlung festlegen
Überlegen Sie vorab, welchen Betrag Sie in einer schwachen Phase vorübergehend reduzieren könnten. Das lässt sich in ruhigen Zeiten meist leichter entscheiden als während eines Kursrückgangs. Benennen Sie dafür konkrete Ausgaben, statt pauschal „weniger ausgeben“ vorzusehen.
Ein unveränderter Eurobetrag bietet Planungssicherheit im Alltag, kann das gesunkene Depot aber stärker belasten. Eine Auszahlung als Anteil des jeweils aktuellen Depotwerts bewegt sich dagegen mit dem Vermögen. Dafür schwankt Ihr verfügbares Einkommen. Welche Variante passt, hängt vor allem davon ab, wie flexibel Ihre Ausgaben sind.
Das verbleibende Depot passend aufstellen
Ein langer Ruhestand kann weiterhin einen langen Anlagehorizont für einen Teil Ihres Geldes bedeuten. Deshalb muss nicht das gesamte Depot mit der ersten Rentenzahlung aufgelöst werden. Gleichzeitig darf die Chance auf Wachstum nicht darüber hinwegtäuschen, dass Aktienfonds deutlich schwanken können.
Prüfen Sie die Aufteilung deshalb zusammen mit Ihrem Entnahmebedarf. Die Risikostruktur des Depots beschreibt die Anlage. Ihre Risikotragfähigkeit beschreibt dagegen, welche Verluste Sie finanziell verkraften können. Die Bereitschaft, Schwankungen auszuhalten, ist noch einmal etwas anderes. Diese drei Punkte sollten zusammenpassen.
Einmal jährlich prüfen – und bei größeren Änderungen früher
Ein Entnahmeplan sollte Sie im Alltag entlasten. Trotzdem bleibt er eine Planung, die Sie regelmäßig mit Ihrer tatsächlichen Situation abgleichen. Nehmen Sie dafür mindestens einmal im Jahr den aktuellen Depotstand, Ihre Auszahlungen und den Bedarf für das kommende Jahr zusammen.
Die entscheidende Frage lautet nicht nur: „Ist mein Depot gestiegen?“ Prüfen Sie auch, ob die Auszahlung noch zur verbleibenden Summe passt. Haben sich Ihre Ausgaben erhöht? Gibt es neue regelmäßige Einnahmen? Steht eine größere Anschaffung an? Und ist der kurzfristig verfügbare Betrag noch ausreichend?
Bei einem starken Kursrückgang oder einer wesentlichen Änderung Ihrer Lebenssituation sollten Sie nicht bis zum nächsten Jahrestermin warten. Eine Prüfung bedeutet dabei nicht automatisch einen Verkauf. Sie kann ebenso zu einer angepassten Auszahlung oder einer anderen Verteilung künftiger Entnahmen führen.
Auch die Gewichtung Ihrer Depotbausteine kann sich verändern. Wie sich dafür individuelle Bandbreiten nutzen lassen, erklärt unser Beitrag „Rebalancing: Passt Ihr Depot noch zu Ihrem Plan?“. Beim Entnehmen sollten Auszahlungsplan und Depotaufteilung gemeinsam betrachtet werden.
Vom angesparten Vermögen zu einem passenden Auszahlungsplan
Ein gutes Gespräch beginnt mit Ihrem Leben, nicht mit einer pauschalen Entnahmequote. Bringen Sie Ihren aktuellen Depotüberblick, die voraussichtlichen regelmäßigen Einnahmen und eine Übersicht Ihrer Ausgaben mit. Ergänzen Sie größere Vorhaben und Ihre Wünsche für das verbleibende Vermögen.
Bei albfinanz verbinden wir diese Fragen mit der Beratung zu ETFs, aktiven Fonds und Ihrer Depotstruktur. Gemeinsam betrachten wir, welche Beträge verfügbar bleiben sollten, wie viel Schwankung zu Ihrer Situation passt und wie Sie Ihre Entnahmen organisieren können.
Zur laufenden Betreuung gehört, die vereinbarte Planung wieder aufzugreifen, wenn sich Märkte oder Lebensumstände verändern. So erhalten die einzelnen Entscheidungen einen Zusammenhang: was Sie heute ausgeben können, was für später investiert bleibt und wann eine Anpassung sinnvoll wird – persönlich in Reutlingen und digital in ganz Deutschland.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseAuszahlpläne und die eigene Modellrechnung einordnen
Auszahlpläne und Grenzen pauschaler Entnahmeregeln: Verbraucherzentrale: Rente aus Geldanlage – Entnahmeplan, Lebensversicherung oder investieren?, insbesondere Abschnitt „Auszahlplan mit ETFs“. Stand der Quelle: 02.07.2025, geprüft am 14.11.2026. Die dort genannten Zins- und Produktbeispiele werden hier nicht als aktuelle Angebote übernommen.
Eigene Modellrechnung: Jeweils 100.000 Euro Anfangswert, Wertentwicklung innerhalb des Jahres und anschließend 5.000 Euro Entnahme am Jahresende. Weg A: (100.000 × 0,80 − 5.000) × 1,25 − 5.000 = 88.750 Euro. Weg B: (100.000 × 1,25 − 5.000) × 0,80 − 5.000 = 91.000 Euro. Die gewählten Veränderungen veranschaulichen den Reihenfolgeeffekt, keine konkrete Fondsentwicklung. Eine tatsächlich monatliche Auszahlung hätte andere Rechenergebnisse.
Redaktion und Quellenabruf: 14.11.2026. Grafiken: eigene Erläuterungen von albfinanz. Titelbild: KI-gestaltetes Symbolbild.