Der Einzug verschiebt sich, die Miete läuft weiter – und plötzlich verlangt die Bank Geld für einen Kreditbetrag, den Sie noch gar nicht genutzt haben. Bereitstellungszinsen wirken zunächst widersprüchlich. Bei einer Baufinanzierung können sie aber genau in der Phase anfallen, in der Ihr Budget ohnehin mehrere Belastungen tragen muss.
Wer einen Neubau oder einen Kauf mit größeren Umbauten plant, sollte deshalb nicht nur auf die spätere Monatsrate schauen. Ebenso wichtig ist der Weg bis zur vollständigen Auszahlung. Sie erfahren hier, wie diese Kosten entstehen, wie Sie sie berechnen und welche Termine zusammenpassen müssen.
Direkt zu Ihrer Frage
Wofür zahlen Sie Bereitstellungszinsen?
Was kosten 200.000 Euro, die noch nicht abgerufen sind?
Warum ist der Einzugstermin nicht die entscheidende Frist?
Wie vergleichen Sie Angebote sinnvoll?
Bereitstellungszinsen: Zwei Kreditteile, zwei Kostenarten
Bei einem Bauvorhaben brauchen Sie das Darlehen häufig nicht auf einmal. Rechnungen entstehen nach und nach. Daher zahlt die Bank zunächst nur einen Teil aus, während sie den übrigen Betrag für spätere Abrufe bereithält.
Für den bereits ausgezahlten Betrag fallen die vereinbarten Sollzinsen an. Für den noch nicht ausgezahlten Teil können nach einer vereinbarten freien Zeit Bereitstellungszinsen hinzukommen. Es geht also um zwei unterschiedliche Teile desselben Darlehens. Die Verbraucherzentrale empfiehlt deshalb, die bereitstellungszinsfreie Zeit vor Vertragsabschluss zu verhandeln und einen Kostenpuffer einzuplanen. Zur fachlichen Grundlage.
Die wichtige Unterscheidung lautet: noch nicht ausgezahlt ist etwas anderes als noch nicht zurückgezahlt. Die Restschuld eines vollständig ausgezahlten Kredits verursacht keine Bereitstellungszinsen. Sie ist bereits genutzt und wird durch die laufende Tilgung abgebaut.
Bereitstellungszinsen berechnen: Ein einfaches Beispiel
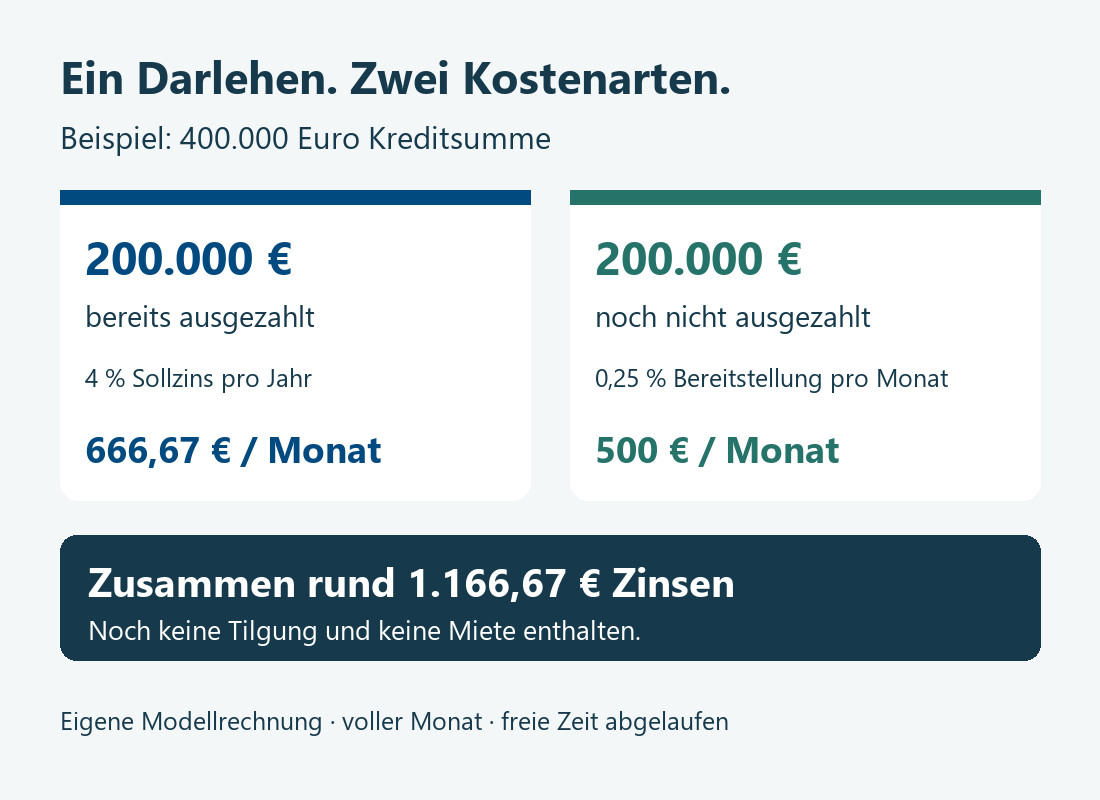
Stellen Sie sich eine Finanzierung über 400.000 Euro vor. Davon hat die Bank bereits 200.000 Euro ausgezahlt. Weitere 200.000 Euro werden erst für spätere Rechnungen benötigt. Die bereitstellungszinsfreie Zeit ist abgelaufen.
Für unser Rechenbeispiel gelten 4 Prozent Sollzins pro Jahr und 0,25 Prozent Bereitstellungszins pro Monat. Wir betrachten einen vollen Monat mit unveränderten Beträgen, noch ohne Tilgung. Das sind gewählte Rechenwerte, keine aktuellen Konditionsangebote.
Auf die ausgezahlten 200.000 Euro entfallen rechnerisch 666,67 Euro Sollzinsen im Monat: 200.000 Euro × 4 Prozent ÷ 12. Für die noch offenen 200.000 Euro kommen 500 Euro Bereitstellungszinsen hinzu: 200.000 Euro × 0,25 Prozent.
Zusammen sind das rund 1.166,67 Euro Zinsen für diesen Monat. Davon zahlt keiner der beiden Beträge Ihr Darlehen zurück. Eine gegebenenfalls bereits fällige Tilgung und Ihre laufenden Wohnkosten kommen zusätzlich hinzu.
Was drei zusätzliche Monate ausmachen
Bleiben die 200.000 Euro drei weitere volle Monate ungenutzt, entstehen allein dafür 1.500 Euro Bereitstellungszinsen. Die Rechnung ist übersichtlich: 500 Euro je Monat × 3 Monate. Zahlen Sie währenddessen weiterhin 1.100 Euro Miete, kommen für diese drei Monate außerdem 3.300 Euro Miete zusammen.
Damit bindet die Verlängerung in diesem Beispiel 4.800 Euro aus Miete und Bereitstellung. Sollzinsen auf bereits ausgezahltes Geld sind darin noch nicht enthalten. Genau deshalb reicht die Frage „Können wir die spätere Kreditrate tragen?“ bei einem Neubau nicht aus.
Sinkt der noch nicht ausgezahlte Betrag durch einen weiteren Abruf, sinkt auch die Grundlage für die Bereitstellungszinsen. Dafür steigt der ausgezahlte Kreditteil. Lassen Sie sich deshalb den Verlauf für die einzelnen Bauphasen zeigen, statt nur mit einem einzigen Monatswert zu planen.
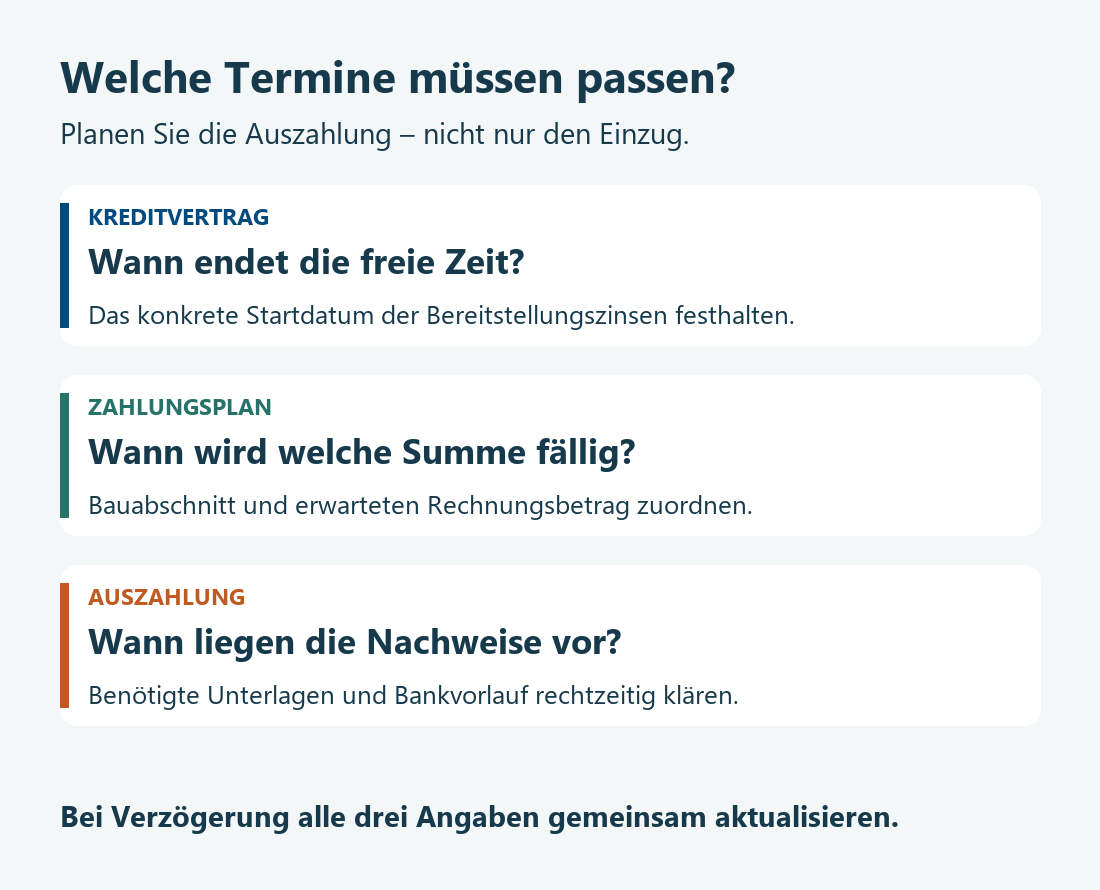
Drei Termine, die Sie auseinanderhalten sollten
Ein häufiger Denkfehler ist, die freie Zeit nur mit dem geplanten Einzug abzugleichen. Für die Finanzierung ist jedoch entscheidend, wann welche Rechnung fällig wird und wann die Bank das Geld auszahlen kann. Beides kann deutlich vor dem Einzug liegen.
Der erste Termin steht im Kreditvertrag. Ab welchem konkreten Datum beginnt die Berechnung der Bereitstellungszinsen? Lassen Sie sich dieses Datum nennen. Die Angabe „zwölf Monate frei“ hilft erst, wenn auch der Beginn dieser Frist feststeht.
Der zweite Termin kommt aus Ihrem Zahlungsplan. Welche Beträge benötigen Sie voraussichtlich in welchem Monat? Betrachten Sie dabei die Fälligkeit der Rechnungen. Ein Bauzeitenplan beschreibt den Ablauf der Arbeiten; Ihr Auszahlungsplan ergänzt, wann dafür Geld fließen muss.
Der dritte Termin betrifft die Auszahlung. Welche Nachweise braucht die Bank für den jeweiligen Abruf, und wie viel Vorlauf sollten Sie einplanen? Klären Sie beispielsweise, wann Rechnungen oder Nachweise zum Baufortschritt vorliegen müssen. So fällt eine fehlende Unterlage möglichst vor dem Zahlungstermin auf.
Wenn sich der Ablauf verschiebt
Aktualisieren Sie den Zahlungsplan, sobald eine Verschiebung erkennbar ist. Markieren Sie dabei besonders die noch offenen Beträge nach Ende der freien Zeit. Für diese Phase lässt sich dann ein zusätzlicher Liquiditätsbedarf berechnen.
Sprechen Sie frühzeitig mit Ihrem Finanzierungspartner über die Folgen und mögliche Anpassungen. Eine nachträgliche Verlängerung der freien Zeit ist aber keine zugesagte Lösung. Planen Sie Ihr Budget daher zunächst mit den vereinbarten Bedingungen, bis eine Änderung bestätigt ist.
Ein niedriger Sollzins beantwortet nicht jede Kostenfrage
Zwei Angebote können bei der späteren Rate ähnlich aussehen und während der Bauphase unterschiedlich teuer sein. Legen Sie deshalb für beide denselben Auszahlungsplan zugrunde. Vergleichen Sie den Sollzins, die freie Zeit, den Bereitstellungszins und die daraus entstehenden Eurobeträge zusammen.
Eine längere freie Zeit ist vor allem dann wertvoll, wenn danach voraussichtlich noch ein größerer Betrag offen bleibt. Erfolgt die komplette Auszahlung vorher, spart Ihnen die zusätzliche Zeit in diesem Ablauf keine Bereitstellungszinsen. Der Vorteil hängt also davon ab, wann Sie das Geld tatsächlich benötigen.
Vergleichen Sie neben dem geplanten Ablauf auch eine Variante mit drei Monaten Verzögerung. Das zeigt, wie stark Ihr Budget auf einen späteren Abruf reagiert. Eine längere freie Zeit kann mögliche Mehrkosten bei anderen Konditionen rechtfertigen – oder eben nicht. Entscheidend ist der Gesamtvergleich über den betrachteten Zeitraum.
Rufen Sie Geld nicht allein deshalb früher ab, um Bereitstellungszinsen zu vermeiden. Sobald die Bank es auszahlt, fallen dafür Sollzinsen an. Außerdem müssen Auszahlungsvoraussetzungen und Zweckbindung passen. Ebenso wenig sollten Sie eine noch nicht fällige Rechnung nur wegen einer Kreditfrist vorschnell bezahlen.
Die spätere Tilgung verdient einen eigenen Blick. Wie sich eine niedrige Anfangsrate auf die Restschuld auswirkt, erklärt unser Beitrag „Baufinanzierung: Kleine Rate, große Restschuld?“. Eine gut geplante Bauphase und eine tragfähige Rückzahlung gehören zusammen.
Bereitstellungszinsen und KfW: Jeden Baustein getrennt prüfen
Besteht Ihre Finanzierung aus einem Bankdarlehen und einem Förderkredit, können unterschiedliche Fristen gelten. Übertragen Sie die Regelung des einen Bausteins deshalb nicht automatisch auf den anderen.
Ein konkretes Beispiel ist das KfW-Wohneigentumsprogramm 124. Nach den am 12. November 2026 abgerufenen Produktangaben berechnet die KfW ab dem 13. Monat nach ihrer Zusage eine Bereitstellungsprovision von 0,15 Prozent pro Monat. Sie betrifft den noch nicht abgerufenen Kreditbetrag. Bei 50.000 Euro sind das rechnerisch 75 Euro je vollem Monat. Zu den KfW-Produktangaben.
Die KfW nennt zunächst zwölf Monate Abruffrist und eine mögliche Verlängerung auf maximal 36 Monate. Eine längere Abruffrist bedeutet hier nicht, dass die Bereitstellung während der gesamten Zeit kostenlos bleibt. Halten Sie deshalb den letzten möglichen Abruf und den Beginn der Provision getrennt fest. Andere Förderprogramme prüfen Sie anhand ihrer eigenen Bedingungen.
Aus Zinsangebot und Bauplan wird eine passende Finanzierung
Für ein Finanzierungsgespräch sind neben Kostenaufstellung und Eigenkapital drei Dinge besonders hilfreich: der voraussichtliche Zahlungsplan, die laufenden Wohnkosten bis zum Umzug und ein realistischer zeitlicher Puffer. Haben Sie bereits Angebote, bringen Sie auch die Angaben zu Bereitstellung und Auszahlung mit.
Bei albfinanz betrachten wir Ihre Baufinanzierung nicht nur anhand der späteren Rate. Wir vergleichen passende Finanzierungsmöglichkeiten und stimmen die Darlehensbausteine mit Ihrem Vorhaben ab. Dazu gehören die Auszahlung, mögliche Förderungen und die Belastung während der Übergangszeit.
Gemeinsam prüfen wir, welche Fragen Sie vor der Unterschrift klären sollten und welche Reserve Ihr Ablauf benötigt. So wird sichtbar, ob das Angebot auch dann noch zu Ihrem Budget passt, wenn nicht jeder Termin wie geplant gelingt – persönlich in Reutlingen und digital in ganz Deutschland.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseBereitstellung, Auszahlung und eigene Beispiele nachvollziehen
Grundlagen und Kostenpuffer: Verbraucherzentrale: Häufige Fragen rund um Hauskauf und Hauskredit, Abschnitt „Mit welchen Gesamtkosten muss ich rechnen?“.
Förderkredit als konkretes Beispiel: KfW-Wohneigentumsprogramm 124, Abschnitt „Kredithöhe und Auszahlung“. Abruf und Konditionsprüfung: 12.11.2026.
Eigene Modellrechnung: Sollzins für volle Monate vereinfacht als Jahreszins ÷ 12 berechnet und auf Cent gerundet. Konstante Teilbeträge, keine Tilgung im betrachteten Monat. Die tatsächliche Abrechnung kann durch Auszahlungstage und Zinsberechnungsmethode abweichen. Der Artikel trennt Bereitstellung, Sollzinsen und Miete; die Summe 4.800 Euro enthält keine Sollzinsen.
Redaktion und Quellenabruf: 12.11.2026. Grafiken: eigene schematische Erläuterungen von albfinanz. Titelbild: KI-gestaltete Illustration.