Die Baufinanzierung wird abgelehnt, obwohl Banken ihre Kreditregeln lockern: Wie passt das zusammen? Genau diese Frage wirft die neue Bundesbank-Umfrage auf. Für Kaufinteressierte zählt deshalb mehr als die Schlagzeile. Entscheidend ist, ob Einkommen, Ausgaben, Eigenkapital und Immobilie gemeinsam eine tragfähige Finanzierung ergeben.
Eine Absage bedeutet dabei nicht automatisch, dass der Immobilienkauf grundsätzlich unmöglich ist. Umgekehrt macht eine Zusage aus einer knappen Rechnung noch keine gute Finanzierung. Wir zeigen, wie Sie diese beiden Grenzen auseinanderhalten – und an welchen Stellen sich eine erneute Prüfung lohnt.
Direkt zu Ihrer Frage
Was meldet die Bundesbank tatsächlich?
Warum Lockerungen und Ablehnungen zusammenpassen
Welche Fragen Ihre Finanzierung entscheiden
Was eine Monatsrate im Alltag bedeutet
Kreditregeln lockerer, Ablehnungsquote höher
Am 27. Oktober 2026 veröffentlichte die Bundesbank die neue Bankenbefragung. Für private Wohnungsbaukredite meldeten die deutschen Institute im dritten Quartal leicht gelockerte Vergaberichtlinien. Der Nettoanteil lag bei minus vier Prozent, nach plus sieben Prozent im Vorquartal. Gleichzeitig stieg die gemeldete Ablehnungsquote. Die Nachfrage nach Wohnungsbaukrediten ging erneut zurück. Zur Bundesbank-Quelle.
Der negative Nettoanteil ist kein Zinsnachlass. Er bedeutet, dass der Anteil der Banken mit Lockerungen größer war als der Anteil mit Verschärfungen. Daraus lässt sich weder Ihre Zusagewahrscheinlichkeit noch eine bestimmte Zinsentwicklung ablesen.
Außerdem unterscheidet die Umfrage zwischen internen Vergaberichtlinien und den tatsächlich vereinbarten Kreditbedingungen. Letztere blieben bei privaten Wohnungsbaukrediten im Ergebnis unverändert. Eine offenere Kreditpolitik führt somit nicht automatisch zu einem günstigeren Angebot.
Warum eine Baufinanzierung trotzdem abgelehnt werden kann
Eine veränderte Regel beschreibt zunächst den Prüfmaßstab. Eine Ablehnung beschreibt dagegen das Ergebnis für einen konkreten Antrag. Das sind zwei unterschiedliche Ebenen. Selbst eine etwas großzügigere Grenze hilft einem Haushalt nicht, wenn sein Vorhaben weiterhin außerhalb dieser Grenze liegt.
Ein frei erfundenes Beispiel macht das verständlich: Eine Bank erkennt künftig einen größeren Teil regelmäßiger Zulagen als Einkommen an. Davon profitieren Antragsteller mit solchen Bezügen. Ein anderer Haushalt beantragt jedoch einen Kredit, dessen Rate sein verfügbares Budget übersteigt. Seine Finanzierung kann weiterhin scheitern. Die Lockerung löst dieses andere Problem nicht.
Auch die Zusammensetzung der Anträge spielt eine Rolle. Wenn mehr schwierige Vorhaben zur Prüfung kommen, können mehr Absagen entstehen. Das ist eine mögliche Erklärung, keine aus der Umfrage belegte Ursache. Die Marktdaten erklären nicht, warum eine bestimmte Bank Ihren Antrag ablehnt. Dafür braucht es die Prüfung Ihres Falls.
Drei Fragen, die Sie getrennt beantworten sollten
Können Sie die Zahlungen voraussichtlich dauerhaft tragen?
Bei Immobilienkrediten muss die Bank Einkommen, Ausgaben und weitere finanzielle Umstände eingehend prüfen. Der Wert einer gekauften Wohnimmobilie allein darf diese Prüfung grundsätzlich nicht ersetzen. Das ergibt sich aus § 505b BGB. Ein wertvolles Haus gleicht daher nicht automatisch einen fehlenden monatlichen Überschuss aus.
Betrachten Sie deshalb Ihr Einkommen über längere Zeit. Welche Beträge kommen also verlässlich? Welche hängen von Überstunden, Provisionen oder einem einmaligen Bonus ab? Zugleich gehören bestehende Kreditraten und andere regelmäßige Verpflichtungen in die Rechnung. Besonders wichtig sind bereits absehbare Veränderungen, etwa eine geplante Teilzeitphase.
Die gesetzlichen Leitlinien nennen außerdem wahrscheinliche künftige Belastungen, etwa geringere Einnahmen im Ruhestand oder einen Zinsanstieg. Daraus folgt aber nicht, dass Banken jedes denkbare Lebensrisiko unterstellen müssen. Ihre persönliche Vorsorgeplanung darf dennoch weiter reichen als die formale Kreditprüfung. Zu den gesetzlichen Prüffaktoren.
Reicht das verfügbare Kapital für das gesamte Vorhaben?
Der Kaufpreis ist nur ein Teil der Rechnung. Hinzu kommen Erwerbsnebenkosten sowie gegebenenfalls Modernisierung, Umzug und weitere Ausgaben. Stellen Sie diesen Gesamtkosten die Mittel gegenüber, die zum benötigten Zeitpunkt tatsächlich verfügbar sind. Eine unverbindlich angekündigte Unterstützung ist deshalb noch kein sicherer Zahlungseingang.
Auch eine vorhandene Rücklage lässt sich nicht doppelt verwenden. Ein Betrag, den Sie als Notreserve behalten möchten, steht nicht zugleich zur Bezahlung des Kaufpreises bereit. Eigenkapital kann den Kreditbedarf senken. Trotzdem sollte nach dem Kauf noch finanzieller Spielraum bleiben. Darauf weist auch der VerbraucherService Bayern hin.
Unsere Einordnung: Erst wenn der gesamte Mittelbedarf feststeht, ist ein Zinsvergleich sinnvoll. Andernfalls vergleichen Sie möglicherweise günstige Angebote für einen zu kleinen Kredit. Eine spätere Finanzierungslücke kann die ursprüngliche Ersparnis schnell bedeutungslos machen.
Passt die Immobilie zur Finanzierung?
Der vereinbarte Kaufpreis und die Bewertung der Bank beantworten unterschiedliche Fragen. Sie können daher voneinander abweichen. Zustand, Lage und die rechtliche Situation der Immobilie gehören zu einer nachvollziehbaren Prüfung. Welche Unterlagen konkret erforderlich sind, hängt vom Objekt und vom Kreditgeber ab.
Fehlen belastbare Informationen, ist zunächst zu klären, ob nur eine Rückfrage offenbleibt oder bereits eine endgültige Absage vorliegt. Eine vollständige Unterlage kann hingegen eine Unsicherheit beseitigen. Sie kann jedoch weder einen zu hohen Kaufpreis noch dauerhaft fehlenden finanziellen Spielraum wegdokumentieren.
Eine passende Rate ist mehr als ein Prozentsatz
Die Verbraucherzentrale empfiehlt, Einnahmen und Ausgaben konkret gegenüberzustellen und die Veränderungen nach dem Kauf einzubeziehen. Pauschale Einkommensquoten sind lediglich eine Orientierung. Denn zwei Haushalte mit demselben Einkommen können sehr unterschiedliche laufende Kosten haben. Zur Budgetplanung der Verbraucherzentrale.
Das folgende Beispiel ist eine eigene, frei gewählte Modellrechnung. Es zeigt einen Haushalt nach dem Immobilienkauf. Die bisherige Miete entfällt; Eigentümerkosten stehen separat in der Rechnung. Die Beträge sind weder Bankpauschalen noch Empfehlungen für Ihren Haushalt.
| Position | Betrag |
|---|---|
| Verlässliche Nettoeinnahmen | 5.200 € |
| Lebenshaltung und sonstige Verpflichtungen | − 2.300 € |
| Laufende Eigentümerkosten ohne Kreditrate | − 450 € |
| Rücklage für Instandhaltung | − 300 € |
| Weiterer monatlicher Sicherheitspuffer | − 250 € |
| Verbleibender Betrag für die Kreditrate | 1.900 € |
In den 2.300 Euro stecken im Modell auch Mobilität, Versicherungen, jährliche Ausgaben auf Monatsbasis und sonstige bestehende Raten. Die 450 Euro umfassen dagegen die laufenden Kosten des Eigentums. Bei einer Wohnung müssten Sie insbesondere das Hausgeld aufschlüsseln, damit Rücklagen und andere Kosten nicht doppelt eingehen.
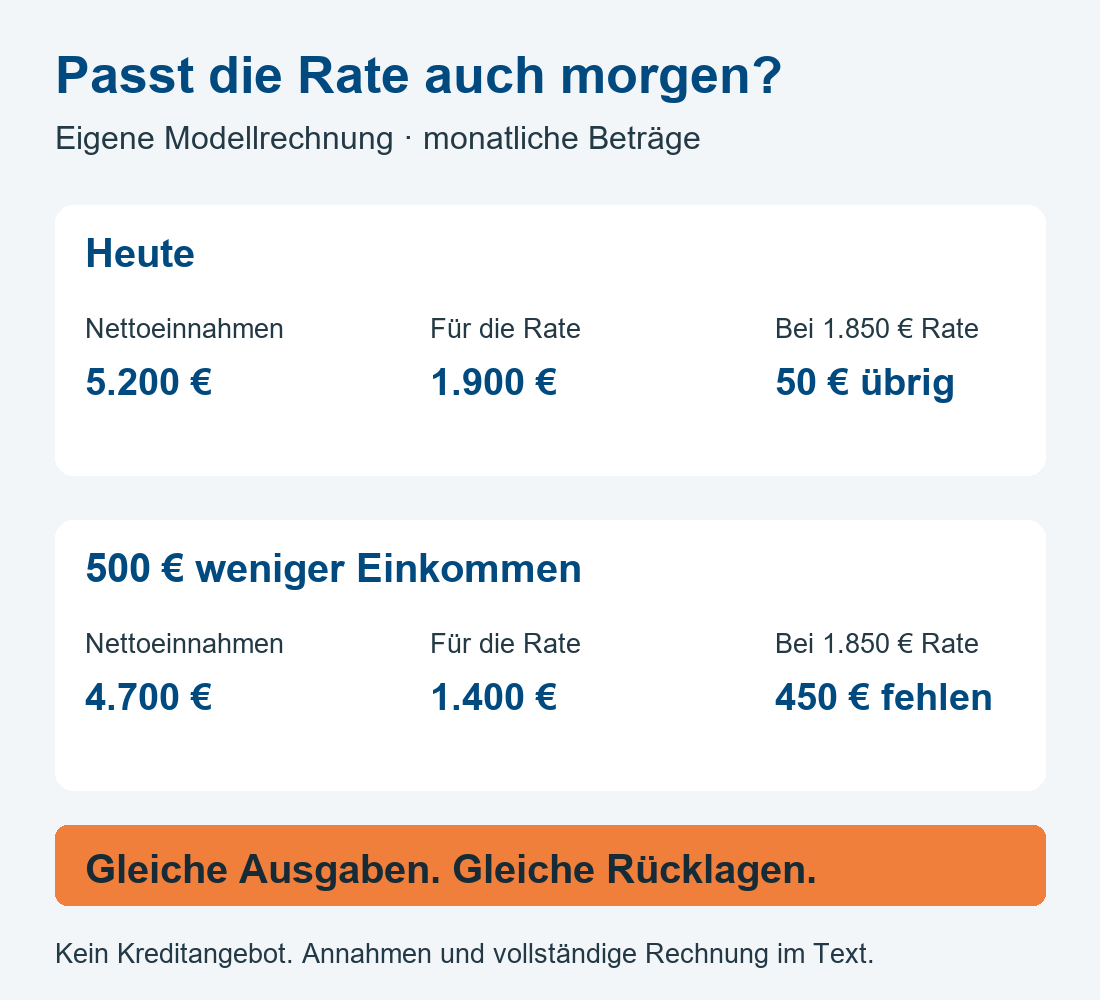
Eine angebotene Monatsrate von 1.850 Euro passt hier rechnerisch. Nach den bereits eingeplanten Rücklagen und Puffern bleiben aber nur weitere 50 Euro. Damit ist der Spielraum oberhalb der eigenen Planung klein. Eine Bank kann dieselben Einnahmen und Ausgaben anders bewerten; das Modell sagt nichts über eine Zusage aus.
Was passiert bei 500 Euro weniger Einkommen?
Sinken die monatlichen Einnahmen im Beispiel auf 4.700 Euro, bleiben bei unveränderten übrigen Positionen nur 1.400 Euro für die Rate. Gegenüber den angenommenen 1.850 Euro fehlen dann 450 Euro im Monat. Selbst wenn der Haushalt den zusätzlichen Sicherheitspuffer von 250 Euro aufbraucht, bleibt eine Lücke von 200 Euro. Die Instandhaltungsrücklage ist dabei weiterhin berücksichtigt.
Dieser Vergleich zeigt den Unterschied zwischen einer Rechnung, die heute aufgeht, und einer Finanzierung, die auch zur nächsten Lebensphase passt. Eine vorhandene Geldreserve kann deshalb eine vorübergehende Lücke überbrücken. Bei dauerhaft weniger Einkommen braucht es dagegen eine dauerhaft tragfähige Lösung.
Eine niedrigere Tilgung allein wäre deshalb keine vollständige Antwort. Sie kann zwar die anfängliche Rate drücken, verändert aber auch den weiteren Schuldenabbau. Wie stark sich das auswirkt, erläutert unser Beitrag „Kleine Rate, große Restschuld?“.
Baufinanzierung abgelehnt: Was jetzt sinnvoll ist
Klären Sie zuerst, woran es liegt. Fragen Sie nach, ob die Bank das Einkommen, den monatlichen Überschuss, die Immobilie oder die Höhe des Kredits kritisch sieht. Vielleicht fehlen auch nur nachvollziehbare Angaben. Ohne diese Unterscheidung können zusätzliche Anfragen am eigentlichen Problem vorbeigehen.
Ändern Sie die passende Stellschraube. Fehlt monatlicher Spielraum, helfen andere Unterlagen allein nicht. Dann gehören Kaufpreis, Kredithöhe und zeitlicher Ablauf auf den Prüfstand. Fehlt dagegen ein Nachweis für tatsächlich verfügbares Eigenkapital, sollte genau dieser Punkt sauber geklärt werden.
Prüfen Sie Alternativen mit denselben vollständigen Angaben. Eine Absage eines Instituts ist allerdings noch keine Entscheidung aller Banken. Trotzdem ersetzt ein anderer Kreditgeber keine tragfähige Haushaltsrechnung. Eine neue Prüfung lohnt sich vor allem dann, wenn die Anforderungen des Instituts und Ihr Vorhaben besser zusammenpassen.
Bewahren Sie Ihre eigene Belastungsgrenze. Falls eine Bank mehr finanzieren würde, als Sie dauerhaft tragen möchten, ist dieses Mehr kein Kaufauftrag. Eine kleinere Immobilie, mehr angespartes Kapital oder ein späterer Kauf können die bessere Entscheidung sein. Eine seriöse Beratung muss auch diese Möglichkeiten offen besprechen.
Ein kurzer Selbstcheck vor dem nächsten Gespräch
Welche Einnahmen bleiben auch in meiner nächsten Lebensphase verlässlich? Halten Sie deshalb Veränderungen konkret fest, statt nur mit dem letzten Gehaltsmonat zu rechnen.
Welches Geld ist wirklich für den Kauf verfügbar? Trennen Sie einsetzbares Eigenkapital, bereits verplante Beträge und Ihre verbleibende Reserve.
Welche Grenze möchte ich selbst einhalten? Notieren Sie Ihre tragbare Rate und den Gesamtbetrag des Vorhabens. So lässt sich ein Angebot an Ihren Zielen messen.
Die passende Baufinanzierung beginnt vor dem Antrag
Wenn eine Baufinanzierung abgelehnt wurde, ist die wichtigste Frage nicht, wie man dieselbe Anfrage möglichst oft wiederholt. Entscheidend ist, welche konkrete Hürde besteht und ob sie sich sinnvoll lösen lässt. Genau dort setzt unsere Finanzierungsberatung an.
Bei albfinanz betrachten wir Ihren Kapitalbedarf, die monatliche Belastung und die geplante Entwicklung Ihrer Lebenssituation gemeinsam. Anschließend vergleichen wir passende Finanzierungsmöglichkeiten und begleiten die Abstimmung mit den Kreditgebern. Dabei gehören Laufzeit, Tilgung, Flexibilität und verbleibende Reserven genauso ins Gespräch wie der Zinssatz.
Sie planen einen Kauf oder möchten eine Rückmeldung der Bank besser einordnen? In einem persönlichen Gespräch können wir Ihre Ausgangslage strukturiert prüfen. Ziel ist eine Finanzierung, die zu Ihrem Vorhaben und Ihrem Alltag passt. Eine Kreditzusage können wir dabei nicht versprechen. Mehr zu unserer Begleitung bei der Baufinanzierung.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnung.
Quellen und Datenstand
Aktueller Anlass: Deutsche Bundesbank, Oktober-Ergebnisse des Bank Lending Survey in Deutschland, 27.10.2026. Angaben beziehen sich auf das dritte Quartal 2026. Nettoanteile beschreiben die Richtung gemeldeter Veränderungen; sie sind keine individuellen Kreditkonditionen. Die Erklärung anhand unterschiedlicher Anträge ist unsere Einordnung, kein empirischer Ursachennachweis.
Kreditwürdigkeitsprüfung: § 505b BGB, insbesondere Absätze 2 und 3 zu finanziellen Verhältnissen und deren Überprüfung. Die Vorschrift enthält eine besondere Regelung für Bau- und Renovierungskredite; der Text erläutert vor allem den Kauf einer bestehenden Wohnimmobilie.
Künftige Belastungen: § 4 ImmoKWPLV, insbesondere Absätze 1 bis 3 zu finanziellen Verpflichtungen und wahrscheinlichen künftigen Entwicklungen.
Persönliches Budget: Verbraucherzentrale, So berechnen Sie, was Sie sich leisten können, Stand 06.11.2024. Ergänzend: Häufige Fragen rund um Hauskauf und Hauskredit, Stand 14.11.2025. Grundlagen zu laufenden Kosten, Lebensphasen und finanziellen Reserven.
Immobilienbewertung: § 3 BelWertV veranschaulicht die vorsichtige, langfristige Bewertung im Anwendungsbereich des Pfandbriefgesetzes. Die Verordnung ist keine pauschale Zusagegrenze für sämtliche Immobilienkredite.
Eigenkapital und Reserve: VerbraucherService Bayern, 10 Tipps für die Baufinanzierung, 05.09.2024. Insbesondere Hinweise zu Eigenmitteln, Notreserve und Vorbereitung.
Rechenweg und Grenzen
Eigene Modellrechnung: Frei gewählte Monatsbeträge: 5.200 − 2.300 − 450 − 300 − 250 = 1.900 Euro. Zweites Szenario: 4.700 − 2.300 − 450 − 300 − 250 = 1.400 Euro. Angenommene Rate: 1.850 Euro; Restspielraum 50 Euro beziehungsweise Lücke 450 Euro. Ohne den zusätzlichen 250-Euro-Puffer verbleibt im zweiten Szenario eine Lücke von 200 Euro. Kein realer Kundenfall, keine Bankpauschalen, kein Angebot und keine Prognose. Einkommen verändert sich isoliert; Ausgaben und Rücklagen bleiben gleich. Individuelle Kosten können erheblich abweichen.
Redaktioneller Stand: 29.10.2026. Allgemeine Information; eine individuelle Finanzierungsprüfung ersetzt dieser Beitrag nicht. Titelbild: KI-gestaltetes Symbolbild. Budgetgrafik: eigene Darstellung.