Eine Sondertilgung spart Kreditzinsen. Trotzdem muss es nicht sinnvoll sein, das gesamte freie Geld in die Baufinanzierung zu stecken. Vor dem Jahresende stehen bei manchen Haushalten Weihnachtsgeld, ein Bonus oder angesparte Überschüsse zur Verfügung. Entscheidend sind dann drei Fragen: Was erlaubt der Vertrag? Welche Rücklage brauchen Sie? Und wie wirkt sich die Zahlung bis zur nächsten Anschlussfinanzierung aus?
Dieser Beitrag betrachtet Annuitätendarlehen für selbst genutztes Wohneigentum. Zwei eigene Modellrechnungen zeigen, warum ein günstiger älterer Kredit zu einer anderen Entscheidung führen kann als ein höher verzinstes Darlehen. Die verwendeten Zinssätze sind bewusst gewählte Beispiele. Sie sind weder aktuelle Marktangebote noch eine Konditionszusage von albfinanz.
Direkt zu Ihrer Frage
Was muss ich vor einer Sondertilgung prüfen?
Wie viel Geld sollte verfügbar bleiben?
Was zeigen die beiden Rechenbeispiele?
Sondertilgung: Erst den Vertrag lesen, dann überweisen
Ein jährliches Sondertilgungsrecht ist eine vertragliche Möglichkeit. Es erlaubt zusätzliche Rückzahlungen neben der vereinbarten Rate. Deshalb sollten Sie den möglichen Betrag und die Zahlungsbedingungen nachlesen. Eine beliebige Überweisung auf das Darlehenskonto ersetzt diese Prüfung nicht. Ohne passende Vereinbarung ist eine zusätzliche Rückzahlung während der Zinsbindung nicht automatisch kostenlos möglich. Grundlagen zu Sondertilgungen.
Ein häufig vereinbartes Sondertilgungsrecht beträgt fünf Prozent der ursprünglichen Darlehenssumme pro Jahr. Bei einem Darlehen über 300.000 Euro sind das 15.000 Euro jährlich. Auch wenn die Restschuld inzwischen auf 220.000 Euro gesunken ist, bleiben es bei dieser Vereinbarung 15.000 Euro. Prüfen Sie in Ihrem Vertrag den vereinbarten Prozentsatz und den daraus folgenden Jahresbetrag.
Ungenutzte jährliche Sondertilgungsrechte verfallen üblicherweise; sie sammeln sich nicht für das nächste Jahr an. Haben Sie von erlaubten 15.000 Euro nur 5.000 Euro genutzt, stehen im nächsten Jahr wieder 15.000 Euro zur Verfügung, nicht 25.000 Euro. Bereits geleistete Sonderzahlungen zählen zum Jahresbetrag. Beachten Sie außerdem Zahlungstermin, Mindestbetrag und Vorgaben zur Überweisung. Der letzte Buchungstermin ist nicht bei jeder Bank der 31. Dezember.
Bei einem Annuitätendarlehen bleibt die vereinbarte monatliche Rate nach der Sondertilgung gleich. Weil die Restschuld sinkt, fällt weniger Zins an. Dadurch fließt ein größerer Teil der Rate in die Tilgung. Sie zahlen das Darlehen schneller zurück und haben am Ende der Zinsbindung eine geringere Restschuld.
Die Rücklage gehört nicht vollständig ins Darlehen
Getilgtes Geld steht auf dem Konto nicht mehr zur Verfügung. Eine spätere Reparatur lässt sich damit nicht unmittelbar bezahlen. Deshalb sollte eine Sonderzahlung aus einem tatsächlich freien Betrag kommen. Die Verbraucherzentrale empfiehlt, trotz Immobilienfinanzierung ausreichend Spielraum für unvorhergesehene Ausgaben zu behalten. Hinweise zur finanziellen Reserve.
Denken Sie dabei an Ihre konkrete Situation. Eine ältere Heizung, schwankende Einnahmen oder eine geplante Elternzeit brauchen einen anderen Puffer als ein berechenbarer Haushalt ohne größere Vorhaben. Bei einer Eigentumswohnung können außerdem absehbare Zahlungen für das Gemeinschaftseigentum wichtig sein. Bereits verplantes Geld ist keine freie Rücklage.
Als Faustregel für den Notgroschen dienen zwei bis drei Nettomonatsgehälter, kurzfristig verfügbar etwa auf einem Tagesgeldkonto. Für absehbare Reparaturen am Haus planen Sie zusätzlich Geld ein. Orientierung zur Notfallreserve.
Ein eigenes Budgetbeispiel: Auf dem Konto liegen 18.000 Euro. Bei 3.200 Euro monatlichem Nettoeinkommen entsprechen 8.000 Euro Reserve zweieinhalb Monatsgehältern. Weitere 6.000 Euro sind für eine geplante Reparatur vorgesehen. Damit bleiben 4.000 Euro für eine mögliche Sondertilgung.
Bestehen zusätzlich teurere Schulden, etwa ein genutzter Dispokredit, gehören auch diese in den Vergleich. Denn eine zusätzliche Tilgung des günstigen Hauskredits kann wenig helfen, wenn parallel hohe Zinsen an anderer Stelle anfallen. Kosten und Rückzahlungsbedingungen der jeweiligen Kredite bleiben dabei entscheidend.
Sondertilgung oder Guthaben: Zwei Kredite, zwei Ergebnisse
Vergleichen Sie die vermiedenen Kreditzinsen mit dem Ertrag einer passenden sicheren Geldanlage. Maßgeblich ist dabei der Guthabenzins nach Kosten und nach tatsächlich anfallenden Steuern. Eine erhoffte Aktienrendite ist kein gleichwertiger Ersatz für eine fest berechenbare Zinsersparnis. Auch die Verbraucherzentrale unterscheidet zwischen Schuldentilgung und unsicheren Anlageerträgen. Zur Einordnung des Vergleichs.
Für die folgenden Beispiele gelten dieselben Voraussetzungen: 200.000 Euro Restschuld, noch fünf Jahre Zinsbindung und 1.000 Euro monatliche Rate. Eine kostenfreie Sondertilgung von 10.000 Euro erfolgt sofort. Alternativ bleiben diese 10.000 Euro fünf Jahre unangetastet liegen. Das Guthaben wächst im Modell mit konstant zwei Prozent jährlich nach Kosten und Steuern.
Die Kreditrate bleibt in beiden Varianten unverändert. Kreditzinsen rechnen wir monatlich mit dem Sollzins geteilt durch zwölf ab; die Rate folgt jeweils am Monatsende. Das Guthaben wird dagegen jährlich verzinst. Es gibt keine weiteren Einzahlungen oder Entnahmen. Die Annahmen und Formeln stehen in den Rechenhinweisen.
Bei vier Prozent Kreditzins spricht die Rechnung für die Tilgung
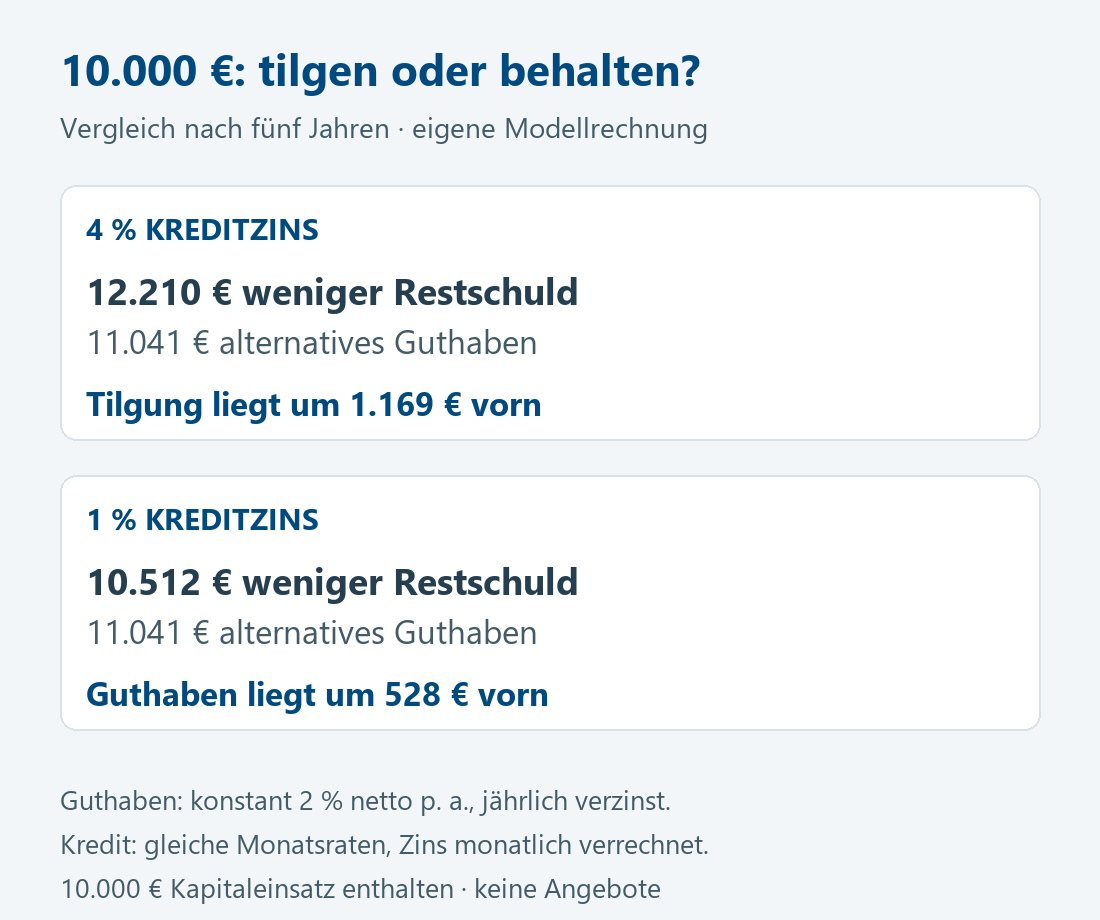
Mit vier Prozent Sollzins beträgt die Restschuld nach fünf Jahren ohne Sonderzahlung rund 177.900 Euro. Nach der zusätzlichen Tilgung sind es rund 165.690 Euro. Die Differenz von rund 12.210 Euro enthält die anfänglichen 10.000 Euro und rund 2.210 Euro ersparte Zinsen. Die gesamte Differenz ist also kein Gewinn.
Das alternative Guthaben wächst auf rund 11.041 Euro. Würden Sie es am Vergleichstermin zur Rückzahlung nutzen, wäre die verbleibende Schuld höher als nach der sofortigen Tilgung. Der rechnerische Vorsprung der Sondertilgung beträgt hier rund 1.169 Euro.
Bei einem alten Ein-Prozent-Kredit kann das Behalten besser abschneiden
Bei einem Sollzins von einem Prozent verringert die sofortige Sonderzahlung die Restschuld nach fünf Jahren um rund 10.512 Euro. Darin stecken rund 512 Euro ersparte Kreditzinsen. Das Guthaben aus dem vorherigen Beispiel beträgt weiterhin rund 11.041 Euro. Damit liegt das Behalten des Geldes rechnerisch um rund 528 Euro vorn.
Allerdings setzt dieses Ergebnis voraus, dass die zwei Prozent netto über den gesamten Zeitraum erzielt werden. Bei Tagesgeld kann sich der Zins ändern. Festgeld kann die Verfügbarkeit einschränken. Prüfen Sie deshalb nicht nur den beworbenen Startzins, sondern den passenden Zeitraum, die Bedingungen und die Sicherheit der Einlage.
Für vermietete Immobilien reicht dieser einfache Vergleich nicht aus. Dort kann die steuerliche Behandlung der Finanzierungskosten das Ergebnis verändern. Auch bestehende Sparverträge mit besonderen Bedingungen benötigen eine eigene Prüfung. Lassen Sie die steuerlichen Auswirkungen gegebenenfalls fachlich klären, bevor Sie Geld umschichten.
Die nächste Anschlussfinanzierung verändert den Blick
Ein niedriger alter Kreditzins gilt nur bis zum Ende seiner Bindung. Deshalb sollten Sie die Entscheidung nicht einfach über Jahrzehnte fortschreiben. Geld, das Sie zunächst behalten, kann später den neuen Finanzierungsbedarf reduzieren. Voraussetzung ist, dass es zum benötigten Termin verfügbar ist und Sie es tatsächlich für diesen Zweck zurücklegen.
Angenommen, Ihre Zinsbindung endet in zwölf Monaten. Dann wäre eine fünfjährige Festgeldanlage für den geplanten Rückzahlungsbetrag zeitlich unpassend. Ebenso kann eine riskante Anlage kurz vor der Ablösung im Minus stehen. Planen Sie deshalb vom konkreten Rückzahlungstermin aus rückwärts. Unser Beitrag zur Vorbereitung der Anschlussfinanzierung ergänzt diese Überlegung.
Bei einer Zinsbindung von mehr als zehn Jahren, etwa 15 oder 20 Jahren, ist außerdem das gesetzliche Kündigungsrecht wichtig. Nach § 489 Absatz 1 Nummer 2 BGB können Sie das Darlehen nach zehn Jahren seit vollständiger Auszahlung ganz oder teilweise kündigen. Die Kündigungsfrist beträgt dann sechs Monate. So können Sie eine lange Zinsbindung vorzeitig beenden, ohne Vorfälligkeitsentschädigung.
Diese sechs Monate sind keine zusätzliche Wartezeit nach dem regulären Ende einer zehnjährigen Zinsbindung. Für die Ablösung zum vereinbarten Zinsbindungsende sind der Vertrag und die dafür geltenden Fristen maßgeblich. Eine spätere neue Vereinbarung über Sollzins oder Rückzahlungszeit kann den Beginn der gesetzlichen Zehnjahresfrist verschieben. Gesetzliche Fristen.
Ihr kurzer Check vor der Entscheidung
Vertrag: Welche Sonderzahlung ist noch erlaubt? Notieren Sie Betrag, Bezugsgröße, Termin und mögliche Kosten. Lassen Sie sich unklare Angaben bestätigen, bevor Sie eine Überweisung beauftragen.
Verfügbares Geld: Ziehen Sie geplante Ausgaben und Ihre notwendige Reserve ab. Prüfen Sie außerdem, ob andere Kredite höhere Kosten verursachen. Erst danach steht der Betrag fest, den Sie ohne neue Engpässe einsetzen können.
Vergleich: Stellen Sie den Kreditzins einem realistischen Nettoertrag für denselben Zeitraum gegenüber. Berücksichtigen Sie dabei Verfügbarkeit und Risiken. Rechnen Sie nicht mit einem befristeten Aktionszins über mehrere Jahre weiter.
Finanzierungsziel: Möchten Sie die Restschuld reduzieren, die Rate senken oder Geld für die Ablösung bereithalten? Diese Ziele erfordern unterschiedliche Schritte. Ein aktueller Tilgungsplan macht die Folgen besser sichtbar.
Eine Sondertilgung sollte zu Ihrer Finanzierung passen
Die richtige Entscheidung beginnt mit Ihrem Vertrag und Ihrem finanziellen Spielraum. Bei albfinanz prüfen wir mit Ihnen, wie Sonderzahlungen, Rücklagen und die nächste Anschlussfinanzierung zusammenpassen. So lässt sich eine tragfähige Finanzierung planen, ohne nur auf den kurzfristigen Kontostand oder eine einzelne Zinszahl zu schauen.
Bringen Sie dafür Ihren Darlehensvertrag, den aktuellen Tilgungsplan und eine Übersicht der vorgesehenen Rücklagen mit. Gemeinsam können wir die möglichen Wege nachvollziehbar gegenüberstellen. Mehr dazu finden Sie in unserer Baufinanzierungsberatung.
Öffnet die albfinanz-Terminbuchung in einem neuen Tab.
TRANSPARENT NACHVOLLZIEHENQuellen & RechenhinweiseVertragsprüfung, Rücklagen und eigene Vergleichsrechnung
Quellen und Stand
Vertragsgrundlagen: Verbraucherportal Bayern: Immobiliar-Verbraucherdarlehensvertrag, insbesondere Annuität und Sondertilgungen. Umfang und Ablauf einer vereinbarten Sonderzahlung ergeben sich aus Ihrem konkreten Vertrag.
Finanzielle Spielräume: Verbraucherzentrale: Fragen zu Hauskauf und Hauskredit, Stand 14.11.2025. Herangezogen für Rücklagen und die vertragliche Gestaltung der Tilgung, nicht als Quelle aktueller Zinskonditionen.
Notfallreserve: Verbraucherzentrale: Zwei bis drei Monatsgehälter für Notfälle, Stand 12.02.2026. Orientierung für einen kurzfristig verfügbaren Notgroschen. Absehbare Immobilienausgaben werden im Budgetbeispiel zusätzlich berücksichtigt.
Tilgen und Anlegen: Verbraucherzentrale: Einmaleins der Geldanlage, insbesondere Schuldentilgung, Anlagehorizont und steuerliche Besonderheiten vermieteter Immobilien. Keine Renditeprognosen übernommen.
Kündigungsrecht: § 489 BGB, insbesondere Absatz 1 Nummer 2. Der geschuldete Betrag muss nach Absatz 3 binnen zwei Wochen nach Wirksamwerden der Kündigung zurückgezahlt werden; andernfalls gilt diese als nicht erfolgt. Vertragliche und gesetzliche Rückzahlungsmöglichkeiten individuell prüfen.
Redaktions- und Abrufstand: 05.11.2026. Saisonaler Anlass ist die Finanzierungsplanung vor dem Jahresende; keine neue gesetzliche Frist oder aktuelle Zinsänderung behauptet.
Eigene Modellrechnung
Restschuld anfangs 200.000 Euro, alternativ nach sofortiger kostenfreier Sondertilgung 190.000 Euro. In beiden Fällen monatlich 1.000 Euro nachschüssige Rate, 60 Monate, Sollzins konstant ein oder vier Prozent jährlich, Monatszins = Sollzins / 12. Restschuld nach jedem Monat: bisherige Restschuld × (1 + Monatszins) − 1.000 Euro. Differenz nach 60 Monaten = 10.000 × (1 + Sollzins / 12)60. Vergleichsguthaben: 10.000 × 1,025 = 11.040,81 Euro.
Bei vier Prozent: Restschulddifferenz 12.209,97 Euro, darin 2.209,97 Euro Zinsersparnis; Vorteil gegenüber Guthaben 1.169,16 Euro. Bei einem Prozent: Restschulddifferenz 10.512,49 Euro, darin 512,49 Euro Zinsersparnis; Guthabenvorteil 528,32 Euro. Rundung im Fließtext auf volle Euro. Die sofortige Tilgung kostet in beiden Fällen 10.000 Euro; dieser Kapitaleinsatz ist keine Zinsersparnis.
Zwei Prozent Guthabenzins sind eine fiktive konstante Nettogröße nach Kosten und Steuern, keine Aussage zur individuellen Besteuerung oder zu verfügbaren Angeboten. Keine Kontokosten, Vorfälligkeitsentschädigung oder anderen Sonderzahlungen im Modell. Selbst genutzte Immobilie ohne steuerlichen Abzug der Kreditzinsen unterstellt. Vergleich zum Ende der fünf Jahre bei möglicher Verwendung des Guthabens zur Rückzahlung. Keine Prognose späterer Zinsen. Budgetbeispiel und Grafik: eigene Darstellung von albfinanz. Titelbild: KI-gestaltete Illustration.