Versicherungen
optimieren
Wir prüfen Beiträge, Selbstbeteiligungen und Leistungslücken zusammen. Ein niedriger Preis hilft nur, wenn der Schutz zum Gebäude passt.
FÜR MENSCHEN, DIE IMMOBILIEN VERWALTEN
Ein Rohrbruch beschäftigt schnell die ganze Verwaltung. Ein guter Vertrag und ein verlässliches Team machen den Unterschied.
Wir prüfen Ihren Bestand, vergleichen Preis und Leistung und begleiten Sie im Schadenfall. Mit besonderen Hausverwalterkonzepten, VEMA-Zugang und einem klaren Blick auf Ihre Gebäude.
Christoph Bechtle und das albfinanz-TeamPersönlich in der Region. Digital in ganz Deutschland.
01MEHR ZEIT FÜR IHRE IMMOBILIEN
Eigentümer erwarten Antworten. Handwerker brauchen Entscheidungen. Wir bringen Struktur in die Versicherungsfragen Ihrer WEG- und Mietverwaltung.
Wir prüfen Beiträge, Selbstbeteiligungen und Leistungslücken zusammen. Ein niedriger Preis hilft nur, wenn der Schutz zum Gebäude passt.
Klare Gegenüberstellungen zeigen, was sich verbessert – und welche Einschränkungen oder Mehrkosten ein Angebot mitbringt.
Wir erläutern unsere Empfehlung und dokumentieren die Beratung. So können Sie die Versicherungsentscheidung besser vorbereiten.
Von der Meldung über fehlende Unterlagen bis zur Rückfrage beim Versicherer: Wir bleiben Ihr Ansprechpartner im vereinbarten Betreuungsumfang.
02AUF DIE DETAILS KOMMT ES AN
Ein guter Vertrag zeigt seinen Wert im Schadenfall. Besondere Klauseln können Ihre Verwaltung entlasten, Deckungslücken schließen und die Regulierung erleichtern. Diese Möglichkeiten prüfen wir gezielt für Ihren Bestand.
Handwerker abstimmen, Termine organisieren, den Überblick behalten: Auch dieser Aufwand Ihrer Verwaltung kann mitversichert sein.
Ihr Vorteil: Die Koordination eines Gebäudeschadens bleibt nicht automatisch vollständig an Ihrer Verwaltung hängen. Eine Regiekostenklausel kann dafür eine zusätzliche Entschädigung vorsehen.
Wir vergleichen Schadenmindesthöhe, Erstattungssatz, Höchstgrenze und Nachweise. Auch die Beteiligung externer Gutachter oder Bauleiter ist wichtig. Unser Ziel ist der möglichst umfassende, für Ihren Bestand verfügbare Schutz.
Ist eine Wohnung nach einem versicherten Schaden nicht nutzbar, fehlen Einnahmen. Eine lange Leistungsdauer schafft finanziellen Spielraum.
Ihr Vorteil: In ausgewählten Konzepten ist versicherter Mietausfall bis zu 36 Monate eingeschlossen. Das hilft auch bei aufwendiger Trocknung und längerer Wiederherstellung.
Wir prüfen Wohn- und Gewerbenutzung, versicherte Mietbestandteile und die zeitlichen Voraussetzungen. Die Wiederherstellung darf nicht schuldhaft verzögert werden; gewöhnliche Zahlungsausfälle des Mieters sind damit nicht erfasst.
Eine undichte Duschfuge durchnässt Wand und Boden. Ein Ableitungsrohr bricht außerhalb des Hauses. Gerade hier zählen zusätzliche Klauseln.
Ihr Vorteil: Ausgewählte Bedingungen schließen Gebäudefolgeschäden durch undichte Fugen an Duschen und Badewannen ein. Auch Bruchschäden an Ableitungsrohren außerhalb des Gebäudes können versichert sein.
Die Erneuerung einer verschlissenen Fuge ist etwas anderes als der Nässeschaden dahinter. Bei Rohren prüfen wir Lage, Nutzung, Entschädigungsgrenzen und Voraussetzungen. Nicht jede Undichtigkeit gilt als Rohrbruch.
Nach einem großen Schaden muss der Wiederaufbau finanzierbar sein. Richtige Gebäudedaten und ein passender Unterversicherungsverzicht sind entscheidend.
Ihr Vorteil: Ein vereinbarter Unterversicherungsverzicht kann eine anteilige Kürzung verhindern, wenn die vertraglichen Voraussetzungen erfüllt sind.
Wir prüfen Bewertungsmodell, Flächen, Nutzung und Wiederaufbauwert. Anbauten, Umnutzungen und neue Anlagen gehören zeitnah in die Risikoerfassung. Der Verzicht macht diese Angaben nicht entbehrlich.
Ein Fehler soll nicht gleich eine große Deckungslücke auslösen. Gute Konzepte unterscheiden deshalb genau, wann der Versicherer auf Kürzungen verzichtet.
Ihr Vorteil: Erweiterte Klauseln können auch bei grob fahrlässigen Pflichtverletzungen oder Gefahrerhöhungen Kürzungen begrenzen oder darauf verzichten.
Wir prüfen diese Regelungen getrennt von der grob fahrlässigen Schadenverursachung. Schadenhöhe und Grenzen unterscheiden sich. Auch Rauchwarnmelder-Klauseln vergleichen wir gezielt; gesetzliche Einbau- und Wartungspflichten bleiben bestehen.
Bei überschaubaren Schäden kann eine vereinbarte Freigabe den Start erleichtern – damit Aufräumung und Reparatur zügig vorankommen.
Ihr Vorteil: Die geprüften PLUS-Bedingungen erlauben bei einer voraussichtlichen Schadenhöhe bis 2.000 Euro unverzügliches Aufräumen und Reparieren. Fotos und geeignete Schadennachweise müssen trotzdem gesichert werden.
Wir prüfen die konkret vereinbarte Freigabe. Größere Reparaturen stimmen wir mit dem Versicherer ab; notwendige Schadenminderung hat Vorrang. Zusätzliche Kosten etwa für Graffiti oder Gebäudebeschädigungen prüfen wir ebenfalls.
Die Wand ist nass, die Ursache noch unklar. Eine besondere Klausel kann die Suche bezahlen, auch wenn kein versicherter Rohrbruch gefunden wird.
Ihr Vorteil: Kosten der Leckortung können übernommen werden, obwohl sich der vermutete Leitungswasserschaden nicht bestätigt.
In den geprüften Bedingungen setzt das einen tatsächlichen Nässeschaden am versicherten Gebäude und eine vereinbarte Leitungswasserdeckung voraus. Für diese Erweiterung gelten eigene Grenzen je Schaden und Versicherungsjahr. Eine reine Vorsorgeuntersuchung ist damit nicht gemeint.
Ein neuer Vertrag soll wertvolle Vorteile des bisherigen Schutzes nicht unbemerkt verlieren. Eine Besitzstandsgarantie kann solche Leistungen auffangen.
Ihr Vorteil: Die geprüfte PLUS-Regelung kann bestimmte bessere Leistungen des unmittelbaren Vorvertrags übernehmen. Deshalb prüfen wir nicht nur das neue Angebot, sondern auch Ihre bisherigen Bedingungen.
Die Altleistung muss nachweisbar sein. Im geprüften Konzept gilt die Garantie höchstens fünf Jahre; versicherte Gefahren, Entschädigungsgrenzen und Ausschlüsse müssen passen. Sie ist keine unbegrenzte Übernahme jedes früheren Vertragsvorteils.
Der Reparaturaufwand ist höher als vom Versicherer angesetzt? Ein zusätzlicher Sachverständiger kann helfen, die Schadenhöhe fachlich zu klären.
Ihr Vorteil: Nach den geprüften PLUS-Bedingungen kann bei strittiger Schadenhöhe oder bei Schäden über 5.000 Euro ein vom Versicherungsnehmer gewählter, gerichtlich zugelassener Sachverständiger hinzugezogen werden. Seine Kosten übernimmt der Versicherer.
Das betrifft die Ermittlung der Schadenhöhe. Ein anschließendes förmliches Sachverständigenverfahren hat eigene Voraussetzungen und wird mit dem Versicherer abgestimmt. Wir begleiten die Klärung und prüfen die passende Klausel.
ElementarschädenÜberschwemmung durch Starkregen, Rückstau und weitere Naturgefahren gesondert vereinbaren. Nicht jeder Wasserschaden ist erfasst.
Glas, Haustechnik & PhotovoltaikGebäudetechnik, Aufzüge, Verglasung und PV-Anlagen nach Ausstattung und gewünschtem Schutz einbeziehen.
Haus- und GrundbesitzerhaftpflichtAnsprüche Dritter und deren Abwehr betrachten. Die Gebäudeversicherung allein deckt diese Haftungsrisiken nicht.
Welche Leistungen für Ihr Objekt gelten, ergibt sich aus dem vereinbarten Vertrag einschließlich Bedingungen, Klauseln und Nachträgen. Unsere Prüfung macht diese Unterschiede sichtbar.
03VERWALTERPFLICHTEN – MIT ALBFINANZ GUT VORBEREITET
Als Hausverwaltung müssen Sie Versicherungsschutz, Kosten und die Interessen der Eigentümer zusammenbringen. Dabei müssen Sie den Versicherungsmarkt nicht allein beurteilen.
Wir prüfen Ihren Bestand und zeigen, welche Leistungen für Ihre Gebäude wichtig sind. Dafür betrachten wir Nutzung, Sanierungen und Vorschäden ebenso wie Beiträge, Selbstbehalte und mögliche Deckungslücken.
Beratungsumfang, Betreuung und eine mögliche Vergütung besprechen wir transparent vor der Beauftragung.
Als Versicherungsmakler arbeiten wir in Ihrem Auftrag. Wir vergleichen geeignete Angebote auf breiter Marktgrundlage und beziehen besondere Rahmenverträge und Hausverwalterkonzepte in die Auswahl ein.
Ihr Vorteil: Sie erhalten fachliche Unterstützung beim Vergleich und eine begründete Empfehlung, die Sie gegenüber den Eigentümern erläutern können.
KONKRET FÜR IHREN VERWALTUNGSALLTAG
Was Ihre Verwaltung leisten muss – und wie albfinanz Sie dabei unterstützt.
Die Gemeinschaft erwartet wirtschaftliche und nachvollziehbare Entscheidungen. Angemessener Gebäude- und Haftpflichtschutz gehört zur ordnungsmäßigen Verwaltung (§ 19 WEG).
Eine Bestandsprüfung mit konkretem Handlungsbedarf. Wir klären, welche Risiken Ihre Gebäude betreffen und welcher Schutz zu Nutzung und Ausstattung passt.
Ein niedriger Beitrag allein sagt wenig aus. Leistungen, Ausschlüsse und Selbstbehalte müssen zur Gemeinschaft passen und sinnvoll gegeneinander abgewogen werden.
Einen verständlichen Leistungsvergleich. Wir zeigen, was ein Mehrbeitrag bewirkt, wo sich Schutz verbessern lässt und welche Unterschiede im Schadenfall zählen.
Das Angebot eines einzelnen Ausschließlichkeitsvertreters bildet die Produktwelt seines Versicherers ab. Weitere passende Angebote müssen beschafft und fachlich verglichen werden.
Einen Vergleich geeigneter Angebote mehrerer Versicherer auf breiter Marktgrundlage. Besondere Rahmenverträge und VEMA-Konzepte erweitern dabei unsere Auswahl.
Rohrklauseln, Mietausfall, Regiekosten und Kürzungsrechte verlangen Fachkenntnis. Eine tragfähige Empfehlung braucht mehr als das Gegenüberstellen von Jahresbeiträgen.
Die fachliche Prüfung Ihrer Bedingungen und eine begründete Empfehlung. Sie erhalten verständliche Antworten und einen Ansprechpartner für offene Versicherungsfragen.
Warum wurde dieser Vertrag gewählt? Vergleich, Auswahlgründe und erforderliche Eigentümerbeschlüsse sollten die Entscheidung später nachvollziehbar machen.
Eine dokumentierte Beratung mit Vergleichsgrundlage und Begründung. Damit können Sie Ihre Empfehlung in der Eigentümerversammlung fachlich erläutern.
Führt eine schuldhafte Pflichtverletzung zu einem finanziellen Schaden, können Schadenersatzansprüche entstehen. Ein nachvollziehbar vorbereiteter Abschluss hilft, sorgfältiges Vorgehen zu belegen.
Prüfung, Empfehlung und Dokumentation aus einer Hand. Wir begleiten die Umsetzung und unterstützen Sie bei Vertragsänderungen und im Schadenfall.
Das nehmen Sie mit: einen verständlichen Leistungsvergleich, eine begründete Empfehlung und eine dokumentierte Beratung für Ihre Versicherungsentscheidung.
Mustervergleich ansehen04UNABHÄNGIG BERATEN. BESONDERE ZUGÄNGE NUTZEN.
albfinanz ist Versicherungsmakler. Wir vergleichen geeignete Angebote auf einer breiten Marktgrundlage und begründen unsere Empfehlung. Hausverwalterkonzepte und Rahmenverträge sind dabei wertvolle zusätzliche Möglichkeiten.
UNSERE ZUGÄNGE FÜR HAUSVERWALTERKONZEPTE

Eine Auswahl unserer besonderen Zugänge für Hausverwaltungen. Welches Konzept infrage kommt, hängt unter anderem von Objekt, Nutzung, Vorschäden und Annahmevoraussetzungen ab.
 GEMEINSAM MEHR FACHWISSEN
Über unsere Genossenschaft nutzen wir zusätzliche fachliche Unterstützung, Leistungsvergleiche und besondere Vereinbarungen. Entscheidend ist, welche Erweiterungen tatsächlich zu Ihrem Vertrag vereinbart werden.
Auch Portfolio-Konzepte haben Zugangsvoraussetzungen. Deshalb prüfen wir für einzelne Gebäude und größere Bestände jeweils den passenden Weg. Eine gegebenenfalls eingeschränkte Beratungsgrundlage legen wir offen.
Welche Möglichkeiten passen zu Ihrem Bestand?Wir verbinden den Marktvergleich mit besonderen Hausverwalterkonzepten und prüfen gemeinsam, wo sich Preis und Leistung verbessern lassen.
Meinen Gebäudebestand prüfen lassen05SO ARBEITEN WIR
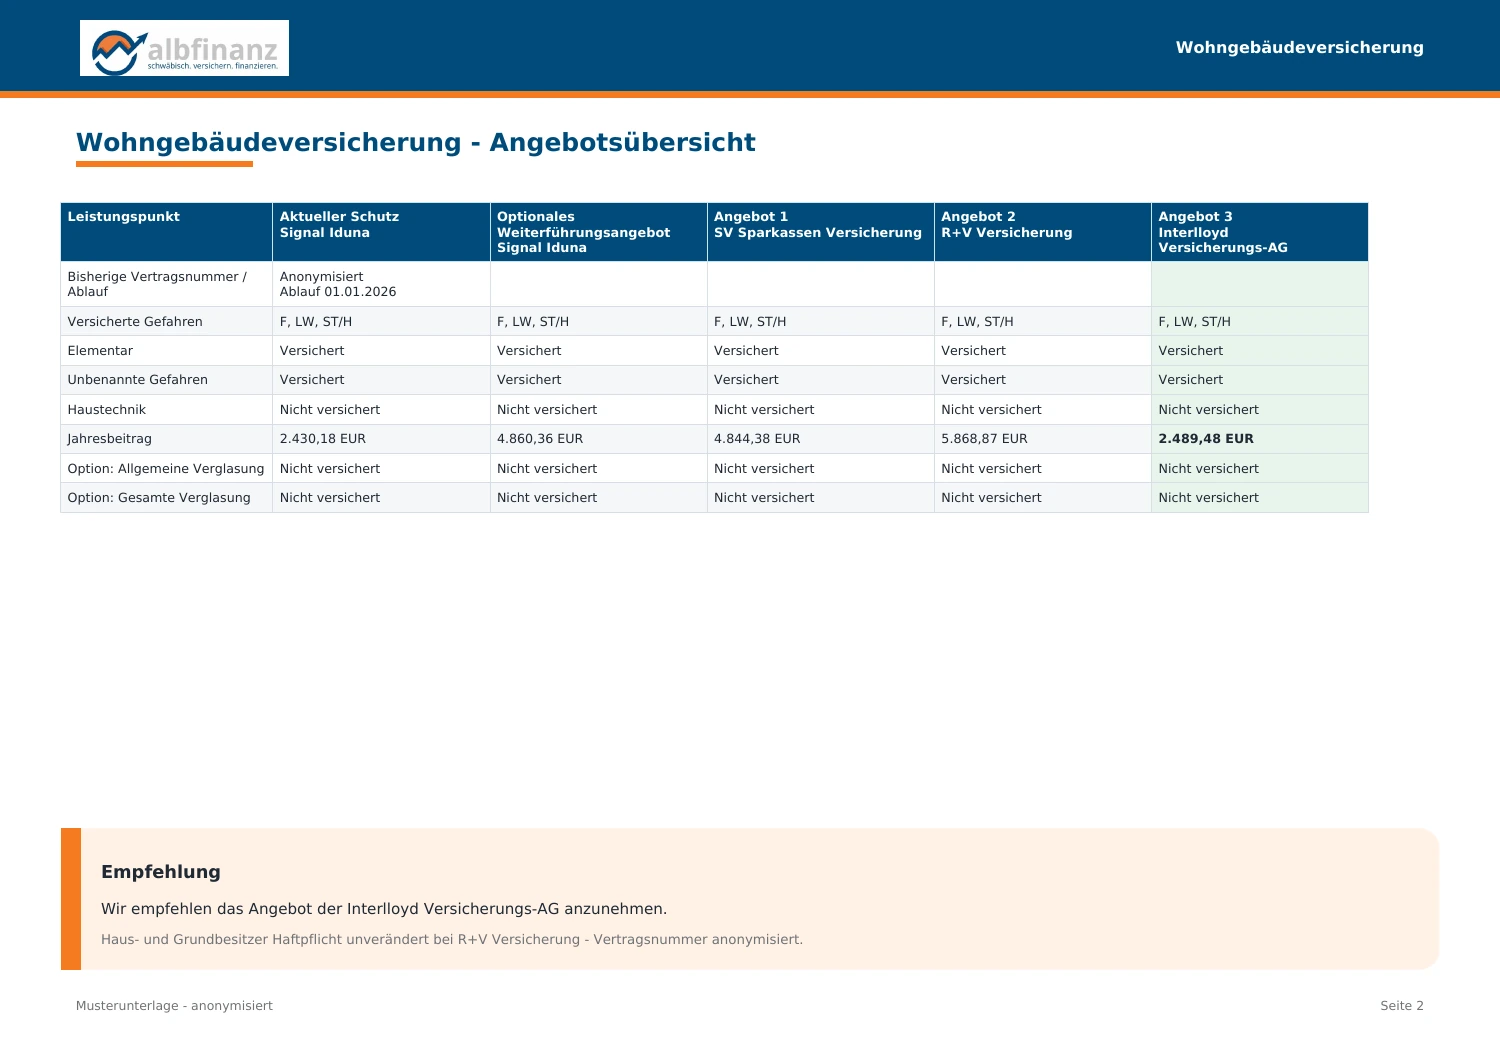
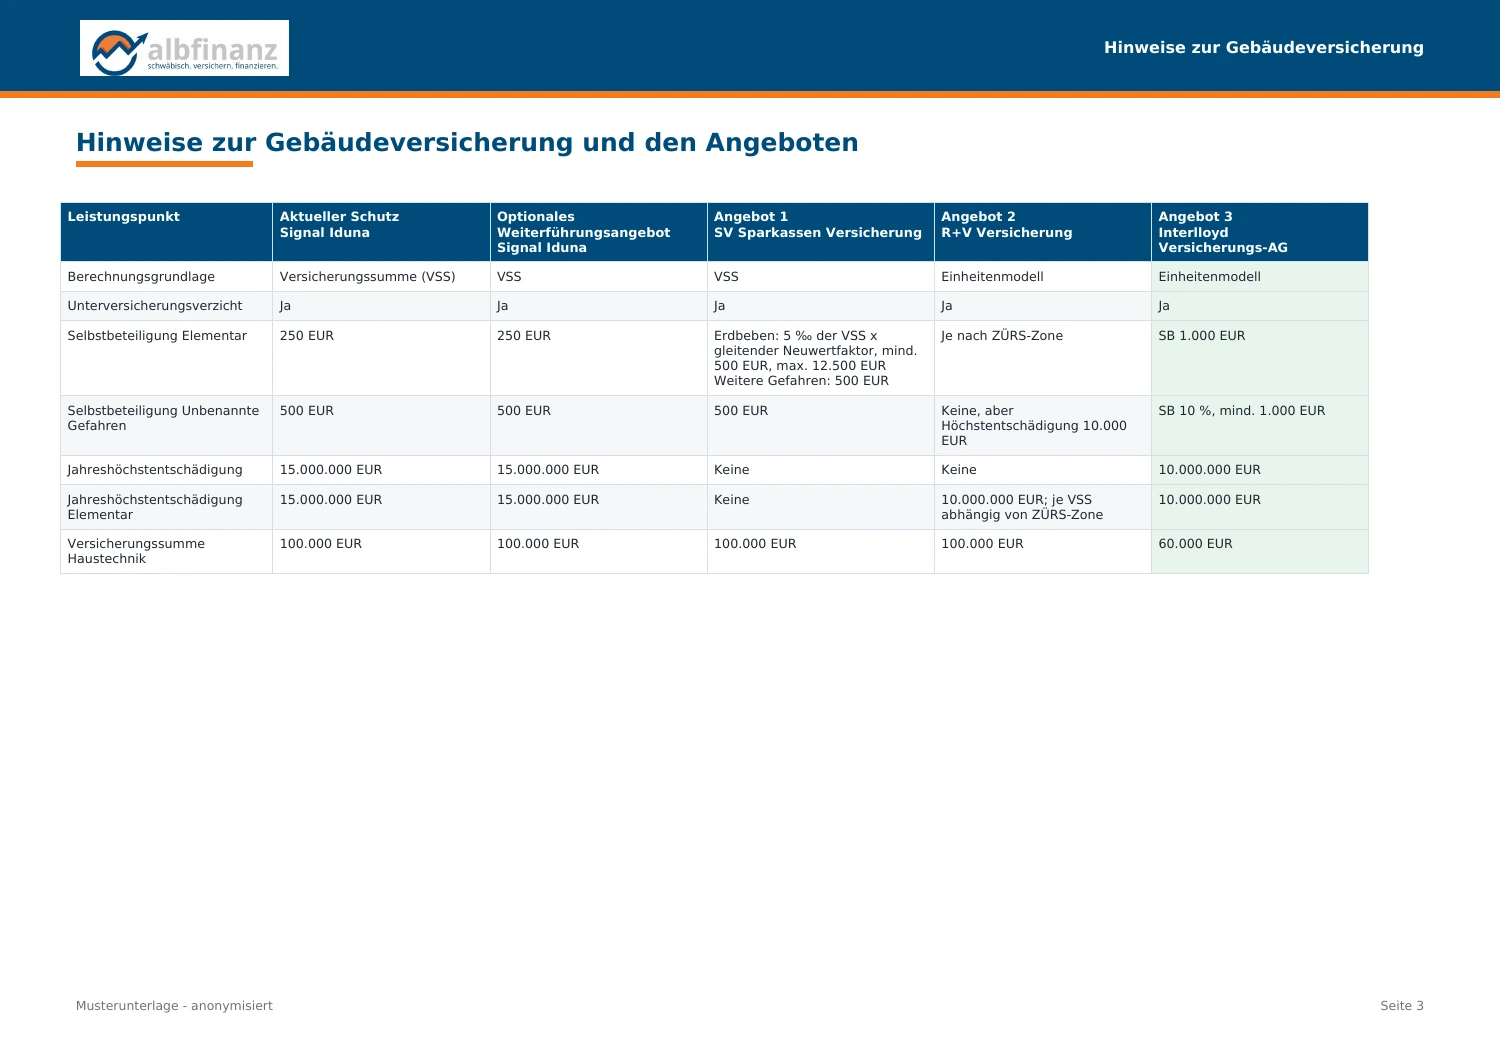
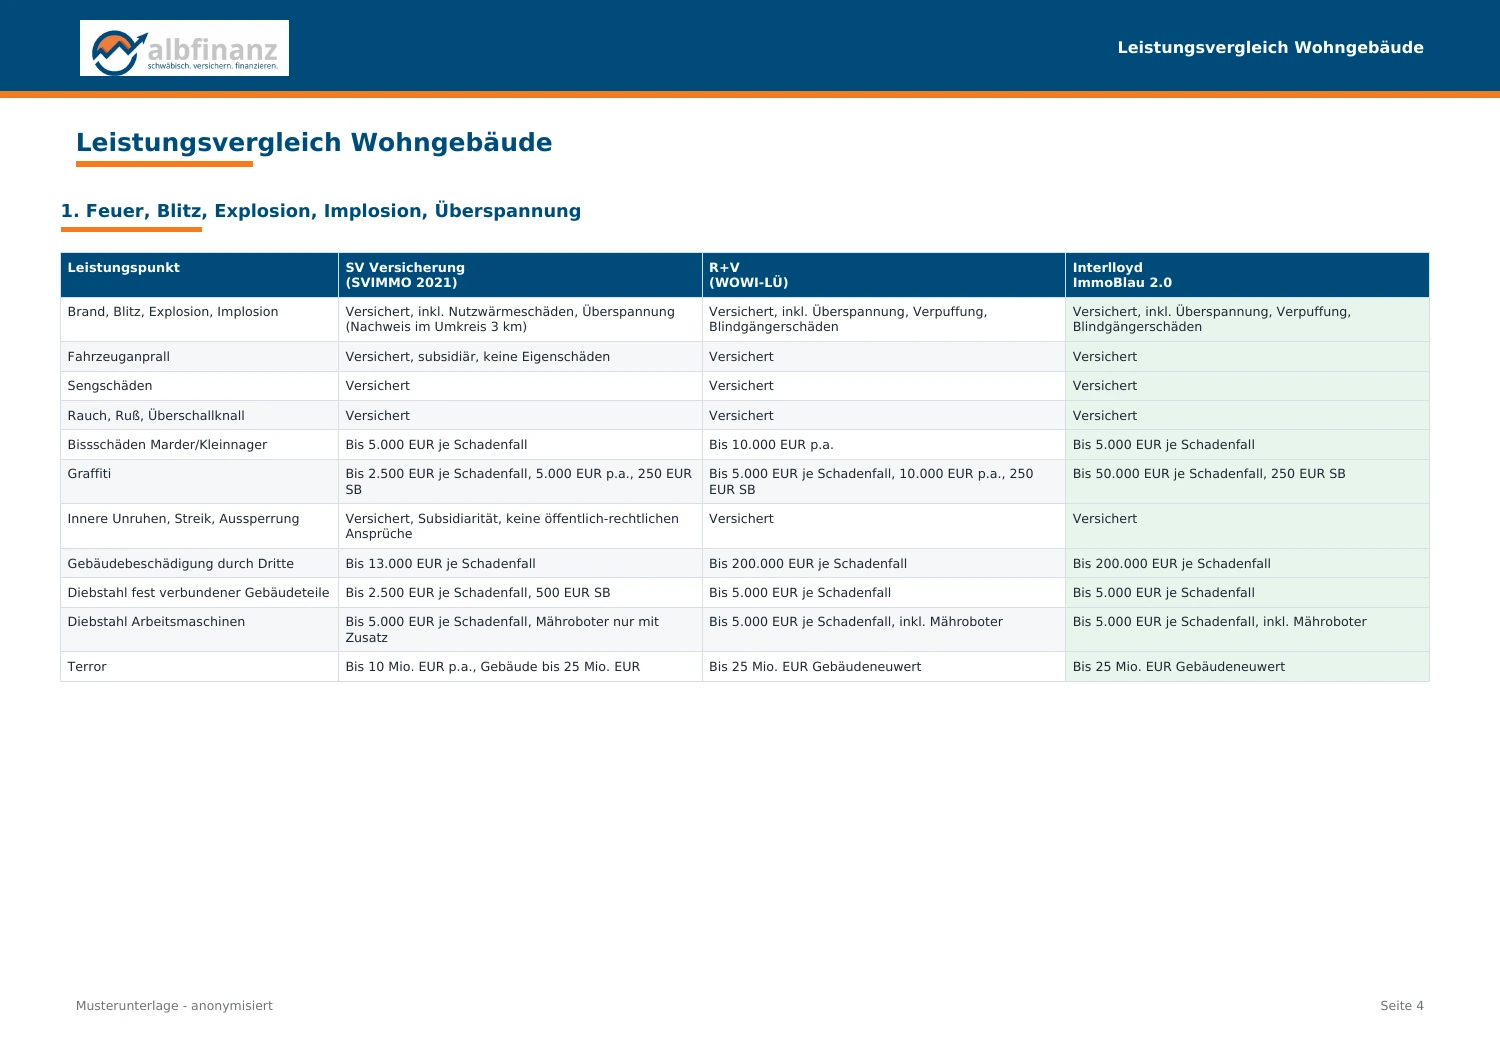
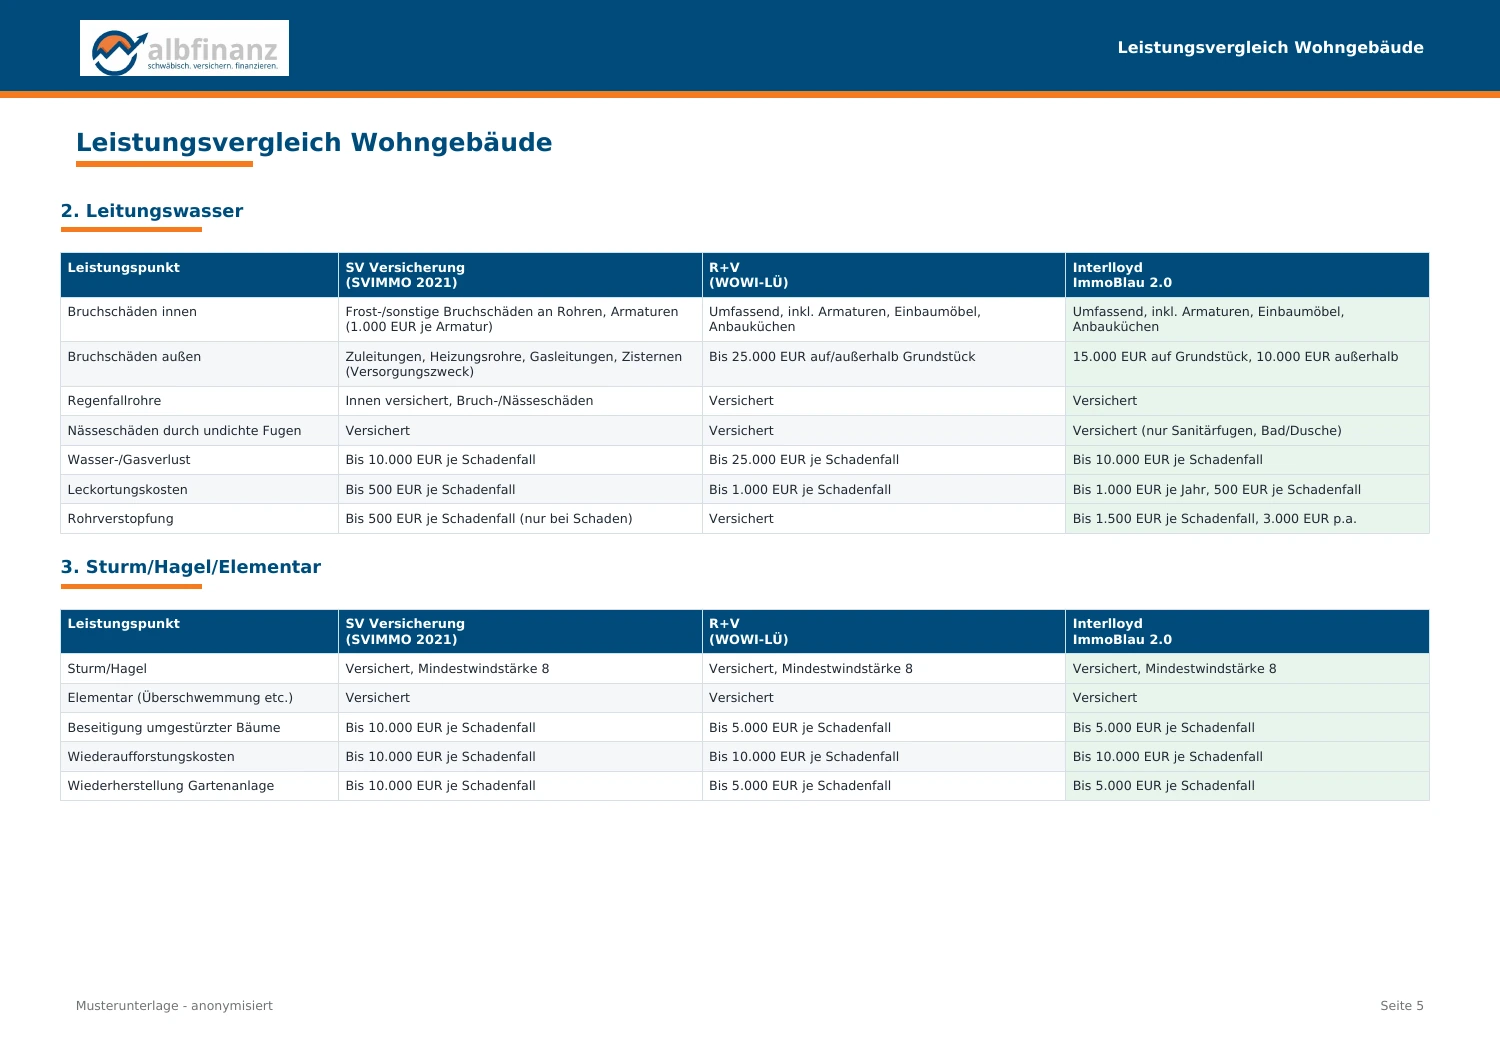
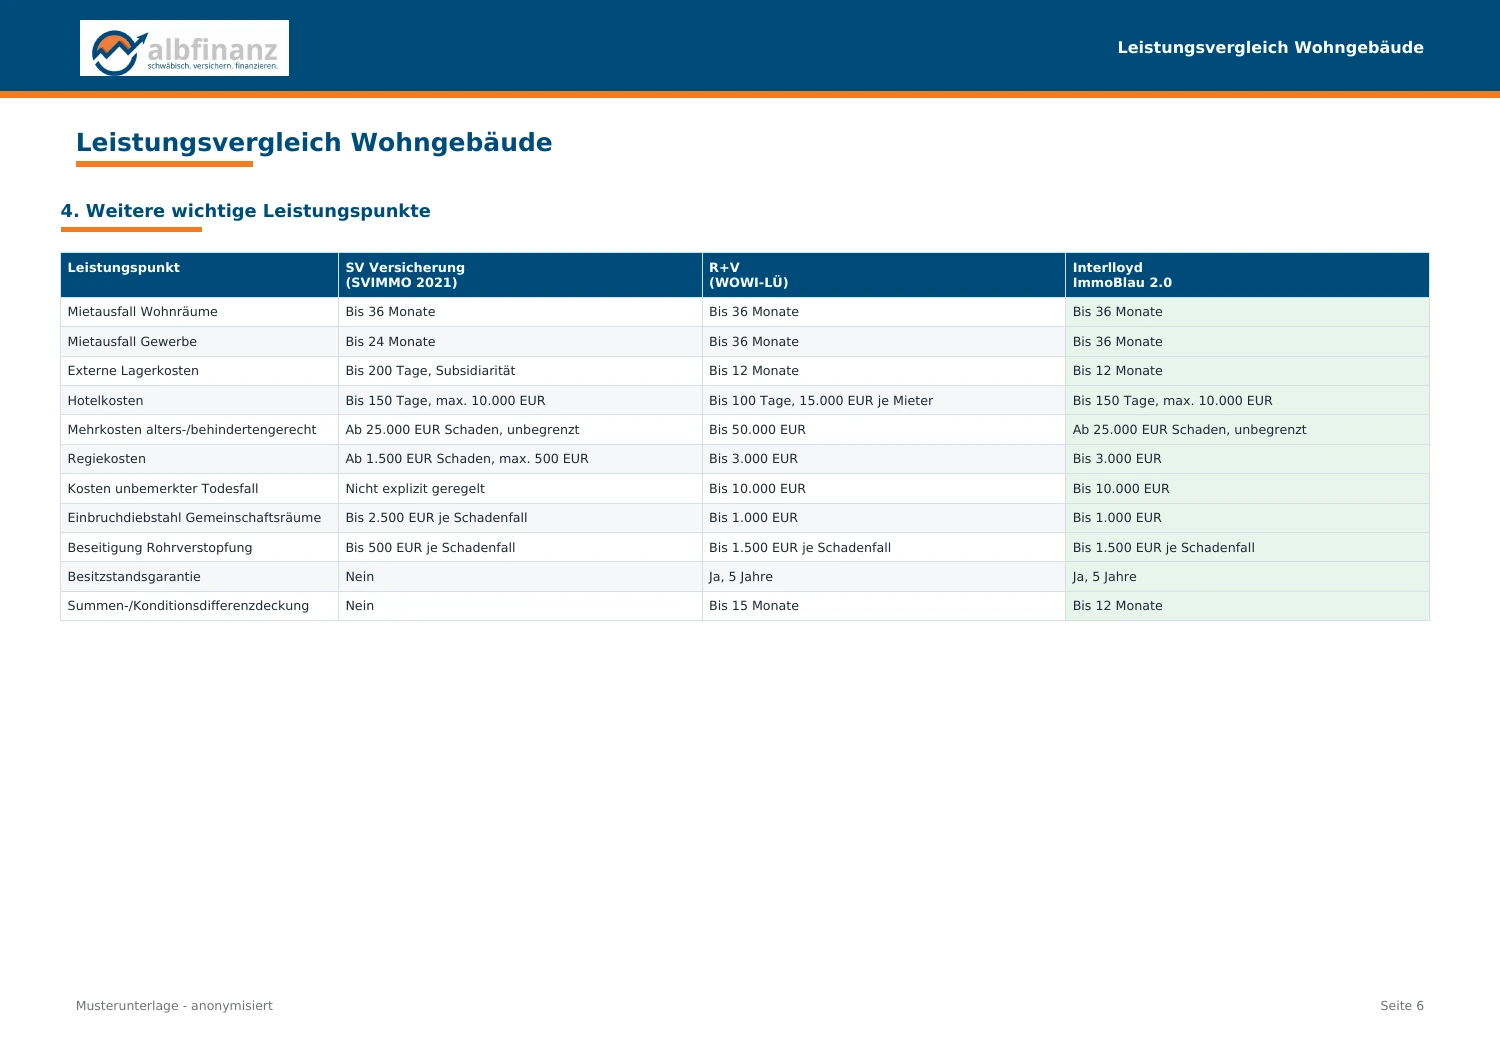
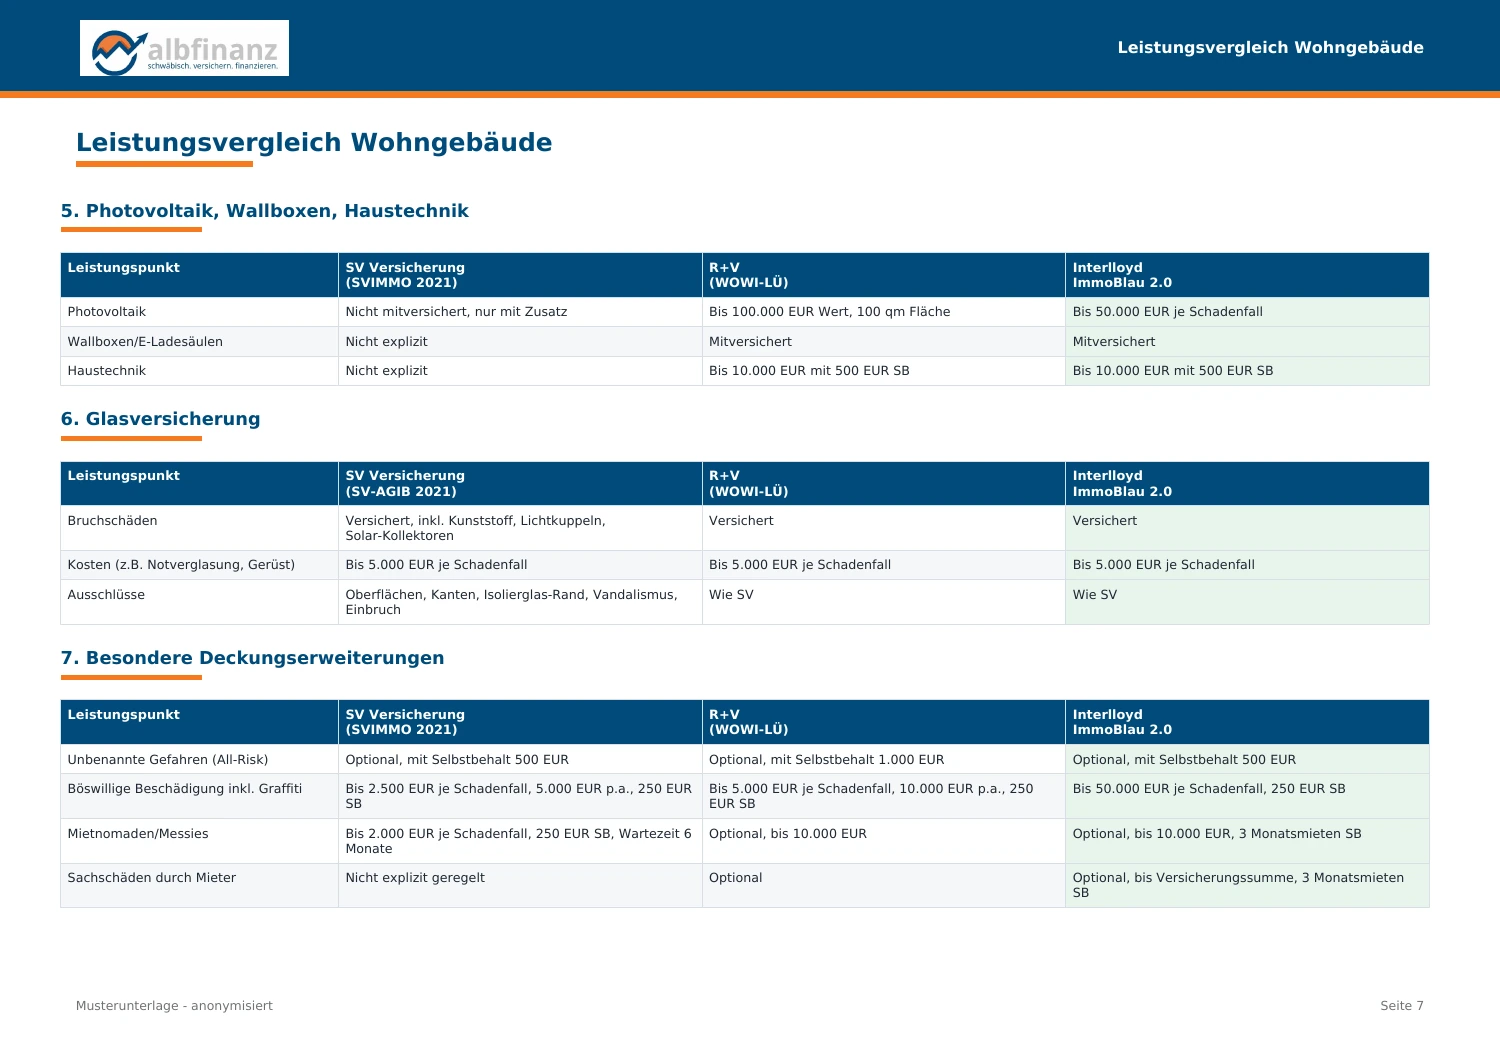
Unser anonymisierter Beispielvergleich zeigt, wie wir Bestand, Angebote und wichtige Leistungen gegenüberstellen. So wird die Empfehlung nachvollziehbar – für Sie und die Eigentümer.
Beispielvergleich für ein Musterobjekt mit den dort genannten Tarifständen. Die enthaltene Empfehlung und die Beiträge sind kein Angebot für Ihren Bestand. Den aktuellen Leistungsumfang prüfen wir für jedes Objekt neu.
Eigenen Bestand vergleichen lassen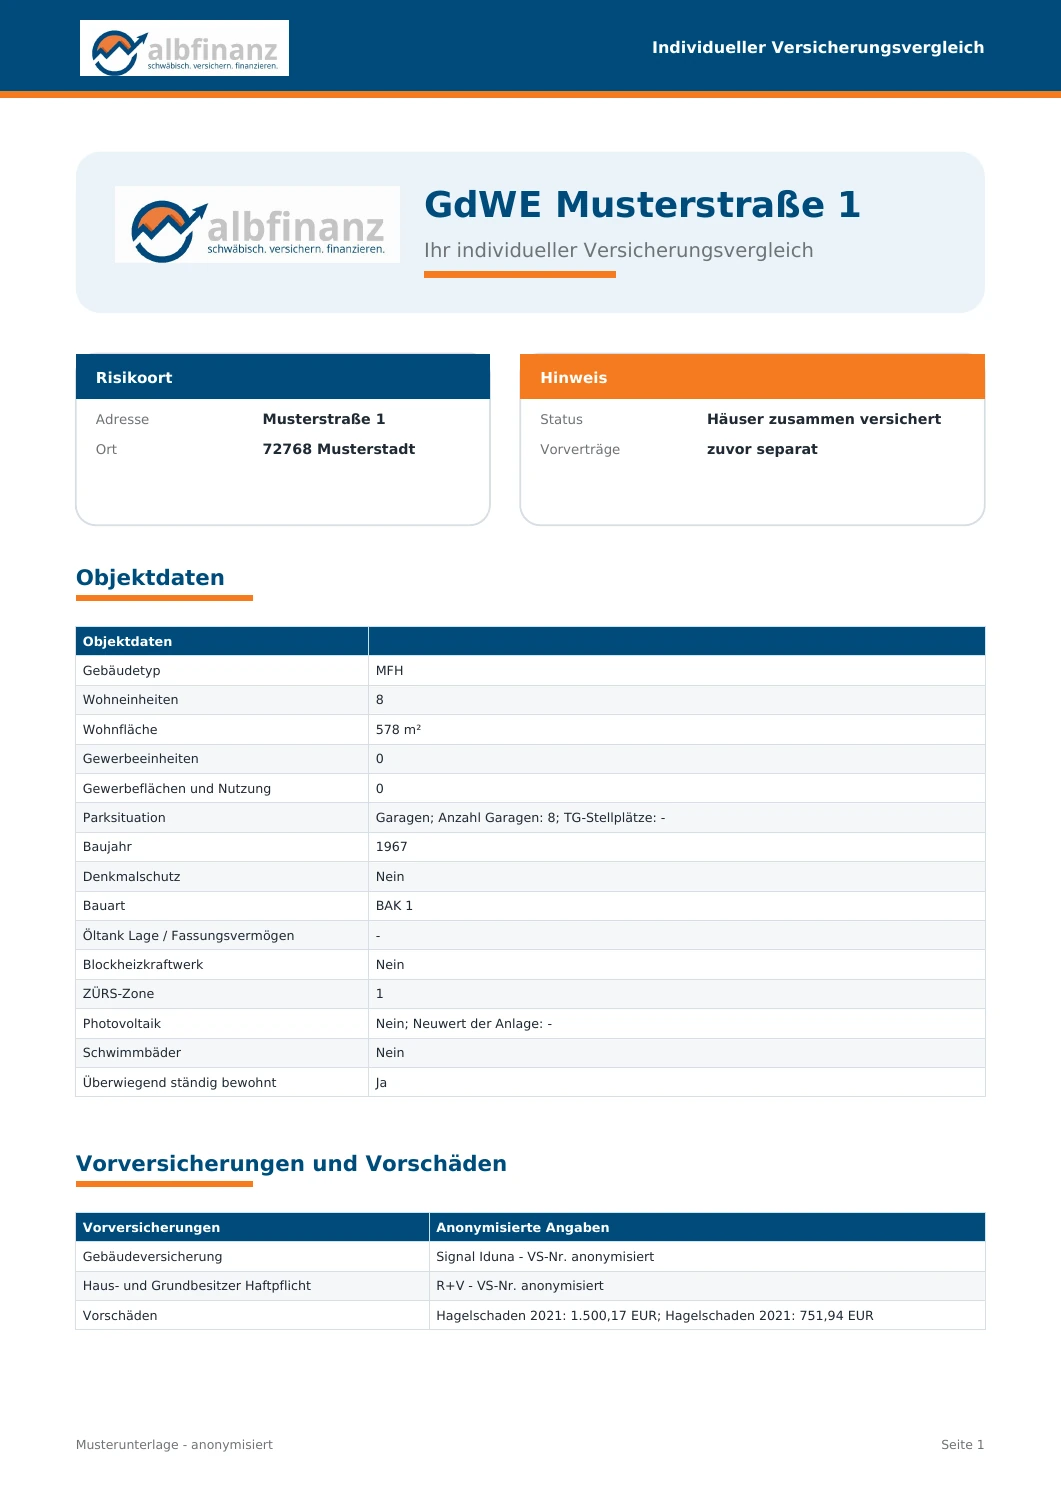
06WENN ES DARAUF ANKOMMT
Eine digitale Meldung ist der Anfang. Wir helfen dabei, Informationen zusammenzuführen, offene Fragen zu klären und die weitere Bearbeitung mit dem Versicherer zu begleiten.
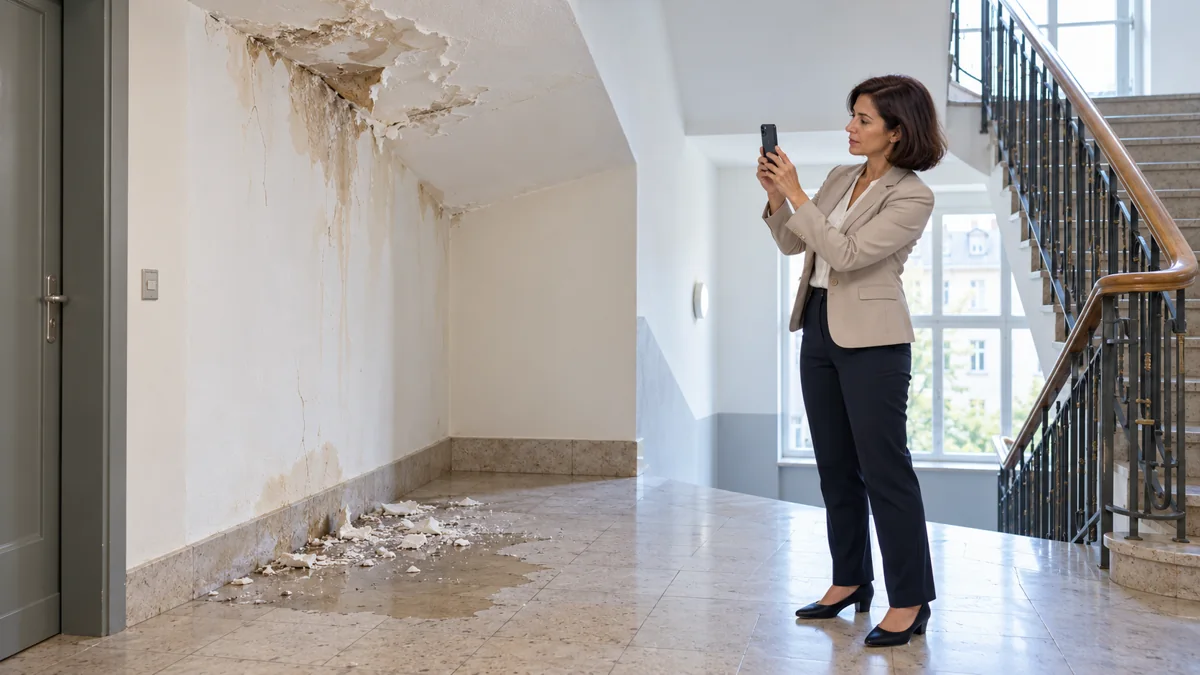
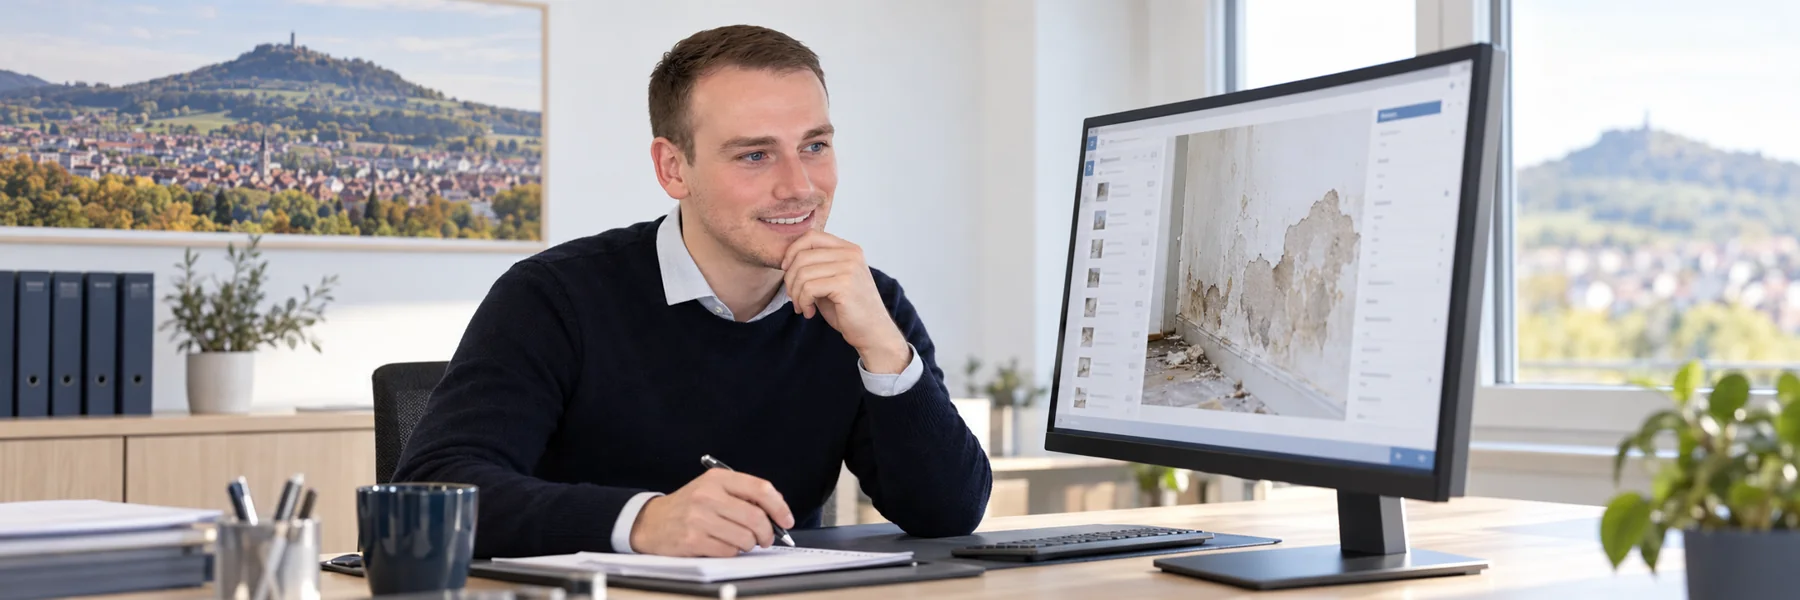
Im Treppenhaus löst sich Putz. Eine Wohnung ist betroffen, Trocknung muss organisiert werden. Jetzt helfen klare Angaben zum Hergang, Fotos, Angebote und eine abgestimmte Reparaturfreigabe.
Wir prüfen die passende Deckung, klären fehlende Unterlagen und begleiten Rückfragen. Ob Regiekosten oder Mietausfall übernommen werden, richtet sich nach Ursache und Vertrag.
Über den 24/7-Schadenmanager können Sie Informationen und Belege einreichen. Unser Team bearbeitet die Meldung während der Servicezeiten.
Was ist passiert, welches Objekt ist betroffen, welche Sofortmaßnahmen gab es? Wir klären mit Ihnen, was noch gebraucht wird.
Wir begleiten die Schadenmeldung, Rückfragen und die Abstimmung zur weiteren Vorgehensweise. Die Deckungs- und Leistungsentscheidung trifft der Versicherer.
Offene Fragen und nächste Schritte im Blick behalten. Bei Meinungsverschiedenheiten prüfen wir mit Ihnen die weitere Unterstützung.
07IHR WEG ZUM PASSENDEN KONZEPT
Sie müssen nicht zuerst alles perfekt aufbereiten. Wir besprechen, was schon vorliegt und welche Informationen für einen belastbaren Vergleich fehlen.
Welche Objekte betreuen Sie? Wo drückt der Beitrag, wo die Bearbeitung?
Wir vergleichen Klauseln, Selbstbehalte, Beiträge und Annahmebedingungen.
Entscheidungen und Zuständigkeiten klären. Bestehenden Schutz erst ablösen, wenn Anschluss und Annahme geklärt sind.
Welche Zeiträume und Detailangaben benötigt werden, hängt vom jeweiligen Konzept ab. Den sicheren Weg für Ihre Unterlagen stimmen wir gemeinsam ab.
08KURZ UND VERSTÄNDLICH
Vom einzelnen Mehrfamilienhaus bis zum Verwaltungsbestand: Wir klären, was zu Ihrer Situation passt.
Nein. Die genannten Zugänge betreffen besondere Hausverwalterkonzepte und Rahmenverträge. Als Versicherungsmakler arbeiten wir auf einer breiten Marktgrundlage. Das bedeutet nicht, dass jeder Anbieter oder jeder Tarif zugänglich ist. Eine eingeschränkte Beratungsgrundlage machen wir transparent.
Ja. Manche Portfolio-Konzepte setzen allerdings einen bestimmten Mindestbestand oder ein Beitragsvolumen voraus. Wir prüfen deshalb zuerst, welche Lösung für Ihr Objekt oder Ihre Verwaltung zugänglich und passend ist.
Ein niedriger Beitrag allein ist keine ausreichende Entscheidungsgrundlage. Schutzumfang, Selbstbehalte, Entschädigungsgrenzen, Objektbesonderheiten und die Beschlusslage müssen zusammen betrachtet werden. Eine feste Zahl von Angeboten garantiert keine rechtliche Absicherung.
Die Wohngebäudeversicherung schützt das vereinbarte Gebäude und seine versicherten Bestandteile gegen die vereinbarten Gefahren. Sie ersetzt weder die Vermögensschadenhaftpflicht Ihrer Verwaltung noch automatisch die Haus- und Grundbesitzerhaftpflicht oder den Hausrat der Bewohner.
Nein. Leitungswasser, Überschwemmung, Rückstau und Feuchtigkeit durch bauliche Mängel sind unterschiedliche Ursachen. Elementarschutz und besondere Erweiterungen müssen passend vereinbart sein. Auch bei einer Erweiterung für undichte Fugen kann die Reparatur der Fuge selbst ausgeschlossen bleiben.
Diese Kosten gehören für uns ausdrücklich in den Vergleich. Wir prüfen, wie Ihr zusätzlicher Aufwand bei der Schadenbearbeitung möglichst umfassend mitversichert werden kann. Entscheidend sind die vereinbarte Klausel, ihre Voraussetzungen und der konkrete Schaden – nicht nur eine hervorgehobene Höchstsumme.
Wir prüfen die Ausgangslage und mögliche Alternativen. Eine vollständige Schadenübersicht und nachvollziehbare Sanierungs- oder Präventionsmaßnahmen können für die Anfrage wichtig sein. Eine Annahme durch einen Versicherer lässt sich nicht vorab garantieren.
Eine digitale Meldung ist über unseren 24/7-Schadenmanager jederzeit möglich. Die Bearbeitung durch unser Team erfolgt während der Servicezeiten. Bei akuter Gefahr oder notwendigen Notmaßnahmen warten Sie bitte nicht auf eine digitale Rückmeldung.
Das hängt vom vereinbarten Auftrag und Betreuungsmodell ab. Je nach Leistung kommen unterschiedliche Vergütungsmodelle infrage. Mögliche Honorare oder Servicepauschalen und der Umfang unserer Arbeit werden transparent vor einer Beauftragung gemeinsam besprochen.
09PERSÖNLICH AN IHRER SEITE
Mit Christoph Bechtle und dem albfinanz-Team sprechen Sie über Ihren Bestand, Ihre Prioritäten und Ihre offenen Fragen. Verständlich, mit einem konkreten nächsten Schritt und einem Ansprechpartner, der die Zusammenhänge kennt.
Persönlich in der Region. Digital in ganz Deutschland.
Persönliche Erfahrungen unserer Kunden – direkt aus den Google-Bewertungen.
Google-Bewertungen werden geladen …
IHR NÄCHSTER SCHRITT
Ein Gebäude oder ein ganzer Bestand? Erzählen Sie uns, was Sie beschäftigt. Gemeinsam legen wir fest, was wir zuerst prüfen.
Die Anfrage verpflichtet Sie zu keinem Versicherungsabschluss.
Fachlicher Quellenabgleich: 10. Oktober 2026. Konkrete Deckung und Leistung ergeben sich aus dem individuell vereinbarten Versicherungsvertrag.
Der Versicherungsvergleich ist eine anonymisierte albfinanz-Musterunterlage. Das Schadenbeispiel erläutert einen möglichen Ablauf. Bildszenen mit Beratung und Schadenbearbeitung sind mit KI gestaltet; das Porträt stammt aus dem albfinanz-Bildbestand. Tarifmerkmale sind Beispiele einzelner Konzepte und keine allgemeine Leistungszusage.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von TrustIndex. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen