Sie möchten Ihre Immobilie verkaufen. Doch welcher Preis ist im Herbst 2026 realistisch? Die Nachrichten melden steigende Immobilienpreise, während Interessenten einen Abschlag verlangen. Im Nachbarhaus steht ein hoher Preis im Inserat. Eine Onlinebewertung kommt wiederum zu einem anderen Ergebnis. Diese Angaben können gleichzeitig richtig sein – und trotzdem wenig über Ihren möglichen Verkaufserlös aussagen.
Entscheidend ist, welche Objekte hinter den Zahlen stehen und was tatsächlich verkauft wurde. Dieser Beitrag erklärt, wie aus Marktdaten eine begründete Preiseinschätzung entsteht. Außerdem zeigt eine Modellrechnung, warum der höchste denkbare Kaufpreis nicht immer das wirtschaftlich beste Ergebnis liefert.
Stand: 26. Oktober 2026. Marktdaten beziehen sich auf den jeweils genannten Zeitraum. Beispiele sind frei gewählt und keine Bewertung einer konkreten Immobilie.
Direkt zu Ihrer Frage
Was sagen die aktuellen Immobilienpreise wirklich?
Warum Angebotspreis und Marktwert auseinanderliegen
Wie Sie den Wert Ihrer Immobilie einordnen
Wann sich Warten auf einen höheren Preis rechnet
Immobilienpreise 2026: Ein Durchschnitt ist keine Hausbewertung
Die am 24. September veröffentlichten Destatis-Daten zeigen für das zweite Quartal 2026 ein bundesweites Preisplus von 0,6 Prozent gegenüber dem Vorjahr. Gegenüber dem Vorquartal waren es 0,3 Prozent. Die Ergebnisse sind vorläufig. Sie beschreiben das Frühjahr, nicht die Nachfrage nach Ihrem Haus Ende Oktober. [1]
Auch innerhalb dieser Statistik laufen die Entwicklungen auseinander: Eigentumswohnungen in den sieben größten Metropolen kosteten im Jahresvergleich 0,4 Prozent weniger. In den übrigen kreisfreien Großstädten lagen ihre Preise dagegen 2,0 Prozent höher. Daraus lässt sich weder ein einheitlicher Aufschwung noch ein allgemeiner Preisverfall ableiten.
Für Eigentümer folgt daraus eine praktische Frage: Welche Vergleichsobjekte gehören wirklich zu meinem Markt? Ein gut modernisiertes Reihenhaus kann andere Interessenten erreichen als ein großes freistehendes Haus mit viel Arbeitsbedarf. Selbst in derselben Straße können sich Grundstück, Grundriss und Nutzbarkeit deutlich unterscheiden.
Warum auch eine genaue Prozentzahl ungenau helfen kann
Angenommen, eine ältere Einschätzung nennt für Ihr Haus 500.000 Euro. Ein bundesweites Plus von 0,6 Prozent macht daraus rechnerisch 503.000 Euro. Diese Rechnung ist einfach, ihre Aussage jedoch begrenzt: Sie setzt voraus, dass Ihr Objekt genau dem Durchschnitt folgt. Dafür gibt es keinen automatischen Grund.
Vielleicht hat sich seitdem die Heizungssituation geklärt. Vielleicht fehlt eine belastbare Flächenberechnung oder die Käufergruppe ist kleiner geworden. Deshalb eignet sich ein Index zur Einordnung des Umfelds. Für einen aktuellen Angebotspreis braucht es zusätzlich den Blick auf das einzelne Objekt.
Angebotspreis, Marktwert und Verkaufspreis: Drei verschiedene Aussagen
Der Angebotspreis ist die Forderung, mit der ein Eigentümer an den Markt geht. Ein Inserat belegt zunächst nur diese Forderung. Es zeigt nicht, ob sich ein Käufer findet oder zu welchem Betrag später unterschrieben wird. Besonders lange sichtbare Angebote können gerade deshalb sichtbar sein, weil bislang kein Abschluss gelingt.
Der Marktwert beschreibt nach § 194 Baugesetzbuch den unter gewöhnlichen Bedingungen erzielbaren Preis zu einem bestimmten Zeitpunkt. Dabei zählen unter anderem Lage, tatsächlicher Zustand und rechtliche Eigenschaften. Persönliche Wünsche bleiben außen vor. Der Betrag, den Sie für den nächsten Lebensabschnitt benötigen, bestimmt deshalb nicht automatisch den Immobilienwert. [2]
Der Verkaufspreis ist schließlich das Ergebnis des konkreten Geschäfts. Er hängt auch davon ab, welche Käufer erreicht werden und wie der Verkauf abläuft. Zum Vergleich gehören neben dem Betrag außerdem Bedingungen wie Übergabetermin oder mitverkauftes Inventar. Ein hoher Preis ohne tragfähige Kaufabsicht ist noch kein belastbares Ergebnis.
Deshalb ist auch ein pauschaler Abschlag auf alle Inserate keine sichere Lösung. Manche Immobilien starten bereits realistisch, andere deutlich zu hoch. Wieder andere treffen auf mehrere ernsthafte Interessenten. Eine feste Verhandlungsquote ersetzt keine Einwertung.
Immobilie verkaufen: Was eine belastbare Einwertung braucht
Eine sinnvolle Einschätzung verbindet drei Ebenen: passende Marktdaten, die Eigenschaften Ihrer Immobilie und die aktuelle Konkurrenz um Käufer. Fehlt eine dieser Ebenen, wirkt das Ergebnis möglicherweise präziser, als es tatsächlich ist.
Tatsächliche Verkäufe und aktuelle Angebote erfüllen unterschiedliche Aufgaben
Gutachterausschüsse erhalten Kaufverträge zur Führung ihrer Kaufpreissammlung. Daraus entstehen wichtige Grundlagen für die Grundstücksbewertung. Auskünfte richten sich nach den gesetzlichen Voraussetzungen; die Sammlung ist keine frei einsehbare Liste sämtlicher Nachbarverkäufe. [3]
Aktuelle Inserate zeigen dagegen, zwischen welchen Alternativen Interessenten heute wählen können. Beides ist hilfreich. Allerdings müssen Zeitpunkt, Lage, Größe und Zustand zusammenpassen. Ein älterer Abschluss liefert keine fertige Antwort für heute. Ein aktuelles Luxusangebot wiederum ist kein geeigneter Vergleich für ein durchschnittlich ausgestattetes Haus.
In Reutlingen ist der Gemeinsame Gutachterausschuss eine amtliche Anlaufstelle für entsprechende Grundstücksmarktdaten. Sein Zuständigkeitsgebiet umfasst auch Pliezhausen, Walddorfhäslach und Wannweil. Daraus lässt sich aber kein einheitlicher Quadratmeterpreis für die gesamte Region ableiten. [4]
Welche Merkmale den Vergleich verändern
Lage und Nutzung: Sind Alltag, Verkehrsanbindung und Umgebung für die wahrscheinlichen Käufer attraktiv? Wie gut passen Grundstück, Zuschnitt und Grundriss zusammen? Auch bestehende Nutzungsrechte oder ein Mietverhältnis können für die Bewertung und die Käufergruppe wichtig sein.
Zustand und Nachweise: Welche Arbeiten wurden tatsächlich ausgeführt, und was lässt sich belegen? Eine Rechnung über die Dachsanierung hilft anders als die Aussage „immer gut gepflegt“. Deshalb sollten auch Flächen, Bauunterlagen und Energieangaben nachvollziehbar sein. Ungeklärte Punkte lassen Käufer zusätzlichen Aufwand oder Risiken vermuten.
Modernisierung und Markt: Investierte 40.000 Euro erhöhen den erzielbaren Preis nicht automatisch um 40.000 Euro. Entscheidend ist, welchen Nutzen Käufer darin sehen und was vergleichbare Immobilien bieten. Ebenso wäre es falsch, jede geplante Käufermaßnahme pauschal vollständig vom Wert abzuziehen. Technischer Bedarf, persönlicher Geschmack und bereits berücksichtigter Zustand sind auseinanderzuhalten.
Bei älteren Häusern erklären wir diese Abgrenzung ausführlicher im Beitrag „Altes Haus kaufen: Schnäppchen oder Sanierungsfalle?“. Für die Verkaufsplanung gilt derselbe Grundgedanke: Klarheit über den Zustand schafft eine bessere Grundlage für Preisgespräche.
Warum der Bodenrichtwert nicht den Hauspreis liefert
Der Bodenrichtwert betrifft den Boden einer Richtwertzone. Auch in bebauten Gebieten betrachtet er den Boden so, als wäre er unbebaut. Er ist daher kein Quadratmeterpreis für die Wohnfläche und kein Gesamtwert des Hauses. Unterschiede zum Richtwertgrundstück müssen ebenfalls berücksichtigt werden. [5]
Ebenso wenig genügt es, Grundstückswert und sämtliche historischen Baukosten zu addieren. Die Immobilienwertermittlungsverordnung sieht Vergleichs-, Ertrags- und Sachwertverfahren vor. Welches Verfahren passt, hängt vom Objekt und von geeigneten Daten ab. Dabei zählen sowohl das Marktumfeld als auch besondere Objektmerkmale. [6]
Eine maklerseitige Marktpreiseinschätzung dient vor allem der Verkaufsplanung. Sie ist nicht automatisch ein förmliches Verkehrswertgutachten. Wenn beispielsweise ein Gericht oder eine andere Stelle ein bestimmtes Gutachten verlangt, sollte der erforderliche Umfang vorab geklärt werden.
Höherer Verkaufspreis oder längere Wartezeit: Was bleibt übrig?
Ein Preisvergleich endet nicht beim Kaufvertragsbetrag. Solange eine ungenutzte Immobilie gehalten wird, können weitere Kosten entstehen. Dazu gehören etwa Kreditzinsen, Versicherung, Grundsteuer und nicht vermeidbare Betriebskosten. Welche Beträge tatsächlich zusätzlich anfallen, hängt vom Einzelfall ab.
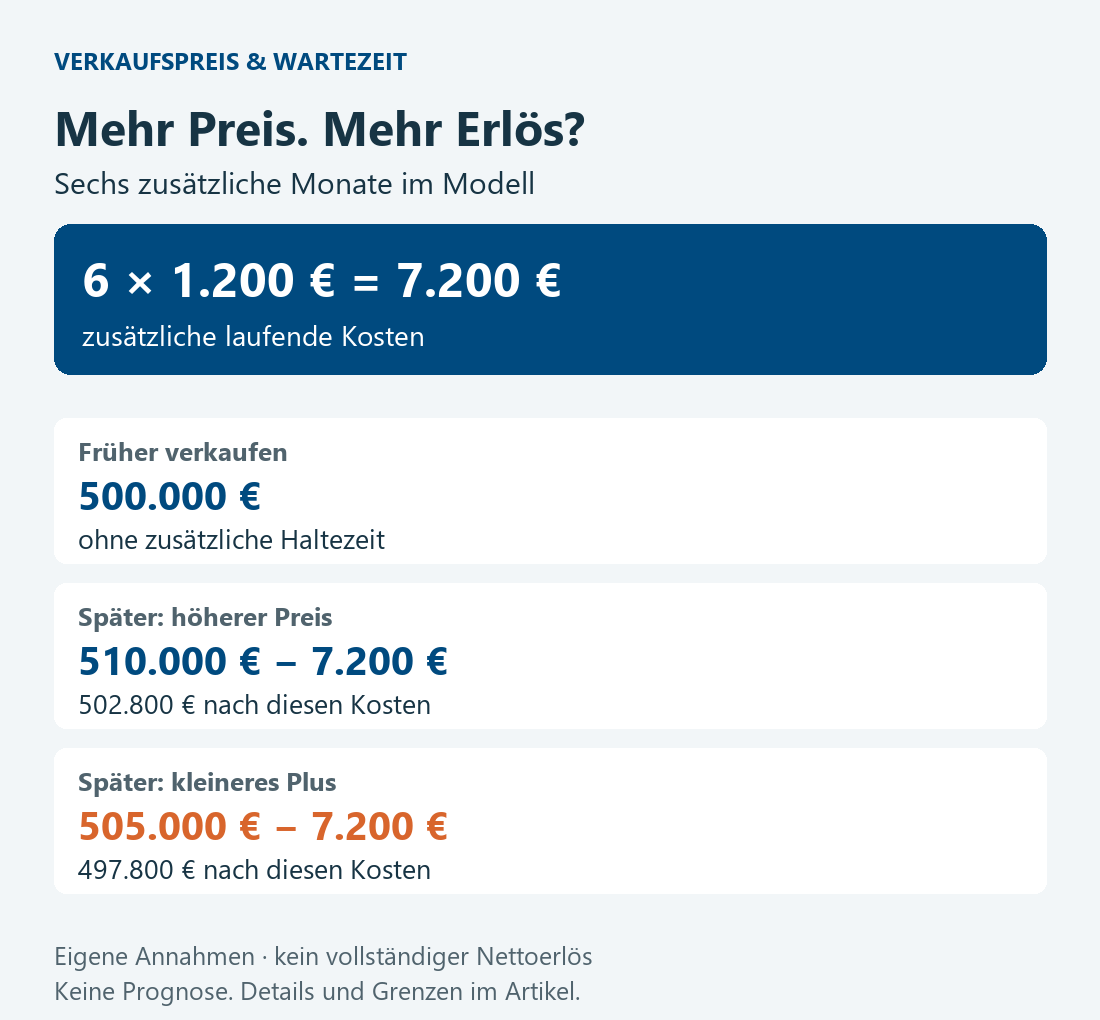
Wir nehmen für ein eigenes Modell zwei Verkaufswege an. In beiden Fällen gelten ansonsten gleiche Bedingungen. Weg A erzielt 500.000 Euro zum früheren Termin. Weg B erzielt 510.000 Euro sechs Monate später. Während dieser zusätzlichen sechs Monate fallen monatlich 1.200 Euro laufende Kosten an. Die Werte sind frei gewählt und keine Marktprognose.
| Position | Früherer Verkauf | Späterer Verkauf |
|---|---|---|
| Angenommener Kaufpreis | 500.000 € | 510.000 € |
| Zusätzliche laufende Kosten | 0 € | 7.200 € |
| Preis abzüglich dieser Kosten | 500.000 € | 502.800 € |
Eigene Modellrechnung: 6 × 1.200 € = 7.200 €. Berücksichtigt wird ausschließlich die zusätzliche Haltezeit. Kein vollständiger Nettoerlös; siehe Annahmen im Text und in den Rechenhinweisen. Die Tabelle lässt sich auf kleinen Bildschirmen seitlich verschieben.
Vom Mehrpreis von 10.000 Euro bleiben in diesem begrenzten Vergleich 2.800 Euro übrig. Erzielt der spätere Verkauf dagegen nur 505.000 Euro, bleiben nach denselben Kosten 497.800 Euro. Das wären 2.200 Euro weniger als beim früheren Abschluss.
Die Grenze ist keine automatische Verkaufsempfehlung
In unserem Modell müsste der spätere Kaufpreis mehr als 507.200 Euro betragen, um den früheren Preis nach diesen Kosten zu übertreffen. Ob ein solcher Betrag erreichbar ist, beantwortet die Rechnung nicht. Genau deshalb braucht die Preisstrategie beides: Markteinschätzung und wirtschaftlichen Vergleich.
Wir lassen unter anderem Steuern, Verkaufsaufwand, zusätzliche Reparaturen, Veränderungen bei der Ablösung eines Darlehens sowie mögliche Zinserträge aus einem früheren Erlös weg. Es gibt im Modell auch keine Mieteinnahmen oder eigene Wohnnutzung. Falls Sie weiter selbst im Haus wohnen, hat diese Nutzung einen Wert und ein früherer Umzug kann Kosten auslösen. Dann fällt der Vergleich anders aus.
Wichtig ist außerdem: Eine Darlehenstilgung zählt nicht wie ein Kreditzins zu den laufenden wirtschaftlichen Kosten. Sie verringert die Restschuld und damit später den Ablösebetrag. Für unseren reinen Kostenvergleich bleibt die Tilgung deshalb außen vor. Bei einer vollständigen Liquiditätsrechnung müssen dagegen die gezahlten Raten und die verbleibende Restschuld zusammen berücksichtigt werden.
Eine gute Preisstrategie beginnt vor dem ersten Inserat
Ein hoher Startpreis ist kein Selbstzweck. Allerdings muss ein realistischer Preis auch nicht vorschnell am unteren Rand liegen. Entscheidend ist, womit Sie ihn begründen können und welche Käufer dafür infrage kommen. Eine nachvollziehbare Spanne ist häufig hilfreicher als ein vermeintlich exakter Einzelwert ohne Erklärung.
Offene Fragen möglichst vor dem Marktstart klären
Sammeln Sie vorhandene Grundrisse, Flächenangaben, Energieausweis und Nachweise wichtiger Modernisierungen. Halten Sie außerdem bekannte Besonderheiten und Ihren gewünschten Übergabetermin fest. Ziel ist keine wahllose Papiermenge. Wichtig sind Unterlagen, die Käufern eine verlässliche Entscheidung ermöglichen und unnötige Rückfragen vermeiden.
Bei einer Eigentumswohnung kommen die wirtschaftlichen Verhältnisse der Gemeinschaft hinzu. Aktuelle Protokolle, Wirtschaftsplan und Rücklageninformationen bilden einen sinnvollen Einstieg. Besondere oder ältere relevante Beschlüsse werden gezielt ergänzt. Wie das praxisnah funktioniert, erläutert unser Beitrag zu den WEG-Unterlagen beim Wohnungskauf.
Rückmeldungen aus der Vermarktung richtig lesen
Viele Aufrufe, aber kaum passende Anfragen? Dann sollten Preis, Darstellung und Zielgruppe gemeinsam überprüft werden. Besichtigungen, aber keine konkreten Angebote? Hier können bislang unklare Eigenschaften oder Bedingungen entscheidend sein. Ein einzelner Interessent mit einer niedrigen Preisvorstellung beweist dagegen noch keine falsche Bewertung.
Vereinbaren Sie deshalb vorab, wann und anhand welcher Rückmeldungen Sie die Strategie besprechen. Dabei geht es nicht um hektische Preissenkungen nach wenigen Tagen. Es geht um einen nachvollziehbaren Abgleich zwischen Erwartung und tatsächlicher Resonanz. Auch die Verlässlichkeit eines Angebots und ein passender Übergabetermin gehören zum Ergebnis.
Ihre Immobilie verkaufen: Mit albfinanz von der Einwertung zur Vermarktung
Wenn Sie über einen Verkauf nachdenken, lohnt sich zunächst eine begründete Einwertung Ihres Hauses oder Ihrer Wohnung. Unsere Immobilienmakler bei albfinanz betrachten dafür Objekt, Lage, Unterlagen und Marktumfeld zusammen. So lässt sich einordnen, welche Eigenschaften den Wert stützen, wo Fragen offen sind und welche Preisvorstellung zur Vermarktung passt.
Für ein erstes Gespräch helfen die Adresse, Eckdaten zum Objekt, vorhandene Grundrisse und Ihr gewünschter Verkaufszeitraum. Daraus entwickeln wir gemeinsam die nächsten Schritte – von der Vorbereitung über die Ansprache geeigneter Käufer bis zur Begleitung des Verkaufs. Sie erhalten eine nachvollziehbare Grundlage für Ihre Entscheidung und einen Plan, wie Ihr Objekt an den Markt geht.
TRANSPARENT & NACHVOLLZIEHBARQuellen & RechenhinweiseOriginalquellen, Datenstand und Annahmen unserer Modellrechnung.
[1] Preisentwicklung: Statistisches Bundesamt: Wohnimmobilienpreise im zweiten Quartal 2026, Pressemitteilung vom 24.09.2026. Vorläufige Ergebnisse: bundesweit +0,6 % zum Vorjahresquartal und +0,3 % zum Vorquartal. Eigentumswohnungen: Top-7-Metropolen −0,4 %, sonstige kreisfreie Großstädte +2,0 % zum Vorjahresquartal. Keine Aussage zum individuellen Objektwert im Oktober.
[2] Marktwert: § 194 Baugesetzbuch, gesetzliche Definition des Verkehrswerts.
[3] Tatsächliche Kaufverträge: § 195 Baugesetzbuch, Kaufpreissammlung und Voraussetzungen für Auskünfte.
[4] Regionale Anlaufstelle: Serviceportal Baden-Württemberg: Gemeinsamer Gutachterausschuss bei der Stadt Reutlingen, Zuständigkeit und Leistungen. Für diesen Artikel wurden keine kostenpflichtigen Marktdaten erworben und keine individuellen Vergleichskaufpreise abgerufen.
[5] Bodenrichtwert: § 196 Baugesetzbuch, Lagewerte für den Boden und Richtwertzonen.
[6] Bewertungsverfahren: § 6 Immobilienwertermittlungsverordnung, Auswahl der Verfahren sowie Berücksichtigung von Marktverhältnissen und besonderen Objektmerkmalen.
So haben wir gerechnet
Alle Objektbeträge sind frei gewählte Beispiele, keine Preisempfehlung für Reutlingen oder eine konkrete Immobilie. Indexbeispiel: 500.000 × 1,006 = 503.000 Euro; gerade keine individuelle Neubewertung. Haltekostenmodell: 6 Monate × 1.200 Euro = 7.200 Euro. Späterer Kaufpreis 510.000 − 7.200 = 502.800 Euro; alternativ 505.000 − 7.200 = 497.800 Euro. Gleichstand mit dem früheren Kaufpreis von 500.000 Euro bei 507.200 Euro späterem Kaufpreis. Verglichen werden nur Mehrpreis und zusätzliche laufende Kosten.
Die Kostenannahme enthält wirtschaftliche Aufwendungen, keine Darlehenstilgung. Keine Mieteinnahmen oder eigene Nutzung. Steuern, Transaktionskosten, Darlehensablösung, Reparaturen und alternative Erträge des früheren Erlöses werden nicht berechnet. Kein vollständiger Nettoerlös, keine Prognose und keine Eintrittswahrscheinlichkeit. Die Einordnung der Preisstrategie ist unsere fachliche Ableitung; es wird kein allgemeiner Preisabschlag oder sicherer Verkaufserfolg behauptet. Quellen und Rechnung geprüft am 26.10.2026.