
Im aktuellen Update schauen wir bei albfinanz wieder auf die Top-Konditionen mit Zugriff auf über 400 Banken. Du bekommst einen schnellen Überblick, was aktuell bei sehr guten Voraussetzungen möglich ist, plus ein Rechenbeispiel inklusive Kaufnebenkosten.
Was tut sich am Zinsmarkt?
Die Zinsen sind in den letzten Wochen spürbar gestiegen. Besonders auffällig ist die Bewegung bei Staatsanleihen: Wenn Investoren für langfristige Anleihen höhere Renditen verlangen, steigen auch die Refinanzierungskosten der Banken. Genau darüber kommt der Druck zeitversetzt bei Baufinanzierungen an – vor allem bei längeren Zinsbindungen.
Ein wichtiger Auslöser ist die aktuelle zinspolitische Lage. Die EZB hat im September die drei Leitzinsen um jeweils 25 Basispunkte angehoben und verweist auf anhaltenden Inflationsdruck, unter anderem durch geopolitische Risiken und höhere Energiepreise. Gleichzeitig hat die EZB ihre Inflationsprojektionen für 2027 und 2028 nach oben angepasst. Für den Bauzins bedeutet das: Der Markt stellt sich wieder stärker auf ein Umfeld mit länger erhöhten Zinsen ein.
Noch deutlicher ist die Bewegung in den USA. Dort sind die Renditen langlaufender Staatsanleihen kräftig gestiegen. Gründe sind Konjunkturdaten, hartnäckige Inflationserwartungen, hohe Ölpreise und Sorgen um die Tragfähigkeit der Staatsverschuldung. US-Treasuries sind weltweit ein wichtiger Taktgeber. Wenn dort die Renditen steigen, geraten häufig auch europäische Anleihen und Pfandbriefe unter Druck – und genau diese Pfandbriefrenditen sind für deutsche Baufinanzierungen besonders relevant.
Wichtig ist aber: Der Bauzins folgt Leitzinsen nicht eins zu eins. Viele Erwartungen werden vom Markt bereits vorher eingepreist. Trotzdem kann eine starke Bewegung bei Staatsanleihen schnell in den Konditionen sichtbar werden, weil Banken ihre Refinanzierung und Risikoaufschläge laufend neu kalkulieren. Deshalb sehen wir aktuell trotz einzelner Schwankungen eine klare Tendenz zu höheren Konditionen.
Zinsstand im September
In unserem Zinschart siehst Du die Entwicklung der Top-Konditionen für 15 Jahre Zinsbindung über die letzten Monate. Der aktuelle Wert ist hervorgehoben. Schon kleine Zinsschritte wirken sich bei großen Darlehen direkt auf die Monatsrate aus – ein Vergleich lohnt sich daher fast immer.
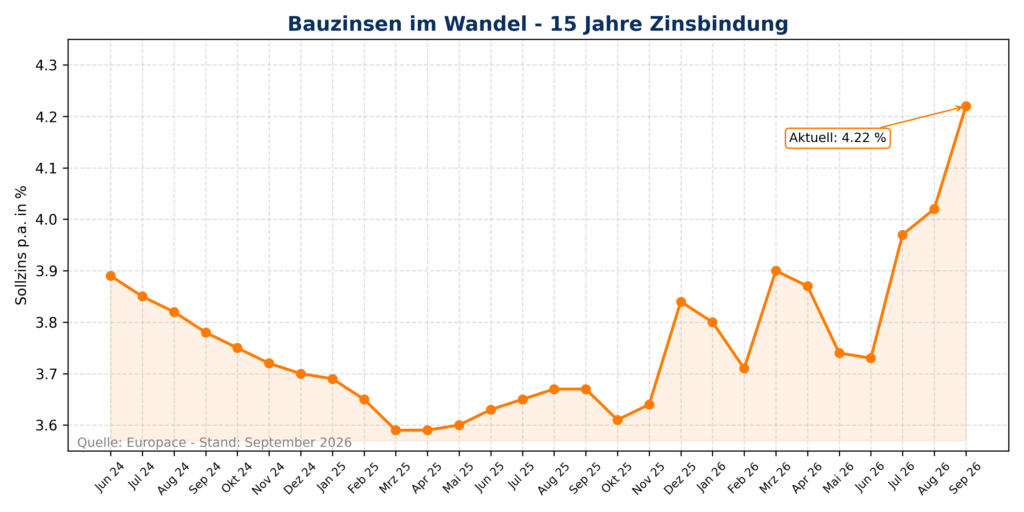 Zinschart September 2026 15 Jahre*
Bei einer 10 jährigen Zinsbindung liegen die Top-Konditionen bei 4,05% und bei 20 Jahren bei 4,39%*.
Das Finanzierungsbeispiel im Überblick
In unserem Beispiel kaufst Du für 450.000 €. Mit den typischen Kaufnebenkosten kommst Du auf Gesamtkosten von 497.565 €. Wenn Du 360.000 € finanzierst, brauchst Du dafür 137.565 € Eigenkapital (inkl. Nebenkosten). Bei 4,22 % Sollzins und 1,5 % Tilgung liegt die Rate bei rund 1.716 € pro Monat.
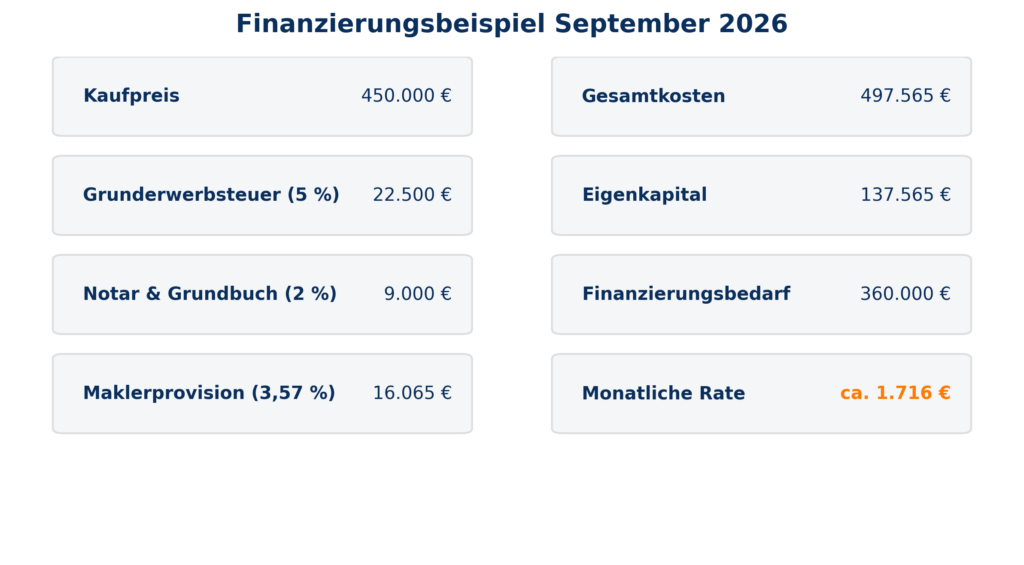
Finanzierungsbeispiel September 2026*
Natürlich hängt Deine tatsächliche Rate von mehreren Faktoren ab – z. B. Deiner Bonität, der Objektlage und Deiner Tilgungsstrategie. Wir helfen Dir gerne, Deine individuelle Finanzierung optimal aufzustellen.
#wircheckenschwäbisch
Wenn Du wissen willst, welche Bank für Dich aktuell wirklich die beste ist, vergleichen wir für Dich unabhängig die Angebote – und stimmen Laufzeit, Tilgung und mögliche Förderungen auf Deine Ziele ab.
Jetzt Zinscheck starten. Kontaktformular ausfüllen oder direkt anrufen – Dein albfinanz-Team ist für Dich da.
Wir ermöglichen Dir einen Bankenvergleich aus über 400 Kreditgebern, um so die besten Konditionen zu finden. Verpasse kein Zinsupdate auf unserem Blog, sowie weitere spannende Beiträge hier.
Melde dich gerne über unsere Homepage oder direkt per Telefon unter 07121 381 1801.
Wenn dir dieses Zinsupdate gefällt, dann folge uns auf Instagram um kein Update zu verpassen.
Dein Team der albfinanz aus Reutlingen
*Disclaimer: Die genannten Zinssätze stellen Top-Konditionen dar und gelten nur bei sehr guter Bonität, einem Beleihungsauslauf bis maximal 80 %, sowie weiteren optimalen Voraussetzungen. Die tatsächlichen Konditionen können individuell abweichen. Alle Angaben sind unverbindlich und ohne Gewähr. Stand: September 2026.

